Blog

  • Die Zeitbombe der Rentensysteme in Europa

    Ich erinnere mich noch gut an das erste Mal, als meine Eltern mit mir über die Rente gesprochen haben. Ich war damals ein Teenager und fand das Thema, wie so viele junge Menschen, unglaublich langweilig. Die Rente gehörte zu einer so weit entfernten Zukunft, dass sie fast unwirklich wirkte. Die Botschaft war einfach: Arbeite, zahle Beiträge ein, und wenn die Zeit gekommen ist, das Berufsleben zu verlassen, wird das System übernehmen.

    Damals stellte kaum jemand diese Vorstellung infrage. Die gesetzliche Rente gehörte einfach zum Leben dazu, genau wie die Krankenversicherung oder das öffentliche Schulsystem. Sie galt als selbstverständlich und schien für die Ewigkeit gemacht zu sein.

    Dreißig Jahre später bin ich mir nicht mehr sicher, ob dieses Vertrauen gerechtfertigt war.

    Als meine Eltern mit mir über die Rente sprachen, standen Staatsverschuldung, demografischer Wandel und chronische Haushaltsdefizite noch nicht im Mittelpunkt der öffentlichen Debatte. Heute ist es schwer geworden, die Zahlen zu ignorieren. Die französische Staatsverschuldung liegt inzwischen bei mehr als 3,5 Billionen Euro, was über 50.000 Euro pro Einwohner entspricht. Deutschland, das lange Zeit als europäisches Vorbild für Haushaltsdisziplin galt, nähert sich inzwischen einer Staatsverschuldung von 2,7 Billionen Euro, was fast 32.000 Euro pro Einwohner entspricht.

    Diese Zahlen sind keine Theorie. Diese Schulden gehören keiner abstrakten Einheit namens „Staat“. Irgendjemand wird dafür bezahlen müssen. Die Bürger. Die Arbeitnehmer. Die Sparer. Die Rentner. Ob durch höhere Steuern, höhere Sozialabgaben, mehr Inflation, neue Schulden oder geringere staatliche Leistungen – die Rechnung kommt am Ende immer an.

    Gleichzeitig explodiert die Zahl der Rentner, während sich das Verhältnis zwischen Beitragszahlern und Rentnern Jahr für Jahr verschlechtert. Mit anderen Worten: Die europäischen Staaten verschulden sich immer stärker, während sie gleichzeitig immer mehr Rentner mit verhältnismäßig immer weniger Beitragszahlern finanzieren müssen.

    Diese Entwicklung konnte lange Zeit hinausgezögert werden. Die Regierungen erhöhten die Beiträge, verschoben das Renteneintrittsalter, verabschiedeten immer neue Reformen und machten zusätzliche Schulden, wenn sich die öffentlichen Finanzen verschlechterten. Doch keine dieser Reformen hat das Problem an der Wurzel gelöst. Sie haben es lediglich immer wieder in die Zukunft verschoben.

    Es geht also längst nicht mehr darum, ob sich die Regeln ändern werden. Sie ändern sich bereits seit Jahren – immer wieder und in regelmäßigen Abständen.

    Viel schwieriger vorherzusagen ist, was passieren wird, wenn die Staaten eines Tages nicht mehr über die finanziellen Mittel verfügen, um die Probleme erneut in die Zukunft zu verschieben. Denn hinter den politischen Debatten und den immer neuen Reformen verbirgt sich eine Realität, der weder Frankreich noch Deutschland noch die übrigen europäischen Staaten auf Dauer ausweichen können. Auf der einen Seite wachsen die öffentlichen Schulden immer weiter. Auf der anderen Seite steigt die Zahl der Rentner schneller als die der Beitragszahler.

    Die bisherigen Lösungen bestanden vor allem darin, den Tag der Wahrheit immer weiter hinauszuzögern. Doch kein Aufschub dauert ewig.

    Der demografische Schock ist unvermeidlich

    Wenn über die Rente gesprochen wird, konzentriert sich die Debatte meist auf das gesetzliche Renteneintrittsalter, die Höhe der Beiträge oder die jüngsten Reformen der Regierung. Doch keine dieser Diskussionen berührt den Kern des Problems: die Demografie.

    Das heutige Europa hat nur noch wenig mit dem Europa gemeinsam, in dem die modernen Rentensysteme entstanden sind. In den 1960er-Jahren bekam eine europäische Frau im Durchschnitt fast drei Kinder. Heute liegen die meisten europäischen Länder deutlich unter der sogenannten Bestandserhaltungsgrenze von 2,1 Kindern pro Frau. In mehreren Ländern bewegt sich die Geburtenrate sogar nur noch zwischen 1,3 und 1,5 Kindern pro Frau. Gleichzeitig ist die Lebenserwartung um mehr als ein Jahrzehnt gestiegen.
    Diese Entwicklung stellt einen enormen menschlichen Fortschritt dar. Wir leben länger, gesünder und genießen zusätzliche Lebensjahre, die unsere Großeltern nie erlebt haben. Doch was für den Einzelnen eine ausgezeichnete Nachricht ist, wird für ein umlagefinanziertes Rentensystem zu einem erheblichen Problem.

    Die Generationen, die heute in den Arbeitsmarkt eintreten, sind deutlich kleiner als die Generationen, die ihn verlassen, um in den Ruhestand zu gehen. Gleichzeitig gibt es immer mehr Rentner, und sie leben immer länger.

    Kein Rentensystem kann auf Dauer überleben, wenn seine Finanzierungsbasis schrumpft, während seine Verpflichtungen ständig weiter wachsen. Ab einem gewissen Punkt ist ein Zusammenbruch keine ideologische Hypothese mehr, sondern eine mathematische Konsequenz.

    Die Regierungen können die Regeln ändern, die Beiträge erhöhen, das Renteneintrittsalter anheben oder bestimmte Leistungen kürzen. Was sie jedoch nicht tun können, ist plötzlich zwanzig Millionen zusätzliche Erwerbstätige herbeizuzaubern oder fünfzig Jahre sinkender Geburtenraten ungeschehen zu machen. Ebenso wenig können sie eine demografische Entwicklung, die sich über mehrere Generationen aufgebaut hat, innerhalb weniger Jahre umkehren.

    Eine Finanzkrise kann mit noch mehr Schulden bekämpft werden, und eine Rezession lässt sich durch Konjunkturprogramme zumindest abmildern. Die demografische Alterung hingegen verschwindet nicht, nur weil eine Regierung ein neues Gesetz verabschiedet. Sie schreitet Jahr für Jahr, Jahrzehnt für Jahrzehnt voran – unabhängig von Regierungswechseln und politischen Mehrheiten.

    Aufeinanderfolgende Reformen können die Verschlechterung der öffentlichen Finanzen vorübergehend verlangsamen. Sie verändern jedoch nicht die demografische Dynamik selbst: Die Zahl der Rentner steigt weiter, die durchschnittliche Bezugsdauer der Renten wird immer länger, und die Generationen, die heute in den Arbeitsmarkt eintreten, reichen nicht aus, um diese Entwicklung auszugleichen.

    Im Kern geht es längst nicht mehr um die Frage, ob das Renteneintrittsalter bei 64, 65, 67 oder vielleicht sogar 70 Jahren liegen sollte. Europa hat Rentensysteme für eine demografische Realität geschaffen, die längst nicht mehr existiert. Und keine Reform der Welt kann die aktive Bevölkerung zurückbringen, die der Kontinent über Jahrzehnte hinweg nach und nach aufgehört hat hervorzubringen.

    Die Falle der Staatsverschuldung

    Der demografische Schock wäre bereits für sich genommen ein gewaltiges Problem, wenn die europäischen Staaten über solide öffentliche Finanzen verfügen würden. Doch genau das ist längst nicht mehr der Fall.

    Diese Summen haben inzwischen eine Größenordnung erreicht, die kaum noch vorstellbar ist. Diese Schulden sind keineswegs virtuell. Sie stehen für Ausgaben, die bereits getätigt wurden und morgen finanziert werden müssen. Staatsschulden verschwinden nie wirklich: Sie werden zurückgezahlt, refinanziert, durch Inflation entwertet oder an die nächste Generation weitergereicht.

    Die Staatsverschuldung ist nicht einfach nur eine gigantische Zahl auf einem Schuldenzähler. Sie verursacht jedes Jahr neue Zinskosten, verschlingt einen immer größeren Teil der Staatseinnahmen und verringert den finanziellen Spielraum, den die Regierungen benötigen werden, um die Folgen der alternden Bevölkerung zu bewältigen.

    Irgendjemand wird die Kosten tragen müssen. Der Steuerzahler. Der Arbeitnehmer. Der Sparer. Der Rentner. Wie auch immer man es dreht und wendet: Am Ende wird die Rechnung immer bezahlt.
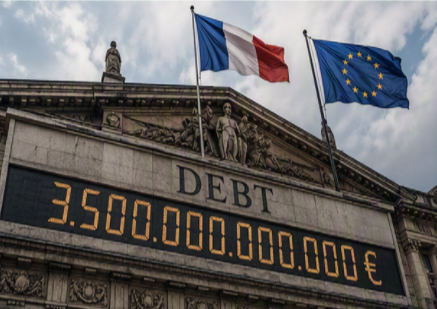
    Die Staatsverschuldung steht in direktem Zusammenhang mit dem Thema Rente. Auch die Renten selbst sind ein gewaltiges finanzielles Versprechen, das sich über mehrere Jahrzehnte erstreckt und dessen Erfüllung von der künftigen Fähigkeit der Staaten und der aktiven Generationen abhängt, ihren Verpflichtungen nachzukommen. Das Problem besteht darin, dass sich genau diese Fähigkeit Jahr für Jahr vor unseren Augen verschlechtert.

    Auf der einen Seite zwingt die demografische Alterung die Staaten dazu, eine wachsende Zahl von Renten über immer längere Zeiträume hinweg zu finanzieren. Auf der anderen Seite verringert die steigende Verschuldung den finanziellen Spielraum, um diese Ausgaben aufzufangen. Die europäischen Staaten geraten damit in einen Schraubstock, der sich immer weiter schließt: Ihre Verpflichtungen nehmen zu, während ihre Fähigkeit, sie zu finanzieren, gleichzeitig abnimmt.

    Als wäre das nicht schon genug, sehen sich die europäischen Staaten heute mit neuen Herausforderungen konfrontiert, die frühere Generationen in dieser Form nicht kannten. Der Krieg in der Ukraine hat schlagartig deutlich gemacht, dass die Sicherheit des Kontinents nicht länger als selbstverständlich betrachtet werden kann. Die Militärausgaben steigen in ganz Europa massiv an. Gleichzeitig müssen die Staaten ihre Industrien stärken, ihre Energieversorgung sichern, ihre Abhängigkeit von importiertem Öl und Gas verringern, ihre Infrastruktur modernisieren und versuchen, im Wettbewerb mit den Vereinigten Staaten und China wettbewerbsfähig zu bleiben.

    Keine dieser Ausgaben ist optional. Und sie treffen alle gleichzeitig auf die europäischen Staaten.

    Die europäischen Regierungen müssen heute gleichzeitig die Renten finanzieren, ihre Verteidigung stärken, die Energieversorgung sichern, ihre Infrastruktur modernisieren und die Wettbewerbsfähigkeit ihrer Volkswirtschaften erhalten – und das zu einem Zeitpunkt, an dem ihre Verschuldung bereits historische Höchststände erreicht hat.

    Über Jahrzehnte hinweg war es möglich, die schwierigsten Entscheidungen immer wieder aufzuschieben. Wenn ein neues Problem auftauchte, genügte es oft, noch mehr Schulden aufzunehmen. Die Verschuldung kaufte Zeit, vermied unangenehme Entscheidungen und verlagerte einen Teil der Rechnung auf die nächsten Generationen. Dieses Modell funktionierte, solange die Finanzmärkte bereit waren, die Staaten weiter zu finanzieren, und die großen wirtschaftlichen und politischen Gleichgewichte weitgehend stabil blieben.

    Doch diese Zeit gehört der Vergangenheit an. Die Renten sind längst nicht mehr der einzige Bereich, der von öffentlichen Mitteln abhängt. Sie müssen sich die gleichen Ressourcen mit der Verteidigung, der Energieversorgung, der Infrastruktur, dem Gesundheitswesen, dem Bildungssektor und allen anderen als unverzichtbar angesehenen Aufgaben teilen. Das Problem ist nur: Ressourcen sind nicht unbegrenzt.

    Die europäischen Rentensysteme wurden in einer Welt geschaffen, in der die meisten dieser Belastungen noch nicht in diesem Ausmaß existierten. Heute erreichen sie genau in dem Moment ihre Grenzen, in dem die europäischen Staaten mit einer beispiellosen Häufung finanzieller, industrieller, energiepolitischer und geopolitischer Herausforderungen konfrontiert sind.

    Die demografische Alterung lässt den Finanzierungsbedarf explodieren – genau in dem Moment, in dem der finanzielle Spielraum der Staaten immer kleiner wird.

    Europa hat Rentensysteme für eine Welt geschaffen, die nicht mehr existiert. Und ausgerechnet in dem Moment, in dem dieses Problem unübersehbar wird, fehlt das Geld, um ihm gelassen zu begegnen.

    Die Renten werden nicht im luftleeren Raum finanziert. Sie müssen in einer Welt finanziert werden, in der auch Verteidigung, Energieversorgung, Infrastruktur, Gesundheitswesen, Bildung und wirtschaftliche Wettbewerbsfähigkeit enorme Ressourcen beanspruchen.

    Über Jahrzehnte hinweg war es möglich, immer mehr zu versprechen. Wenn ein neuer Bedarf entstand, genügte es oft, noch mehr Schulden aufzunehmen. Doch diese Zeit ist vorbei.

    Die europäischen Staaten müssen ihre Rentensysteme heute genau zu dem Zeitpunkt finanzieren, an dem sie gleichzeitig ihre Streitkräfte aufrüsten, ihre Energieversorgung sichern, ihre Infrastruktur modernisieren und im Wettbewerb mit den Vereinigten Staaten und China bestehen müssen.

    Alle diese Prioritäten sind legitim. Doch sie alle konkurrieren um dieselben finanziellen Mittel. Und genau diese Mittel werden immer knapper.

    Die Illusion der deutschen Ausnahme

    Deutschland erschien lange Zeit stabiler als der Rest Europas. Seine Industrie war stark, die öffentlichen Finanzen waren solider, und die Wirtschaft schien Schocks verkraften zu können, an denen andere Länder deutlich stärker zu tragen hatten.

    Dieser Unterschied hat tatsächlich existiert. Doch eine bessere Ausgangsposition schützt nicht vor denselben grundlegenden Entwicklungen.

    Deutschland altert. Die Geburtenrate reicht seit Jahren nicht mehr aus, um die Bevölkerung auf natürliche Weise zu erneuern. Die Zahl der Rentner steigt, die Sozialausgaben nehmen zu, und der Investitionsbedarf in Verteidigung, Energie, Infrastruktur und Industrie explodiert. Nichts davon ist ein spezifisch deutsches Phänomen – es betrifft den gesamten Kontinent.
    Die Stärke der deutschen Wirtschaft hat einen Teil des Problems über viele Jahre hinweg abgefedert. Doch das deutsche Energiemodell wurde durch den Krieg in der Ukraine tiefgreifend erschüttert. Gleichzeitig verschärft sich der Wettbewerb mit den Vereinigten Staaten und China. Die Infrastruktur erfordert massive Investitionen, und die Verteidigung verlangt heute finanzielle Mittel, wie sie seit mehr als fünfzig Jahren nicht mehr benötigt wurden.

    Viele glauben noch immer, dass Deutschland am Ende einen Ausweg finden wird – dank der Stärke seiner Industrie, seiner Exportkraft, seiner Haushaltsdisziplin und der Robustheit seiner Wirtschaft.

    Als ob diese Stärken ausreichen würden, die Gesetze der Demografie außer Kraft zu setzen. Renten werden jedoch weder mit einem guten Ruf noch mit den Erfolgen der Vergangenheit finanziert. Sie werden von einer aktiven Bevölkerung finanziert, die in der Lage ist, die Renten einer immer größeren Zahl von Ruheständlern zu tragen.

    Eine starke Wirtschaft kann den Schock abmildern. Sie kann Zeit verschaffen. Sie kann die Rechnung weniger schmerzhaft machen. Sie kann jedoch weder fünfzig Jahre sinkender Geburtenraten auslöschen noch die Alterung der Bevölkerung verhindern.

    Hier zeigt sich, dass die deutsche Ausnahme letztlich nur ein Aufschub war: Deutschland bildet keine Ausnahme mehr.

    Deutschland sieht sich denselben demografischen Entwicklungen, denselben Belastungen der öffentlichen Finanzen, denselben Finanzierungsschwierigkeiten und denselben Versprechen gegenüber, die morgen eingelöst werden müssen. Die deutsche Industrie wird eine sich verschlechternde Demografie nicht auf ewig finanzieren können. Die Exportwirtschaft wird nicht die Millionen zusätzlicher Erwerbstätiger hervorbringen können, die künftig zur Finanzierung der Renten fehlen werden. Und keine noch so strenge Haushaltsdisziplin kann die Entwicklung einer alternden Bevölkerung im Alleingang umkehren.

    Die gleichen Ursachen führen zu den gleichen Ergebnissen.

    Deutschland bewegt sich nicht auf ein anderes Ziel zu. Es bewegt sich auf dasselbe Problem zu wie seine europäischen Nachbarn. Die einzige offene Frage ist, wann die Grenzen dieses Systems nicht länger zu übersehen sein werden.

    Die einzige Antwort, die noch in Ihrer Hand liegt

    Vielleicht werden die heutigen Rentensysteme noch einige Jahre durchhalten. Vielleicht werden die nächsten Reformen noch etwas Zeit verschaffen. Doch sein gesamtes finanzielles Zukunftsbild auf öffentliche Versprechen zu stützen, deren Regeln sich regelmäßig ändern, halte ich für einen Fehler.

    Die demografische Entwicklung wird weitergehen, und die Defizite werden nicht verschwinden. Es gibt jedoch einen Bereich, in dem jeder Einzelne weiterhin Einfluss nehmen kann: die Fähigkeit, Schritt für Schritt ein Vermögen aufzubauen, das eigene Einkünfte erwirtschaftet.
    Angesichts dieser Realität erscheint mir nur ein einziger Ansatz wirklich vernünftig: Einen Teil des Arbeitseinkommens schrittweise in produktive Vermögenswerte umzuwandeln. Aktien, ETFs, Immobilien oder Anleihen verfolgen letztlich alle dasselbe Ziel: morgen Einkommen zu schaffen, die weder von Staatsdefiziten noch von der Demografie oder zukünftigen Rentenreformen abhängen.

    Jeder Euro, den Sie heute investieren, stellt einen kleinen Teil der Altersvorsorge dar, den Sie selbst finanziert haben. Jeder erworbene Vermögenswert verringert die Abhängigkeit von Entscheidungen anderer. Jahr für Jahr wächst dieses private Polster und entwickelt sich schrittweise zu einer Einkommensquelle, die in der Lage ist, die Schwächen, Verzögerungen oder Defizite der öffentlichen Systeme auszugleichen.

    Eine private Altersvorsorge aufzubauen ist heute weder ein Vorteil noch ein Luxus – es ist zu einer Notwendigkeit geworden.

    Das Ziel besteht nicht darin, die staatliche Rente vollständig zu ersetzen. Das Ziel besteht darin, nicht mehr darauf angewiesen zu sein, dass öffentliche Versprechen eingehalten werden. Sondern auch dann noch gut leben zu können, wenn die Renten gekürzt, hinausgeschoben, stärker besteuert oder einfach weniger großzügig ausfallen als erwartet.

    Entgegen einer weit verbreiteten Vorstellung ist dafür nicht zwangsläufig ein riesiges Vermögen erforderlich. Viele Menschen glauben, man müsse mehrere Millionen Euro ansparen, um den Ruhestand finanziell abzusichern. Doch das entspricht nicht der Realität. In den meisten Fällen geht es nicht darum, dreißig oder vierzig Jahre Ruhestand vollständig aus eigener Tasche zu finanzieren. Vielmehr geht es darum, die Jahre zu überbrücken, die zwischen dem Ende des Berufslebens und dem tatsächlichen Beginn der staatlichen Rentenzahlungen liegen, und die spätere Rente so zu ergänzen, dass ein komfortablerer Lebensstandard möglich bleibt.

    Und der eigentliche Vorteil besteht darin, dass dasselbe Vermögen, sobald dieses Ziel erreicht ist, auch dazu genutzt werden kann, fünf, sieben oder manchmal sogar zehn Jahre zwischen dem Ende des Berufslebens und dem Beginn der staatlichen Rentenzahlungen zu finanzieren. Was ursprünglich als Strategie zur Absicherung des Ruhestands gedacht war, kann damit zu einem Weg werden, die Kontrolle über den eigenen Zeitpunkt des Renteneintritts zurückzugewinnen.

    Denn seien wir ehrlich: Wer möchte wirklich bis 67 warten, um endlich seine Freiheit zu genießen?

    Fazit

    Die Zeitbombe der europäischen Rentensysteme wird wahrscheinlich nicht morgen früh explodieren. Die Regierungen werden weiterhin versuchen, die bestehenden Systeme zu reformieren, Fristen hinauszuschieben und neue Finanzierungsquellen zu erschließen. Das tun sie bereits seit Jahrzehnten. Doch nichts davon ändert an der grundlegenden Realität: Europa altert, die Zahl der Rentner steigt, und die öffentlichen Finanzen geraten immer stärker unter Druck.

    Die eigentliche Gefahr besteht nicht unbedingt in einem plötzlichen Zusammenbruch der Rentensysteme. Sie ist weit subtiler: Jahr für Jahr, Reform für Reform verändern sich die Rahmenbedingungen. Das Renteneintrittsalter wird angehoben, die Regeln entwickeln sich weiter, und die Renten werden zunehmend unsicher.

    Stellen Sie sich nicht mehr die Frage, ob sich die Rentensysteme weiter verändern werden. Sie verändern sich bereits. Die eigentliche Frage lautet vielmehr, ob Sie Ihre gesamte finanzielle Zukunft wirklich auf Mechanismen aufbauen möchten, deren Regeln, Finanzierung und zukünftige Entwicklung Sie nicht kontrollieren können.

    Genau aus diesem Grund wird der Aufbau eines privaten Vermögens heute unverzichtbar. Nicht, um die staatliche Rente vollständig zu ersetzen, sondern um über eine zusätzliche Absicherung zu verfügen, die Ihren Lebensstandard bewahren kann – unabhängig davon, welche Entscheidungen in den kommenden Jahrzehnten getroffen werden.

    Die gute Nachricht ist, dass dieses Ziel oft wesentlich erreichbarer ist, als die meisten Menschen glauben. Es ist nicht notwendig, mehrere Millionen Euro anzusparen, um damit zu beginnen, die eigene Zukunft abzusichern. In vielen Fällen reichen bereits einige Jahre zusätzlicher Einkünfte aus, um die eigene Situation grundlegend zu verändern. Und wenn dieses Vermögen groß genug wird, kann es sogar einen Luxus ermöglichen, der selten geworden ist: den Zeitpunkt des eigenen Renteneintritts selbst zu bestimmen, anstatt ihn hinnehmen zu müssen.

    Denn seien wir ehrlich: Wer möchte wirklich bis 67, 68 oder noch länger arbeiten müssen, bevor er seine Freiheit genießen kann?

    Die demografische Entwicklung wird weitergehen, und die öffentlichen Defizite werden nicht verschwinden. Die Regierungen werden ihre Rentensysteme weiter reformieren. All das liegt außerhalb Ihres Einflusses. Ihre eigene finanzielle Vorsorge hingegen liegt vollständig in Ihren Händen.

    Wenn Sie erfahren möchten, wie sich diese finanzielle Sicherheit Schritt für Schritt aufbauen lässt, dann könnte die FireBridge-Methode genau die Antwort sein, nach der Sie suchen.

    Aber vergessen Sie eines nie: Das größte Risiko ist nicht, zu früh zu beginnen. Das größte Risiko ist, eines Tages festzustellen, dass man viel früher hätte beginnen sollen.

    Tick. Tack. Tick. Tack.

    Alles altbekannte Probleme

    September 14, 2026

    Energieversorgung und Infrastruktur wurden und werden von der deutschen Regierung bewusst zerstört indem funktionierende Kraftwerke gesprengt werden ohne eine funktionierende Alternative zu besitzen und die Infrastruktur wird auf Verschleiß gefahren (Brücken etc.). Diese Probleme sind seit vielen Jahren bekannt.

    Ich bin inzwischen 70 Jahre alt und wir hatten in der Schule, elfte oder zwölfte Klasse, über die Rentenproblematik diskutiert und das Problem der Demographie benannt. Uns war allen klar, dass es so auf Dauer nicht funktioniert. Die Politik hat das Problem verdrängt und die Medien haben, genau wie heute, nichts getan.

    Avatar for Karl Hartl
    Karl Hartl
  • Warum Rechner für finanzielle Freiheit Millionen Europäer entmutigen

    Warum die 4-%-Regel für viele Menschen zwischen 42 und 54 Jahren irreführend ist

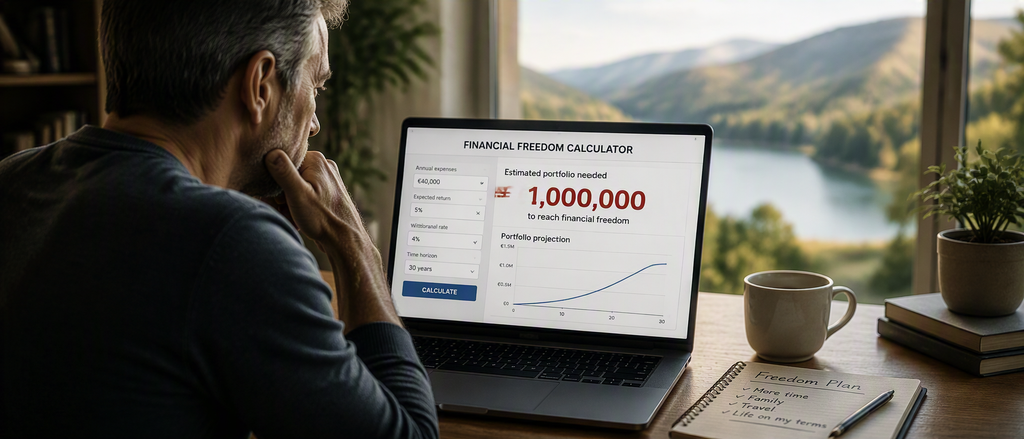
    Zu Beginn meines Weges in Richtung finanzielle Freiheit wusste ich nur wenig über Geldanlage und Investieren. Wie viele Menschen, die dieses Thema für sich entdecken, begann ich damit, Artikel zu lesen, Videos anzusehen und Rechner zu nutzen, die angeblich berechnen konnten, wie viel Kapital man für finanzielle Unabhängigkeit benötigt. Das Ergebnis war bei jeder Simulation nahezu identisch: Um meine Einkünfte zu ersetzen und das zu erreichen, was die Rechner als echte finanzielle Freiheit bezeichneten, hätte ich zwischen 800.000 Euro und 1,2 Millionen Euro aufbauen müssen.

    Meine erste Reaktion war eindeutig: Diese Zahlen erschienen mir völlig unerreichbar. Wie viele Menschen zwischen 45 und 55 Jahren entdeckte ich das Thema finanzielle Freiheit erst, nachdem ich bereits mehrere Jahrzehnte meines Lebens gearbeitet hatte. Angesichts von Zielbeträgen zwischen 800.000 € und 1,2 Millionen € hatte ich das Gefühl, viel zu spät in das Spiel eingestiegen zu sein. Je mehr Berechnungen ich durchführte, desto klarer schien die Botschaft zu sein: Finanzielle Freiheit war offenbar denjenigen vorbehalten, die sehr früh begonnen hatten oder bereits über ein beträchtliches Vermögen verfügten.

    Diese Zahlen kamen natürlich nicht aus dem Nichts. Fast alle basierten auf demselben Prinzip: der berühmten 4-%-Regel. Sie gehört heute zu den Grundpfeilern der FIRE-Bewegung und findet sich in den meisten Rechnern für finanzielle Freiheit wieder.

    Die Funktionsweise ist denkbar einfach: Die Grundidee besteht darin, dass ein breit diversifiziertes Portfolio langfristig jährliche Entnahmen in Höhe von rund 4 % seines Wertes finanzieren kann. Die daraus resultierende Rechnung ist beinahe unmittelbar nachvollziehbar: Wer 40.000 € pro Jahr zum Leben benötigt, bräuchte ein Vermögen von etwa einer Million Euro. Bei jährlichen Ausgaben von 48.000 € steigt der notwendige Betrag bereits auf rund 1,2 Millionen Euro.

    Ich verstand also sehr gut, wie die von den Rechnern angezeigten Zahlen zustande kamen. Mein Problem lag jedoch nicht in der Mathematik. Mich beschäftigte eine ganz andere Frage.

    Während ich meine Ausgaben, meinen Anlagehorizont und meine Renditeannahmen eingab, beantwortete ich eine Vielzahl von Fragen. Niemand fragte mich jedoch, wie hoch meine spätere Rente ausfallen würde. Niemand fragte mich, seit wie vielen Jahren ich bereits arbeitete. Und niemand schien zu berücksichtigen, dass mehrere Jahrzehnte an Rentenbeiträgen einen wirtschaftlichen Wert haben könnten.

    Je mehr ich darüber nachdachte, desto seltsamer erschien mir das Ganze. Ein 30-jähriger Investor, der gerade erst mit dem Vermögensaufbau beginnt, und ein 50-jähriger Arbeitnehmer, der bereits fast drei Jahrzehnte gearbeitet hat, stehen nicht vor demselben Problem. Dennoch schienen die Rechner beide Situationen exakt gleich zu behandeln.

    Deshalb begann ich, die 4-%-Regel mit anderen Augen zu betrachten. Nicht, weil sie grundsätzlich falsch wäre, sondern weil sie eine Frage beantwortet, die sich viele Menschen zwischen 42 und 54 Jahren gar nicht stellen.

    Das unsichtbare Vermögen, das die Rechner übersehen

    Bei der Nutzung dieser Rechner fiel mir schließlich auf, dass sie alle mehr oder weniger auf derselben Annahme beruhten: Mein Portfolio sollte meine zukünftigen Einnahmen vollständig finanzieren. Mit dieser Vorstellung hatte ich kein Problem, wenn es um einen 25- oder 30-jährigen Investor ging, der gerade erst mit dem Vermögensaufbau beginnt. Deutlich fragwürdiger erschien sie mir jedoch, sobald sie auf jemanden angewendet wurde, der bereits mehrere Jahrzehnte gearbeitet hat.

    Mit 50 Jahren verfügt man selbstverständlich über ein finanzielles Vermögen, das je nach Lebensweg unterschiedlich hoch ausfallen kann. Es ist daher völlig nachvollziehbar, dass Rechner für finanzielle Freiheit diesen sichtbaren Teil unseres Vermögens berücksichtigen. Wer jedoch zwischen 42 und 54 Jahre alt ist, besitzt fast immer noch eine weitere Komponente, die für die finanzielle Zukunft eine entscheidende Rolle spielt: mehrere Jahrzehnte bereits aufgebauter Rentenansprüche. Im Gegensatz zu einem Wertpapierdepot oder einem ETF-Portfolio erscheinen diese Ansprüche nicht in einer Banking-App. Sie lassen sich nicht in Echtzeit abrufen und werden nicht täglich auf einem Bildschirm aktualisiert. Dennoch sind sie real und stellen häufig einen erheblichen wirtschaftlichen Wert dar.

    Je mehr ich über diese Frage nachdachte, desto merkwürdiger erschien mir dieser Vergleich. Ein 30-jähriger Investor, der gerade erst mit dem Vermögensaufbau beginnt, und ein 50-jähriger Arbeitnehmer, der bereits zwanzig, fünfundzwanzig oder sogar dreißig Jahre gearbeitet hat, befinden sich nicht in derselben Situation. Der eine hat nahezu seine gesamte berufliche Laufbahn noch vor sich, der andere hat bereits jahrzehntelang gearbeitet, Beiträge gezahlt und wird dies wahrscheinlich noch viele Jahre tun. Kann man wirklich behaupten, dass beide vor derselben Herausforderung auf dem Weg zur finanziellen Freiheit stehen? Die Rechner beantworten diese Frage mit Ja. Ich begann zunehmend zu glauben, dass die Antwort genau das Gegenteil sein müsste.

    Die Überlegungen wurden noch interessanter, als ich begann, die Logik der 4-%-Regel auf die Renteneinkünfte selbst anzuwenden. Eine Person, die später eine monatliche Rente von 1.800 € erhält, verfügt über ein Jahreseinkommen von 21.600 €. Nach derselben Logik, die von den FIRE-Rechnern verwendet wird, wären rund 540.000 € Vermögen erforderlich, um ein vergleichbares Einkommen zu erzielen. Eine monatliche Rente von 2.500 € entspricht 30.000 € pro Jahr. Das theoretische Äquivalent läge damit bei etwa 750.000 € Vermögen. Und eine monatliche Rente von 3.000 € entspricht einem Jahreseinkommen von 36.000 €, was nach der Logik der 4-%-Regel einem Portfolio von mehr als 900.000 € entspricht.

    Natürlich behaupte ich nicht, dass eine Rente mit einem Finanzportfolio identisch ist. Beide beruhen auf unterschiedlichen Mechanismen und weisen unterschiedliche Eigenschaften auf. Dennoch macht dieser Vergleich etwas Wesentliches deutlich: Für die überwiegende Mehrheit der Menschen zwischen 42 und 54 Jahren stellen bereits erworbene Rentenansprüche einen bedeutenden wirtschaftlichen Vermögenswert dar. Und genau dieser Vermögenswert taucht in Diskussionen über finanzielle Freiheit kaum auf und wird von den Rechnern, die täglich von Millionen von Anlegern genutzt werden, nahezu vollständig ausgeblendet.

    An diesem Punkt verstand ich schließlich, warum so viele Menschen ihr Projekt aufgeben, noch bevor sie überhaupt richtig angefangen haben. Die Berechnungen sind an sich nicht falsch. Sie werden lediglich so durchgeführt, als gäbe es die Rente nicht. Als würde sich eine 50-jährige Person mit dreißig Jahren Berufserfahrung in derselben Situation befinden wie ein Investor, der gerade erst mit dem Vermögensaufbau beginnt. Als wären drei Jahrzehnte an Rentenbeiträgen genau null Euro wert!

    Die falsche Fragestellung

    Beim erneuten Durchgehen der Ergebnisse all dieser Rechner wurde mir klar, dass sie letztlich alle dieselbe Frage beantworteten: Wie viel Vermögen brauche ich, um für den Rest meines Lebens ausschließlich von meinem Kapital zu leben?

    Dieser Ansatz erschien mir keineswegs unlogisch. Wenn jemand tatsächlich mit 30 Jahren seine berufliche Tätigkeit vollständig beenden und mehrere Jahrzehnte ausschließlich von seinem Portfolio leben möchte, ist es nur logisch, das dafür notwendige Kapital zu berechnen. Genau für diesen Zweck wurde die 4-%-Regel ursprünglich entwickelt.

    Doch in diesem Szenario erkannte ich mich nicht wieder.

    Als ich finanzielle Freiheit für mich entdeckte, war ich nicht 25 Jahre alt. Ich hatte bereits mehrere Jahrzehnte Berufsleben hinter mir, mehrere Jahrzehnte lang Beiträge gezahlt und vor allem die Gewissheit, dass ein Teil meiner zukünftigen Einkünfte bereits existierte. Vor diesem Hintergrund erschien mir die Idee, den Kapitalbedarf für die Finanzierung meines gesamten Lebens ausschließlich durch mein Portfolio zu berechnen, immer weniger sinnvoll.

    Mir wurde sogar bewusst, dass mich finanzielle Freiheit, so wie sie gewöhnlich dargestellt wird, eigentlich gar nicht interessierte. Ich wollte nicht jeden einzelnen Euro meines Einkommens bis an mein Lebensende ersetzen. Was ich wollte, war mehr Freiheit: knapp zehn zusätzliche Jahre vor dem offiziellen Renteneintritt, mehr Zeit für meine Familie, mehr Reisen und die Möglichkeit, deutlich früher als geplant wieder selbst über meine Zeit zu bestimmen.

    Wenn ein 50-Jähriger einen Rechner nutzt, der eigentlich für einen 30-jährigen Frühruheständler entwickelt wurde, kann das Ergebnis mathematisch korrekt und gleichzeitig nahezu nutzlos sein: Die angezeigte Zahl beantwortet durchaus die gestellte Frage. Es ist nur nicht die richtige Fragestellung.

    Ich begann also, die Dinge anders zu betrachten. Wer bereits zwanzig, fünfundzwanzig oder dreißig Jahre gearbeitet hat, bewegt sich nicht ohne Sicherheitsnetz. Im Gegenteil: Ein Teil der zukünftigen Einnahmen ist bereits aufgebaut, Ansprüche wurden erworben, und die finanzielle Ausgangslage hat nur noch wenig mit der eines jungen Investors gemeinsam, der gerade erst mit dem Vermögensaufbau beginnt.

    In meinem eigenen Fall hätten mir mehrere Jahrzehnte an Beitragszahlungen selbst dann bereits Ansprüche gesichert, die später mehrere Tausend Euro monatliches Einkommen ermöglichen würden, wenn ich von heute auf morgen aufgehört hätte zu arbeiten. Natürlich hätte ich noch nicht alle Ansprüche erworben, die ich bis zum Ende meiner beruflichen Laufbahn aufbauen werde. Ein erheblicher Teil dieser zukünftigen Einkünfte existierte jedoch bereits. Die Rechner hingegen verlangten von mir, so zu denken, als würde diese Realität überhaupt nicht existieren.

    Hier liegt das größte Missverständnis: Wer mit 50 Jahren ausschließlich auf sein finanzielles Vermögen schaut, vergisst oft, dass ein Teil seines zukünftigen Vermögens bereits über Jahrzehnte hinweg aufgebaut wurde. Dieser Wert ist weniger sichtbar als ein ETF-Portfolio oder ein Wertpapierdepot, aber deshalb nicht weniger real.

    Ab diesem Moment ging es für mich nicht mehr darum, herauszufinden, wie ich mein gesamtes Leben allein mit meinem Portfolio finanzieren könnte. Ich wollte vielmehr verstehen, wie viel Kapital ich benötigen würde, um die Brücke zwischen meiner heutigen Situation und den Einkünften zu schlagen, die ich über Jahrzehnte hinweg bereits aufgebaut hatte.

    Die Grenze mag auf den ersten Blick gering erscheinen. Tatsächlich trennt sie jedoch zwei völlig unterschiedliche Ansätze zur finanziellen Freiheit voneinander und kann den Unterschied von mehreren Hunderttausend Euro beim notwendigen Vermögensaufbau ausmachen.

    Ohne es damals zu wissen, entfernte ich mich Schritt für Schritt vom klassischen FIRE-Modell und näherte mich immer mehr dem an, was ich heute die finanzielle Brücke nenne.

    Was ist ein Jahrzehnt Freiheit wert?

    Die Rechner kamen also zu dem Schluss, dass ich für den Rest meines Lebens ein Vermögen zwischen 800.000 € und 1,2 Millionen € benötigen würde, um mehrere Tausend Euro monatliches Einkommen zu erzielen.

    Meine eigenen Berechnungen führten mich jedoch zu einem völlig anderen Ergebnis: Je stärker ich die Einkünfte berücksichtigte, die bereits durch Jahrzehnte von Beitragszahlungen aufgebaut worden waren, desto weiter entfernte sich mein Ziel von der Millionengrenze. Während die Rechner mir Vermögensziele im siebenstelligen Bereich präsentierten, kam ich Schritt für Schritt auf einen Kapitalbedarf von etwa 300.000 bis 350.000 Euro. Der Unterschied war so groß, dass ich mich lange fragte, wo der Fehler lag.

    In Wirklichkeit gab es keinen.

    Die Rechner beantworteten schlicht eine andere Frage als ich. Sie versuchten zu ermitteln, welches Vermögen notwendig wäre, um ein ganzes Leben zu finanzieren. Ich hingegen wollte vor allem zehn Jahre Leben zurückgewinnen. Zehn Jahre, in denen ich mehr reisen, mehr Zeit mit meiner Familie verbringen und deutlich früher als geplant selbst über meine Zeit bestimmen könnte, anstatt mich nach einem von der Rentengesetzgebung vorgegebenen Kalender zu richten.

    Dieser Perspektivwechsel führt zu enormen Unterschieden: Während mich ein klassischer Rechner zu einem Zielvermögen von nahezu einer Million Euro führte, kam ich mit meinem eigenen Ansatz auf einen Kapitalbedarf von lediglich 300.000 bis 350.000 Euro.

    Genau hier entsteht die größte Verwirrung rund um finanzielle Freiheit nach dem 45. Lebensjahr: Wenn ein Rechner ausgibt, dass man eine Million Euro braucht, um finanziell frei zu werden, ziehen viele sofort den Schluss, dass dieses Ziel unerreichbar ist. Diese Reaktion ist vollkommen nachvollziehbar. Nur die wenigsten nehmen sich die Zeit zu hinterfragen, ob diese Zahl überhaupt zu ihrer persönlichen Situation passt.

    Die meisten Menschen in ihren Vierzigern und Fünfzigern versuchen nicht unbedingt, ihr gesamtes Einkommen bis ans Lebensende zu ersetzen. Sie möchten vielmehr einige Jahre früher aus dem Berufsleben aussteigen, ihre Arbeitszeit reduzieren, mehr reisen, mehr Zeit mit ihrer Familie verbringen oder schlicht mehr Entscheidungsfreiheit gewinnen. Mit anderen Worten: Sie wollen eine Übergangsphase finanzieren, nicht ihr gesamtes Leben.

    Diesen Übergang begann ich schließlich als die finanzielle Brücke zu bezeichnen. Das Bild dahinter ist bewusst einfach: Wenn man einen Fluss überqueren muss, baut man keine Straße rund um die Welt. Es genügt, eine Brücke zu errichten, die stabil genug ist, um das andere Ufer zu erreichen. Für jemanden, der bereits mehrere Jahrzehnte gearbeitet hat, existiert dieses andere Ufer bereits. Es besteht aus künftigen Rentenzahlungen, erworbenen Ansprüchen und aufgeschobenen Einkünften, die Jahr für Jahr aufgebaut wurden.

    Aus dieser Perspektive erscheint finanzielle Freiheit nicht länger als ein Millionenprojekt, das nur wenigen Privilegierten vorbehalten ist. Sie wird zu einem deutlich erreichbareren Ziel: ein Vermögen aufzubauen, das die Distanz überbrückt zwischen der heutigen Situation und den Einkünften, die wir seit Beginn unseres Berufslebens bereits Schritt für Schritt aufgebaut haben.

    Fazit

    Millionen Menschen entdecken heute das Thema finanzielle Freiheit erst nach mehreren Jahrzehnten im Berufsleben. Sie öffnen einen Rechner, geben ihre Ausgaben ein, sehen ein Zielvermögen von nahezu einer Million Euro und schließen die Seite wieder mit der Überzeugung, dass es für sie längst zu spät ist.

    Das ist eine verpasste Chance von enormem Ausmaß.

    Diese Menschen starten nicht bei null. Sie haben bereits zwanzig, fünfundzwanzig oder dreißig Jahre gearbeitet. In all diesen Jahren haben sie Ansprüche aufgebaut, die einen bedeutenden Teil ihres späteren Lebens finanzieren werden. Ihr Girokonto und ihre Sparkonten erzählen daher nur einen Teil ihrer finanziellen Geschichte. Der Rest erscheint nicht unmittelbar auf einem Bildschirm, existiert aber bereits in Form von Rentenansprüchen, die eines Tages die Rolle des Einkommens übernehmen werden.

    Indem sie diese zukünftigen Einkünfte so behandeln, als würden sie nicht existieren, liefern die Rechner mathematisch durchaus schlüssige Ergebnisse, die für die Menschen, die sie nutzen, jedoch oft völlig an der Realität vorbeigehen. Sie vermitteln einer 50-jährigen Person, dass sie Millionär werden müsse, um finanziell frei zu sein, obwohl der tatsächliche Kapitalbedarf vielleicht nur bei 300.000 oder 350.000 Euro liegt. Indem sie ihr einen Berg präsentieren, den sie nie hätte erklimmen müssen, bringen sie viele Menschen dazu, aufzugeben, bevor sie überhaupt den ersten Schritt gemacht haben.

    Genau deshalb ist dieser Perspektivfehler so gravierend. Er verändert nicht nur ein paar Zahlen in einer Tabelle. Er nimmt ganz gewöhnlichen Menschen eine außergewöhnliche Möglichkeit: weniger zu arbeiten, früher aus dem Berufsleben auszusteigen, mehr zu reisen, mehr Zeit mit ihrer Familie zu verbringen und bis zu zehn Jahre Leben zurückzugewinnen, die sie glaubten dem offiziellen Rentenalter opfern zu müssen.

    Mit 50 ist es nicht zu spät, mit dem Investieren zu beginnen. Es ist nicht zu spät, sich mehr Freiheit aufzubauen. Zu spät ist es lediglich, weiterhin Werkzeuge zu nutzen, die mit einem einzigen Mausklick mehrere Jahrzehnte Arbeit und Beitragszahlungen ausblenden.

    Die meisten Menschen zwischen 42 und 54 Jahren müssen keine Millionäre werden. Sie müssen ihre Ansprüche kennen, die Distanz bis zu ihren künftigen Rentenzahlungen einschätzen und das Kapital aufbauen, das erforderlich ist, um diese Distanz zu überbrücken.

    Sie müssen nicht ein ganzes Leben finanzieren. Sie müssen eine Brücke bauen, die ihnen zehn Jahre Freiheit schenkt.

    Kein Titel

    September 3, 2026

    Avatar for trpsttrp-gettext data-trpgettextoriginal4322trpenAnonymtrpsttrp-gettexttrpen
    trpsttrp-gettext data-trpgettextoriginal4322trpenAnonymtrpsttrp-gettexttrpen
  • MSCI World, SP 500 oder Europa: Wie findet man sich zurecht?

    Wenn man beginnt, in ETFs zu investieren, stößt man meist schon sehr schnell auf dieselben Begriffe: MSCI World, S&P 500 oder Europa.

    Je mehr Artikel man liest, Videos anschaut oder sich in Foren informiert, desto eher entsteht der Eindruck, man müsse unbedingt den besten ETF finden. Manche setzen auf die USA, andere bevorzugen eine weltweite Streuung. Wieder andere fühlen sich Europa stärker verbunden und vertreten ihre jeweilige Sichtweise mit eigenen Argumenten.

    Anfangs habe ich die Frage genauso betrachtet. So, als gäbe es irgendwo die eine offensichtliche Antwort und man müsste sie nur finden.

    Mit etwas Abstand betrachtet glaube ich, dass die Entscheidung weniger kompliziert ist, als sie auf den ersten Blick wirkt. Ein MSCI World ETF, ein S&P-500-ETF und ein Europa-ETF erzählen nicht dieselbe Geschichte. Hinter diesen drei ETF-Familien verbergen sich vielmehr drei leicht unterschiedliche Sichtweisen auf die Weltwirtschaft und den langfristigen Vermögensaufbau. Bevor wir ihre Vor- und Nachteile vergleichen, lohnt es sich zu verstehen, was man mit jeder dieser Varianten tatsächlich kauft.

    Seit Beginn dieser Serie haben wir über Ziele, Sparen, Regelmäßigkeit, Vermögensallokation und ETFs gesprochen. Die Grundlagen sind nun gelegt.

    Ab diesem Punkt werden die Entscheidungen deutlich konkreter: Es geht nicht mehr nur darum, die grundlegenden Prinzipien des Investierens zu verstehen. Nun kann man beginnen, über den tatsächlichen Aufbau eines Vermögens nachzudenken: Welche ETFs soll man nutzen? Wie lassen sie sich kombinieren? Welchen Platz sollten liquide Mittel, Sicherheit oder andere Anlageklassen wie Gold einnehmen? Mit anderen Worten: Wir verlassen nach und nach die Theorie und nähern uns der praktischen Umsetzung.

    Schauen wir uns also zunächst an, was sich tatsächlich hinter diesen drei großen ETF-Familien verbirgt.

    Die Welt-ETFs

    Wenn Anleger von einem Welt-ETF sprechen, beziehen sie sich in der Regel auf ETFs, die den MSCI World Index nachbilden.

    Es gibt nicht nur einen MSCI-World-ETF, sondern mehrere. Verschiedene Fondsgesellschaften bieten ihre jeweils eigene Version dieses Index an.

    Einige häufig genutzte Welt-ETFs:

    • Vanguard FTSE Developed World
    • Amundi MSCI World
    • iShares Core MSCI World
    • Xtrackers MSCI World

    Auch wenn sich die einzelnen ETFs in manchen Details unterscheiden können, bleibt die Grundidee weitgehend dieselbe: in die großen Unternehmen der entwickelten Volkswirtschaften zu investieren.

    Konkret bedeutet der Kauf eines Welt-ETFs, dass Sie indirekt an Unternehmen beteiligt sind, mit denen die meisten von uns im Alltag bereits in Berührung kommen oder deren Produkte und Dienstleistungen nutzen: Microsoft, Apple, Nvidia, Amazon, Alphabet, Nestlé, ASML, SAP, Siemens, Toyota oder LVMH. Sie investieren also weder in ein einzelnes Unternehmen noch in einen einzigen Wirtschaftssektor. Stattdessen beteiligen Sie sich an der Entwicklung eines großen Teils der entwickelten Weltwirtschaft.

    Nehmen wir ein bewusst vereinfachtes Beispiel.

    Stellen wir uns zwei Anleger vor, die jeweils über 10.000 € verfügen.

    Der erste Anleger entscheidet sich dafür, ausschließlich die Aktie eines einzigen Unternehmens zu kaufen. Gerät dieses Unternehmen in ernsthafte Schwierigkeiten, kann ein erheblicher Teil seines Vermögens davon betroffen sein.

    Der zweite Anleger investiert dieselben 10.000 € in einen Welt-ETF. Sein Geld wird dadurch auf mehrere hundert Unternehmen verteilt, die in verschiedenen Ländern tätig sind und unterschiedlichen Branchen angehören. Einige werden wachsen, andere werden an Wert verlieren, doch sein Ergebnis hängt deutlich weniger vom Schicksal eines einzelnen Unternehmens ab. Genau diese Diversifikation erklärt einen großen Teil der Beliebtheit von Welt-ETFs bei langfristig orientierten Anlegern.

    Dieser Ansatz bietet noch einen weiteren Vorteil: Man muss nicht versuchen, die Gewinner von morgen auszuwählen. Niemand weiß heute, welche Unternehmen in zehn oder fünfzehn Jahren am erfolgreichsten sein werden. Wer in einen Welt-ETF investiert, akzeptiert diese Unsicherheit und entscheidet sich einfach dafür, am allgemeinen Wachstum der großen Unternehmen der entwickelten Volkswirtschaften teilzuhaben.

    Das bedeutet natürlich nicht, dass das Risiko verschwindet. Die Märkte können schwierige Phasen durchlaufen, und auch ein Welt-ETF kann während einer Börsenkrise an Wert verlieren. Der entscheidende Unterschied besteht jedoch darin, dass sich das Risiko auf eine deutlich größere Anzahl von Unternehmen verteilt als bei einer Investition, die sich nur auf wenige einzelne Aktien konzentriert.

    Aus diesem Grund gilt der Welt-ETF oft als eines der einfachsten Instrumente, um den Wachstumsanteil eines langfristig aufgebauten Vermögens abzubilden.

    Zusammengefasst:

    • Sie investieren in mehrere hundert Unternehmen.
    • Sie sind über verschiedene Länder und zahlreiche Branchen diversifiziert.
    • Sie sind nicht vom Erfolg eines einzelnen Unternehmens abhängig.
    • Sie setzen auf das Wachstum der entwickelten Weltwirtschaft als Ganzes.
    • Einfachheit und Diversifikation gehören zu den größten Stärken eines Welt-ETFs.

    S&P-500-ETFs

    Wenn Anleger vom S&P 500 sprechen, beziehen sie sich auf einen Index, der die 500 größten börsennotierten Unternehmen der Vereinigten Staaten umfasst. Wie beim MSCI World bieten auch hier mehrere Fondsgesellschaften eigene ETFs an, die diesen Index nachbilden.

    Konkret bedeutet der Kauf eines S&P-500-ETFs, dass Sie in Unternehmen wie Microsoft, Apple, Nvidia, Amazon, Alphabet, Meta, Berkshire Hathaway, JPMorgan oder Visa investieren.

    Viele Anleger sind überrascht zu erfahren, dass ein Welt-ETF bereits einen erheblichen Anteil an US-Unternehmen enthält. Die großen amerikanischen Konzerne nehmen darin einen sehr bedeutenden Platz ein. Der eigentliche Unterschied liegt daher nicht in den Unternehmen selbst, sondern in ihrer Gewichtung innerhalb des Portfolios. Mit einem S&P-500-ETF konzentrieren Sie Ihre gesamte Aktienanlage auf die Vereinigten Staaten, während Sie mit einem Welt-ETF zwar ebenfalls stark in amerikanische Unternehmen investiert bleiben, gleichzeitig aber auch Anteile aus Europa, Japan, Kanada, Australien und anderen entwickelten Volkswirtschaften halten.

    Mit einem S&P-500-ETF trifft man daher eine deutlich konzentriertere Entscheidung: Man setzt nicht mehr auf die Gesamtheit der entwickelten Volkswirtschaften. Stattdessen räumt man den Vereinigten Staaten eine nahezu ausschließliche Stellung im Portfolio ein.

    Nehmen wir ein einfaches Beispiel. Stellen wir uns zwei Anleger vor, die jeweils über 20.000 € verfügen.

    Der erste Anleger investiert in einen Welt-ETF. Sein Portfolio ist dadurch über die Vereinigten Staaten, Europa, Japan, Kanada, Australien und weitere entwickelte Volkswirtschaften verteilt.

    Der zweite Anleger investiert in einen S&P-500-ETF. Sein Portfolio ist ausschließlich den großen amerikanischen Unternehmen ausgesetzt.

    Sollten die USA den Rest der Welt weiterhin übertreffen, könnte der zweite Anleger bessere Ergebnisse erzielen. Entwickeln sich jedoch andere Regionen der Welt günstiger, profitiert der erste von seiner breiteren Diversifikation.

    Genau hier liegt der eigentliche Unterschied.

    Der Anleger, der den S&P 500 bevorzugt, geht in der Regel davon aus, dass die großen amerikanischen Unternehmen auch künftig eine dominierende Rolle in der Weltwirtschaft spielen werden. Wer sich für einen Welt-ETF entscheidet, bevorzugt dagegen eine breitere geografische Streuung seines Investments.

    Keine dieser beiden Herangehensweisen ist zwangsläufig besser als die andere. Sie unterscheiden sich lediglich durch den Grad ihrer Konzentration. Und das ändert nichts daran, dass auch der S&P 500 bereits sehr breit diversifiziert ist. Fünfhundert Unternehmen bilden schon eine äußerst solide Grundlage für den langfristigen Vermögensaufbau.

    Zusammengefasst:

    • Sie investieren in die 500 größten amerikanischen Unternehmen.
    • Sie profitieren von einer breiten Diversifikation, die geografisch jedoch stärker konzentriert ist.
    • Sie geben der amerikanischen Wirtschaft einen zentralen Platz in Ihrem Portfolio.
    • Sie erhalten Zugang zu einigen der einflussreichsten Unternehmen der Welt.
    • Das Wachstumspotenzial ist hoch, die Abhängigkeit von den Vereinigten Staaten jedoch ebenfalls.

    Europa-ETFs

    Europa-ETFs umfassen die wichtigsten börsennotierten Unternehmen des europäischen Kontinents. Im Gegensatz zum MSCI World, der mehrere Weltregionen abdeckt, oder dem S&P 500, der sich ausschließlich auf die Vereinigten Staaten konzentriert, besteht ihr Ziel darin, Anlegern eine Beteiligung an den großen europäischen Unternehmen zu ermöglichen.

    Wie bei den anderen ETF-Familien bieten auch hier mehrere Fondsgesellschaften ihre eigene Version an.

    Einige häufig genutzte Europa-ETFs:

    • Amundi STOXX Europe 600
    • iShares STOXX Europe 600
    • Xtrackers STOXX Europe 600
    • Amundi MSCI Europe

    Hinter diesen ETFs stehen einige der größten Unternehmen Europas, darunter LVMH, Nestlé, ASML, SAP, Siemens, Schneider Electric, Allianz, Airbus oder Unilever.

    Konkret bedeutet die Investition in einen Europa-ETF, dass Sie Ihr Portfolio auf die großen europäischen Unternehmen konzentrieren, anstatt auf die gesamte entwickelte Weltwirtschaft zu setzen.

    Dieser Ansatz hat eine interessante Besonderheit: Viele Anleger leben und arbeiten bereits in Europa. Sie kennen die europäischen Unternehmen, ihre Marken und ihr wirtschaftliches Umfeld oft besser. Manche bevorzugen daher eine stärkere Investition in eine Region, die sie nach eigener Einschätzung besser verstehen.

    Nehmen wir ein einfaches Beispiel.

    Stellen wir uns eine Person vor, die ihr Leben zwischen Frankreich und Deutschland verbringt. Wahrscheinlich nutzt sie bereits Produkte oder Dienstleistungen von Unternehmen wie LVMH, Airbus, Siemens, Allianz oder SAP. Mit einem Europa-ETF wird sie indirekt Anteilseignerin vieler Unternehmen, die bereits heute Teil ihres Alltags sind.

    Der Nachteil dabei ist, dass die Diversifikation geringer ausfällt als bei einem Welt-ETF. Der Anleger verzichtet weitgehend auf die direkte Beteiligung an den großen amerikanischen Konzernen wie Microsoft, Apple, Nvidia, Amazon oder Alphabet, die heute einen wichtigen Platz in der Weltwirtschaft einnehmen.

    Das erklärt auch, warum Europa-ETFs häufig eher als Ergänzung denn als vollständiger Ersatz für einen Welt-ETF genutzt werden.

    Der Anleger, der einen Europa-ETF bevorzugt, ist in der Regel der Ansicht, dass europäische Unternehmen weiterhin attraktiv bleiben und möchte ihnen einen größeren Platz in seinem Portfolio einräumen. Wer sich dagegen für einen Welt-ETF entscheidet, bevorzugt eine breitere Streuung seines Investments über mehrere Regionen der Welt.

    Wie beim S&P 500 ist keine dieser Herangehensweisen grundsätzlich besser als die andere. Sie spiegeln lediglich unterschiedliche Entscheidungen in Bezug auf die geografische Diversifikation wider.

    Zusammengefasst:

    • Sie investieren in die wichtigsten europäischen Unternehmen.
    • Sie investieren in Unternehmen wie LVMH, Nestlé, ASML, SAP, Siemens oder Airbus.
    • Sie geben dem europäischen Kontinent den Vorzug gegenüber der Weltwirtschaft als Ganzes.
    • Die Diversifikation bleibt zwar erheblich, ist jedoch begrenzter als bei einem Welt-ETF.
    • Europa-ETFs werden häufig als Ergänzung innerhalb eines breiter aufgestellten Portfolios genutzt.

    Ein reales Portfolio sollte nicht nur aus einem einzigen ETF bestehen

    Nachdem wir die Welt-ETFs, die S&P-500-ETFs und die Europa-ETFs kennengelernt haben, könnte man leicht zu dem Schluss kommen, dass es nun ausreicht, sich für einen davon zu entscheiden und über viele Jahre hinweg regelmäßig zu investieren.

    Für manche Anleger kann dieser Ansatz vollkommen ausreichend sein, und viele Vermögen werden tatsächlich rund um einen einzigen ETF aufgebaut, der Monat für Monat regelmäßig bespart wird. Diese Lösung hat den Vorteil, einfach, übersichtlich und langfristig leicht umzusetzen zu sein.

    Aber wenn ein Vermögen dazu bestimmt ist, mehrere Jahre Freiheit vor dem Renteneintritt zu finanzieren, ist Wachstum nicht mehr die einzige Priorität.

    Stellen wir uns eine Person vor, die plant, in fünf Jahren dank des aufgebauten Kapitals vollständig mit dem Arbeiten aufzuhören. Kommt es wenige Monate vor diesem Zeitpunkt zu einem starken Börsenrückgang, ist die Situation nicht dieselbe wie für einen Anleger, der noch weitere zehn Jahre investiert bleiben möchte. Im einen Fall handelt es sich lediglich um einen vorübergehenden Rückgang. Im anderen kann eine solche Korrektur das gesamte Vorhaben oder zumindest einen Teil davon infrage stellen.

    In dieser Situation muss das Kapital natürlich weiter wachsen. Gleichzeitig muss es aber auch in der Lage sein, seine Aufgabe zu erfüllen, wenn der Zeitpunkt des Ausstiegs näher rückt. Genau aus diesem Grund bauen viele Anleger ihr Vermögen nicht mehr ausschließlich rund um eine einzige Anlage auf. Stattdessen organisieren sie es nach und nach in verschiedene Vermögensbausteine, von denen jeder eine bestimmte Funktion erfüllt.

    Ein Teil des Vermögens bleibt in den Märkten investiert, um langfristig weiter zu wachsen. Ein anderer Teil wird in stabileren oder jederzeit verfügbaren Anlagen gehalten. Manche Menschen ergänzen ihr Portfolio außerdem um einen kleinen Goldanteil, um die Gesamtstabilität des Vermögens zu stärken.

    Der Gesamtwert des Vermögens bleibt derselbe. Die Art und Weise, wie dieses Vermögen organisiert ist, kann jedoch völlig unterschiedlich sein.

    Mit der Zeit ähnelt ein Vermögen oft eher einem Werkzeugkasten als einer einzelnen Geldanlage. Jeder Baustein hat darin seinen festen Platz und erfüllt eine bestimmte Aufgabe.

    In der FireBridge-Logik ist diese Unterscheidung von entscheidender Bedeutung. Der Aufbau einer finanziellen Brücke besteht nicht nur darin, genügend Kapital anzusammeln, um mit dem Arbeiten aufzuhören. Man muss auch sicherstellen, dass dieses Kapital seine Aufgabe weiterhin erfüllen kann, wenn der Zeitpunkt gekommen ist, diese Brücke tatsächlich zu überqueren.

    Deshalb betrachte ich ETFs nicht als die alleinige Antwort auf alle Fragen der Vermögensplanung, auch wenn sie heute einen zentralen Platz in meinem Portfolio einnehmen und den wichtigsten Wachstumsmotor meines Vermögens darstellen. Sie sind jedoch nicht die einzigen Bestandteile des Systems.

    Persönlich betrachte ich Vermögen lieber als eine Sammlung sich ergänzender Bausteine und nicht als eine einzige Geldanlage. ETFs nehmen dabei einen wichtigen Platz ein, weil sie Wachstum und Diversifikation ermöglichen. Liquidität und sicherere Anlagen erfüllen dagegen eine andere Funktion: Sie sorgen für Stabilität und stellen sicher, dass jederzeit verfügbare Mittel vorhanden sind, wenn die Märkte eine schwierige Phase durchlaufen. Auch ein kleiner Goldanteil kann seinen Platz haben, um die Widerstandsfähigkeit des Gesamtvermögens zu erhöhen.

    Wenn sich die Märkte positiv entwickeln, richtet sich die Aufmerksamkeit ganz natürlich auf die ETFs. Je näher jedoch das Ziel rückt, mit dem Arbeiten aufzuhören, desto wichtiger werden die Sicherheitsbausteine des Portfolios. Sie sind dann genauso wichtig wie der Wachstumsanteil selbst.

    Die Wahl der ETFs ist also nur ein Teil der Gleichung. Genauso wichtig ist die Frage, wie das gesamte Vermögen strukturiert und organisiert wird.

    Denn Vermögen aufzubauen bedeutet nicht nur, die richtigen Investitionen auszuwählen. Es geht auch darum, ein System zu schaffen, das weiterhin funktioniert, wenn die Märkte weniger günstig werden.

    Mit dieser Denkweise beschäftigen wir uns ausführlicher in den kommenden Artikeln der neuen Rubrik Vermögen aufbauen.

  • Die 5 Regeln der FireBridge-Methode

    Freiheit gewinnen, ohne Lebenszeit dafür zu opfern.

    Ich habe Dutzende Bücher und Artikel über Geldanlage, finanzielle Unabhängigkeit und die FIRE-Bewegung gelesen. Viele davon haben mir geholfen, besser mit meinem Geld umzugehen. Einige erklärten, wie man jeden Euro optimiert, Ausgaben reduziert oder den theoretischen Zeitpunkt eines vorzeitigen Ruhestands berechnet. Doch je mehr ich las, desto stärker blieb ein gewisses Unbehagen bestehen. Je intensiver ich mich mit manchen Strategien beschäftigte, desto mehr hatte ich den Eindruck, dass sie auf einem unausgesprochenen Tauschgeschäft beruhen: einen Teil des heutigen Lebens zu opfern, um morgen mehr Freiheit zu gewinnen. Ausgaben auf ein Minimum zu reduzieren, bestimmte Projekte aufzuschieben, wertvolle Erfahrungen immer weiter nach hinten zu verschieben oder jahrelang in einer Logik der Entbehrung zu leben, nur um ein finanzielles Ziel schneller zu erreichen. Diese Sichtweise entsprach nie wirklich meiner eigenen Vorstellung von Freiheit.

    Ich bin fest davon überzeugt, dass finanzielle Freiheit einen großen Wert besitzt. Auch ich verfolge dieses Ziel seit vielen Jahren. Doch ich weigere mich, die heutige Lebensqualität dem morgigen Freiheitsgewinn zu opfern.

    Die Jahre, die wir heute leben, sind genauso wertvoll wie die Freiheit, die wir morgen gewinnen möchten.

    Diese Überzeugung hat mich dazu gebracht, einen anderen Ansatz zur finanziellen Unabhängigkeit zu entwickeln. Einen Ansatz, der versucht, zukünftige Freiheit mit heutiger Lebensqualität zu verbinden, finanzielle Optimierung mit Lebensfreude sowie finanzielle Disziplin mit persönlicher Ausgeglichenheit.
    Diese Überlegungen entwickelten sich im Laufe der Zeit zu einer echten Philosophie und schließlich zu einer strukturierten Methode. Irgendwann gab ich ihr einen Namen: die FireBridge-Methode. Sie verspricht weder schnellen Reichtum noch einen vorgezogenen Ruhestand um jeden Preis. Sie beruht auf einer einfachen Grundidee: mehr Freiheit zu gewinnen, ohne dafür Lebensjahre zu verkaufen. Heute wird jede meiner Entscheidungen, ob finanzieller oder persönlicher Natur, von fünf einfachen Regeln geleitet.

    Diese fünf Regeln bilden das Fundament der FireBridge-Methode. Sie leiten jede meiner Entscheidungen – ob es um Investitionen, Konsumverhalten, berufliche Entscheidungen oder ganz einfach darum geht, wie ich meine Zeit gestalten und leben möchte.

    1. Systemstabilität ist wichtiger als Perfektion

    Müsste ich diese erste Regel in einem einzigen Satz zusammenfassen, dann wäre es dieser: Eine gute Strategie, die zwanzig Jahre lang konsequent umgesetzt wird, ist mehr wert als eine perfekte Strategie, die nach drei Jahren aufgegeben wird. In der Welt des Investierens besteht ständig die Versuchung, nach der idealen Lösung zu suchen – nach jener Lösung, mit der man schneller, einfacher und erfolgreicher sein kann als andere. Ich habe sogar erlebt, wie Investoren mehr Zeit damit verbrachten, ihre Strategie ständig anzupassen, als sie tatsächlich umzusetzen. Sie optimieren ihr Portfolio unaufhörlich und verlieren dabei das aus den Augen, was wirklich zählt: Beständigkeit.

    Mit der Zeit wurde mir klar, dass eine Anlagestrategie nicht nur eine Frage der theoretischen Rendite ist. Sie ist ebenso eine Frage des Verhaltens. Die beste Strategie ist jene, die man konsequent beibehalten kann – wenn die Märkte steigen, wenn sie fallen, wenn die Medien die nächste Krise ausrufen oder wenn ein neuer Finanztrend plötzlich alle Aufmerksamkeit auf sich zieht. Stabilität ist nicht der Feind der Performance. Sie ist oft sogar ihre Voraussetzung.

    Deshalb habe ich mich bewusst dafür entschieden, ein einfaches, verständliches und langfristig tragfähiges System aufzubauen, ohne zu versuchen, die Märkte vorherzusagen, die nächsten Trends zu erkennen oder mein Portfolio alle sechs Monate neu auszurichten. Mein Ziel ist ein System, das robust genug ist, um heute, morgen und auch in zehn Jahren noch zu funktionieren. Ein System, das wirtschaftliche Zyklen, Krisen und Phasen der Euphorie übersteht, ohne dass ich meine grundlegenden Überzeugungen ständig infrage stellen muss.

    Finanzieller Erfolg entsteht nicht durch einige wenige außergewöhnliche Entscheidungen. Er ist das Ergebnis von Hunderten vernünftiger Entscheidungen, die über viele Jahre hinweg konsequent wiederholt werden. Stabilität ist kein Mangel an Ehrgeiz. Im Gegenteil: Sie ist die bewusste Entscheidung, Beständigkeit höher zu bewerten als ständige Unruhe, den langfristigen Horizont über den Lärm der täglichen Nachrichten zu stellen und konsequente Umsetzung wichtiger zu nehmen als Perfektion.

    Ich suche nicht nach dem perfekten System, sondern nach demjenigen, das ich auch dann noch anwenden kann, wenn die nächste Krise kommt, die Märkte einbrechen oder der nächste Finanztrend versucht, meine Aufmerksamkeit auf sich zu ziehen.

    2. Optimieren ohne Verzicht

    Wenn es eine Idee gibt, die ich entschieden ablehne, dann die Vorstellung, dass finanzielle Unabhängigkeit zwangsläufig auf Kosten der Lebensqualität erreicht werden müsse. Ich habe FIRE oft als Wettlauf um die höchste Sparquote dargestellt gesehen, bei dem jede Ausgabe verdächtig erscheint und jeder Genuss als Bedrohung für das große Ziel gilt. Diese Sichtweise passt weder zu meiner Persönlichkeit noch zu meinem Verständnis von Freiheit. Ich sehe keinen Sinn darin, ein paar Jahre zusätzlicher Freiheit in der Zukunft zu gewinnen, wenn der Preis dafür darin besteht, die Jahre zu verschlechtern, die ich heute lebe.

    Finanzen zu optimieren bleibt dennoch wichtig. Der Unterschied besteht darin, dass ich nicht alles eliminieren möchte, was Geld kostet, sondern nur das, was keinen echten Mehrwert schafft. Es gibt einen grundlegenden Unterschied zwischen einer unnötigen Ausgabe und einer Ausgabe, die unser Leben tatsächlich bereichert. Die erste sollte hinterfragt werden. Die zweite verdient es oft, beibehalten zu werden. Die FireBridge-Methode bedeutet daher nicht, weniger zu leben, um mehr zu investieren. Sie bedeutet, mehr in das zu investieren, was wirklich zählt, während alles andere reduziert wird.

    Dieser Ansatz hat dazu geführt, dass ich jeden Euro als ein Werkzeug betrachte und nicht als Selbstzweck. Ein Teil meines Geldes wird investiert, um meine zukünftige Freiheit aufzubauen. Ein anderer Teil finanziert Erfahrungen, Projekte, gemeinsame Momente oder ganz einfach eine höhere Lebensqualität. Beides hat seinen Platz. Ein Leben, das sich ausschließlich um Konsum dreht, ist selten erfüllend. Ein Leben, das ausschließlich auf Vermögensaufbau ausgerichtet ist, ebenso wenig.

    Ich bin davon überzeugt, dass finanzielle Unabhängigkeit dem Leben dienen sollte – und nicht umgekehrt. Deshalb ziehe ich intelligente Optimierung blindem Verzicht vor. Es geht nicht darum, möglichst wenig auszugeben, sondern bewusst auszugeben. Jede Ausgabe, die ich streiche, sollte eine Form von Verschwendung darstellen – niemals eine Quelle von Glück, Lebensfreude oder Lebensqualität.

    Ich streiche nicht die Ausgaben, die meinem Leben echten Wert verleihen. Ich streiche jene, die meiner Zukunft schaden, ohne mein heutiges Leben zu bereichern.

    3. Nicht jeder Gewinn ist ein echter Gewinn

    Einer der häufigsten Fehler auf dem Weg zur finanziellen Unabhängigkeit besteht darin, ausschließlich auf den zukünftigen Gewinn zu schauen und dabei die heutigen Kosten zu vergessen. Eine Strategie kann auf dem Papier ausgezeichnet erscheinen, weil sie einige zusätzliche Jahre finanzieller Freiheit ermöglicht. Doch dieses Ergebnis hat nur dann einen wirklichen Wert, wenn der dafür zu zahlende Preis angemessen bleibt. Aus meiner Sicht gleicht ein Jahr gewonnener Freiheit in der Zukunft nicht automatisch ein Jahr verlorener Lebensqualität in der Gegenwart aus.

    Stellen wir uns vor, jemand könnte zwei zusätzliche Jahre finanzieller Freiheit gewinnen, indem er seinen Lebensstandard zehn Jahre lang drastisch reduziert. Auf dem Papier wirkt diese Rechnung verlockend. Doch wenn diese Entscheidung bedeutet, auf Familienurlaube zu verzichten, weniger Zeit mit den eigenen Kindern zu verbringen, weniger gemeinsame Erinnerungen zu schaffen, mehr Frustration im Alltag zu erleben und ständig das Gefühl zu haben, das eigentliche Leben auf morgen zu verschieben, dann drängt sich eine Frage auf: Wiegen diese zwei gewonnenen Jahre Freiheit wirklich all das auf, was in diesen zehn Jahren nicht gelebt wurde?

    Diese Frage führte schließlich dazu, dass ich einen einfachen Entscheidungsfilter entwickelte:

    Zukünftiger Gewinn – heutiger Preis = tatsächliches Ergebnis

    Jede wichtige Entscheidung kann durch diesen Filter betrachtet werden. Ob es darum geht, eine besser bezahlte Stelle anzunehmen, umzuziehen, bestimmte Ausgaben zu reduzieren, ein zusätzliches Projekt zu starten oder ein persönliches Ziel aufzuschieben – hinter jeder Entscheidung steht ein Gleichgewicht zwischen dem, was wir später gewinnen, und dem, was wir heute aufgeben. Eine Entscheidung ist nur dann wirklich positiv, wenn der zukünftige Nutzen die menschlichen, emotionalen oder persönlichen Kosten übersteigt, die in der Gegenwart dafür getragen werden müssen.

    Dieser Ansatz hat mich Schritt für Schritt von der Logik des Verzichts entfernt. Heute versuche ich nicht mehr, jede finanzielle Kennzahl zu maximieren, sondern das Gesamtergebnis zu verbessern. Eine Strategie, die mir drei zusätzliche Jahre Freiheit verschaffen würde, mich jedoch sieben Jahre Lebensfreude, Ausgeglichenheit oder innere Ruhe kostet, wäre für mich kein Fortschritt. Umgekehrt kann eine finanziell bescheidenere Entscheidung, die den Alltag kaum beeinträchtigt, zu einem deutlich besseren Gesamtergebnis führen.

    Mein eigentliches Ziel besteht daher nicht darin, möglichst viel Geld zu verdienen, sondern die richtige Balance zwischen der Freiheit, die ich für morgen aufbaue, und dem Leben, das ich heute führe, zu finden.

    Diese Regel zwingt mich dazu, jede Entscheidung als Ganzes zu betrachten und nicht nur durch die Brille ihrer finanziellen Auswirkungen. Sie erinnert mich daran, dass Fortschritt nicht nur eine Frage von Geld oder Rendite ist, sondern auch von Zeit, Erinnerungen, Erfahrungen und Lebensqualität. Auf diese Weise unterscheide ich zwischen echtem Fortschritt und bloßen Scheingewinnen.

    Ich bin nicht bereit, meine zukünftige Freiheit mit meinem heutigen Leben zu bezahlen.

    4. Disziplin schlägt Prognosen

    Wenn die Märkte mich im Laufe der Jahre eines gelehrt haben, dann dies: Die Fähigkeit, die Zukunft vorherzusagen, wird maßlos überschätzt. Jahr für Jahr versuchen Experten, die Entwicklung der Märkte vorherzusagen. Die einen kündigen die nächste Krise an, die anderen die nächste Wachstumsphase oder die nächste technologische Revolution. Manchmal erweisen sich diese Prognosen sogar als richtig – bis sie es nicht mehr sind. Eine Finanzstrategie auf die eigene Fähigkeit zu stützen, die Zukunft vorherzusagen, erscheint mir deshalb als ein äußerst fragiles Unterfangen.

    Die Märkte belohnen selten diejenigen, die die Zukunft richtig vorhersagen. Sie belohnen weit häufiger jene, die ihrem Plan treu bleiben, wenn Unsicherheit aufkommt. Denn finanzieller Erfolg hängt nicht nur davon ab, was man weiß. Er hängt vor allem davon ab, was man tut – immer wieder, Tag für Tag –, wenn die Nachrichten beunruhigend werden, die Märkte korrigieren oder die Versuchung entsteht, alles infrage zu stellen.

    Deshalb misst die FireBridge-Methode der Umsetzung mehr Bedeutung bei als der Vorhersage. Ich investiere lieber regelmäßig, als zu versuchen, den perfekten Zeitpunkt zu erwischen. Ich halte lieber konsequent an einem unvollkommenen Plan fest, als meine Strategie ständig an die Ereignisse des Tages anzupassen. Disziplin garantiert zwar nicht die bestmögliche Rendite, erhöht jedoch die Wahrscheinlichkeit deutlich, über lange Zeit hinweg ein gutes Ergebnis zu erzielen.

    Dieser Ansatz bietet noch einen weiteren, oft unterschätzten Vorteil: Er reduziert die mentale Belastung. Ich muss weder die nächste Krise vorhersagen noch den nächsten Höchststand oder Tiefpunkt der Märkte erraten. Meine Energie fließt in die konsequente Umsetzung meines Systems, anstatt in den Versuch, den Markt zu schlagen. Diese innere Gelassenheit ist vermutlich genauso viel wert wie die finanziellen Ergebnisse, die daraus entstehen.

    Ich weiß nicht, was die Märkte morgen tun werden. Ich weiß nur, was ich morgen tun werde.

    5. FIRE ist ein Verstärker, kein Retter

    Eine der größten Illusionen der finanziellen Unabhängigkeit besteht darin zu glauben, dass ein ausreichend großes Vermögen ein gewöhnliches Leben automatisch in ein außergewöhnliches verwandeln wird. Als ob Geld allein die Macht hätte, Frustrationen, Reue oder den über Jahre angesammelten Mangel an Sinn und Erfüllung verschwinden zu lassen. Diese Vorstellung hat mich nie überzeugt.

    Finanzielle Unabhängigkeit bleibt in erster Linie ein Werkzeug. Sie ersetzt weder menschliche Beziehungen noch persönliche Projekte oder die Erfahrungen, die dem Lauf der Zeit ihren Wert verleihen. Sie erschafft kein erfülltes Leben aus dem Nichts. Wer vor FIRE unglücklich war, wird nicht automatisch danach glücklich sein. Umgekehrt wird jemand, der sein Leben bereits schätzt und genießt, schlicht über mehr Freiheit verfügen, es nach den eigenen Vorstellungen zu leben.

    So sehe ich FIRE: nicht als Fluchtweg, sondern als Verstärker. Ich investiere nicht, um meinem Alltag zu entkommen, sondern um das zu schützen, was mir bereits heute wichtig ist, und morgen mehr Zeit dafür zu haben. Meine Familie, meine Projekte, meine Leidenschaften und all die Dinge, die meinem Leben Sinn geben, existieren schon heute. Finanzielle Unabhängigkeit soll sie nicht ersetzen. Sie ermöglicht ihnen lediglich, mehr Raum in meinem Leben einzunehmen.

    Seit vielen Jahren strebe ich nach finanzieller Freiheit. Dennoch habe ich sie nie als ein Ziel betrachtet, das um seiner selbst willen erreicht werden muss. Hinter einem Depot, einer Sparquote oder einem Datum für den vorzeitigen Ruhestand sehe ich vor allem eines: mehr Entscheidungsfreiheit. Die Freiheit, mehr Zeit mit den Menschen zu verbringen, die ich liebe, anders zu arbeiten, neue Projekte zu verfolgen oder meine Tage so zu gestalten, wie ich es für richtig halte.

    Im Kern geht es der FireBridge-Methode nicht darum, Vermögen allein um des Vermögens willen aufzubauen.Es geht darum, ein Leben zu gestalten, das reich genug ist, damit zusätzliche Freiheit überhaupt einen Sinn hat.

    Ich optimiere mein Leben nicht für FIRE. Ich integriere FIRE in mein Leben.


    Möchten Sie tiefer in die FireBridge-Methode eintauchen?

    In meinem Buch Der Mythos der Million, erläutere ich die Grundlagen der FireBridge-Methode ausführlicher und zeige, wie finanzielle Freiheit erreicht werden kann, ohne Lebensqualität zu opfern.


    Super!

    August 26, 2026

    Vielen lieben Dank für diesen tollen Text!

    Besonders der Satz: “So sehe ich FIRE: nicht als Fluchtweg, sondern als Verstärker. Ich investiere nicht, um meinem Alltag zu entkommen, sondern um das zu schützen, was mir bereits heute wichtig ist, und morgen mehr Zeit dafür zu haben” ist ein Augenöffner! Danke dafür. Denn oft ist es so, dass man sich quält im Hier uns jetzt, weil man unzufrieden ist, und auf eine unbestimmte Zukunft hinarbeitet, die es vielleicht niemals gibt..

    Avatar for Stephan
    Stephan
  • Der wahre Luxus ist heute unsichtbar

    Wenn wir über Luxus sprechen, hat wohl jeder ein anderes Bild im Kopf. Für die einen ist es eine Uhr im Wert von mehreren Tausend Euro. Für andere ein Sportwagen, ein großes Haus oder ein Urlaub in einem Fünf-Sterne-Hotel. Seit jeher wird Luxus mit Dingen verbunden, die sichtbar sind. Genau darin liegt sogar seine ursprüngliche Funktion: Erfolg, Status oder eine bestimmte Form von Macht nach außen zu zeigen.

    Heute beeindrucken mich ganz andere Dinge. Ich achte kaum noch auf Gegenstände. Stattdessen schaue ich darauf, wie Menschen ihr Leben gestalten. Nicht auf das Bild, das sie in den sozialen Medien zeigen, sondern auf das, was dahinterliegt.

    Es gibt Menschen, die scheinbar diesem ständigen Gefühl der Eile entkommen sind, das den Alltag vieler von uns bestimmt. Sie wirken fast nie gehetzt. Sie können ein Mittagessen verlängern, ohne alle paar Minuten auf ihr Smartphone zu schauen, ihre Reisezeiten frei wählen und haben ausreichend Zeit für die Menschen, die ihnen wichtig sind. Manche besitzen sogar ein Privileg, das selten geworden ist: die Freiheit, Nein zu Dingen zu sagen, die sie nicht tun möchten.

    Genau an diesem Punkt hat sich meine Vorstellung von Luxus verändert. Heute beeindruckt mich nicht mehr, was jemand besitzt, sondern die Freiheit, über die er verfügt, um seine Tage nach den eigenen Vorstellungen zu gestalten.

    Vielleicht besteht moderner Luxus nicht mehr in der Anhäufung von Besitz, sondern in der Freiheit, über die eigene Zeit selbst verfügen zu können.

    Wir leben in einer Zeit, in der materielle Güter so zugänglich sind wie nie zuvor. Auf Kredit kann man ein beeindruckendes Auto fahren, das neueste Smartphone besitzen oder sich zahlreiche Dinge leisten, die früher nur einer kleinen Minderheit vorbehalten waren. Eine Ressource hingegen bleibt nach wie vor knapp: Zeit.

    Ein schönes Auto zu besitzen, ist heute nichts Besonderes mehr. Zwei freie Stunden mitten am Tag, ohne Verpflichtungen und ohne schlechtes Gewissen, sind dagegen deutlich seltener. Einen Gegenstand zu kaufen, ist meist möglich. Sich mehr Zeit zu verschaffen, ist eine ganz andere Herausforderung.

    Deshalb erscheinen mir heute manche ganz gewöhnlichen Situationen als besonders erstrebenswerte Formen von Luxus: morgens von selbst aufzuwachen, ohne dass ein Wecker den Beginn des Tages bestimmt, zu verreisen, wenn die Strände leerer und die Preise günstiger sind, eine Einladung anzunehmen, weil man wirklich Lust darauf hat, und nicht nur, weil sich noch irgendwo eine Lücke im übervollen Terminkalender gefunden hat. Oder mit Menschen, die einem wichtig sind, ausgiebig zu Mittag zu essen, ohne dabei ständig diesen leichten Druck zu spüren, immer wieder auf die Uhr schauen zu müssen.

    Keines dieser Privilegien beeindruckt die Nachbarn besonders. Keines bringt Tausende von „Likes“ in den sozialen Netzwerken. Und doch beeinflussen sie die Lebensqualität unmittelbar. Sie schenken etwas, wonach viele Menschen suchen, ohne es immer benennen zu können: das Gefühl, mehr Kontrolle über die eigene Zeit und die eigenen Entscheidungen zu haben.

    Wenn Zeit wertvoller wird als Geld

    Wir verbringen einen großen Teil unseres Lebens damit, unsere finanzielle Situation zu verbessern. Das ist völlig verständlich. Ein höheres Einkommen sorgt für mehr Komfort, nimmt manche Sorgen und eröffnet Möglichkeiten, die zuvor nicht greifbar waren. Doch mit den Jahren stellt man oft etwas Überraschendes fest: Mehr Geld zu verdienen bedeutet nicht zwangsläufig, auch mehr Zeit zur Verfügung zu haben.

    Im Gegenteil: Oft entwickeln sich beide in entgegengesetzte Richtungen. Die Verantwortung nimmt zu, die Terminkalender füllen sich, die Anforderungen werden mehr, und die Tage scheinen trotzdem immer zu kurz zu sein. Wir werden effizienter, besser organisiert und verfügen über mehr Hilfsmittel als je zuvor. Gleichzeitig haben wir immer häufiger das Gefühl, noch stärker unter Zeitdruck zu stehen als früher.

    Vielleicht erklärt genau das, warum sich unser Verständnis von Luxus mit den Jahren verändert. Sind die grundlegenden Bedürfnisse erst einmal erfüllt, sind es nicht mehr unbedingt materielle Dinge, die den Unterschied machen. Wirklich wertvoll wird die Möglichkeit, selbst entscheiden zu können. Über das eigene Tempo. Über die eigenen Prioritäten. Und darüber, wofür man Zeit und Energie einsetzen möchte. Je mehr Verpflichtungen sich ansammeln, desto größer wird der Wert dieser Freiheit.

    Und genau darin liegt der eigentliche Wandel: Lange Zeit war es vor allem materieller Besitz, der knapp war. Heute scheint uns etwas viel Einfacheres zu fehlen: freie Zeit, mentale Freiräume und die Möglichkeit, unsere Tage nach den eigenen Prioritäten zu gestalten.

    In gewisser Weise besteht moderner Luxus nicht mehr unbedingt darin, sich alles kaufen zu können, was man möchte. Er liegt vielmehr in der Freiheit, selbst über die eigene Zeit zu entscheiden, Raum für Momente zu bewahren, die nichts produzieren müssen, und einen Teil seines Lebens den Dingen zu widmen, die einem wirklich wichtig sind.

    Die Luxusgüter, die wir nicht mehr wahrnehmen

    Die unsichtbaren Formen von Luxus haben eine bemerkenswerte Eigenschaft: Die meisten von uns haben sie bereits irgendwann erlebt. Ein Nachmittag ohne Verpflichtungen, ein Gespräch, das sich ganz natürlich in die Länge zieht, oder eine Reise, die man nach den eigenen Wünschen und nicht nach dem Kalender plant. Solche Momente gibt es tatsächlich, doch oft erscheinen sie nur als kurze Auszeiten inmitten eines Alltags, der von einem ständigen Rhythmus geprägt ist.

    Ich denke dabei zum Beispiel an diese Mittagessen mit Freunden, die sich ganz selbstverständlich in die Länge ziehen. Das Essen ist längst vorbei, der Kaffee steht auf dem Tisch, doch niemand scheint es eilig zu haben aufzubrechen. Das Gespräch geht einfach weiter, weil es angenehm ist. Für ein paar Stunden gibt es keine Besprechungen, keine Fristen und keine dringenden Benachrichtigungen, die diesen Moment unterbrechen könnten. Solche kleinen Auszeiten wirken in dem Augenblick oft ganz gewöhnlich. Doch sie werden erstaunlich selten, sobald jede einzelne Stunde des Tages bereits verplant ist.

    Das Reisen bietet ein weiteres Beispiel für diese stille Form von Luxus: Unser Reiseziel wählen wir meist selbst, den Zeitpunkt unserer Reise dagegen deutlich seltener. Die Möglichkeit, ein paar Wochen länger zu warten, außerhalb der Hauptsaison zu verreisen oder einen Aufenthalt zu verlängern, weil man sich an einem Ort besonders wohlfühlt, verändert die Erfahrung grundlegend. Die Orte sind oft ruhiger, die Begegnungen authentischer, und die Reise selbst verläuft entspannter. Auf der Landkarte ändert sich nichts. Doch die Art, wie wir den Moment erleben, verändert sich vollständig.

    Es gibt auch viel einfachere Freuden: einen Spaziergang ohne bestimmtes Ziel. Ein Buch, das man mitten am Nachmittag aufschlägt, ohne dabei auf die Uhr schauen zu müssen. Ein Platz auf einer Terrasse, auf dem man sich für ein paar Minuten niederlässt, nur um das Treiben auf der Straße zu beobachten. Keiner dieser Momente ist spektakulär, und nichts daran ist außergewöhnlich. Trotzdem vermitteln sie oft ein Gefühl von Freiheit, das viele materielle Dinge niemals bieten können.

    Die Fähigkeit, Nein zu sagen, gehört ebenfalls zu diesen unscheinbaren Privilegien. Eine Besprechung abzulehnen, die keinen echten Mehrwert bringt, eine Einladung ohne schlechtes Gewissen auszuschlagen oder Pläne zu ändern, weil sich eine bessere Gelegenheit ergibt. Die meisten Menschen haben in ihrem Leben durchaus verschiedene Wahlmöglichkeiten. Deutlich weniger Menschen besitzen jedoch die Freiheit, diese Möglichkeiten tatsächlich zu nutzen.

    Was diese Situationen so wertvoll macht, sind nicht ihre Kosten. Die meisten von ihnen stehen nahezu jedem Menschen offen. Ihre Seltenheit hat andere Gründe. Sie erfordern Zeit, innere Verfügbarkeit und ein gewisses Maß an Kontrolle über den eigenen Tagesablauf. Je länger ich darüber nachdenke, desto mehr glaube ich, dass genau diese kleinen Freiheiten des Alltags am besten beschreiben, was ich heute unter Luxus verstehe.

    Kann man Zeit wirklich kaufen?

    Wenn diese kleinen Freiheiten heute eine Form von Luxus darstellen, wie kommt es dann, dass manche Menschen mehr davon haben als andere?

    Die Antwort ist nicht so einfach, wie sie auf den ersten Blick erscheinen mag. Niemand kann zusätzliche Stunden kaufen oder den Tag verlängern. Wir alle verfügen über dasselbe Zeitbudget. In dieser Hinsicht ändern auch Einkommensunterschiede nichts an den Spielregeln. Der entscheidende Unterschied liegt an anderer Stelle.

    Wenn jemand über ein finanzielles Polster verfügt, die eigene Wohnung bereits abbezahlt hat oder einfach weniger finanziellen Druck verspürt als früher, erweitert sich der persönliche Handlungsspielraum nach und nach. Bestimmte Entscheidungen wirken plötzlich weniger riskant: die Arbeitszeit zu reduzieren, den Arbeitgeber zu wechseln, sich einige Monate Zeit für ein eigenes Projekt zu nehmen oder eine wichtige Entscheidung aufzuschieben, erscheint nicht mehr undenkbar.

    Diese Entscheidungen fügen dem Tag keine einzige zusätzliche Minute hinzu. Und doch verändern sie grundlegend die Art und Weise, wie dieser Tag erlebt wird.

    Deshalb wirken die Menschen, die am freiesten erscheinen, nicht unbedingt wie diejenigen, die am meisten besitzen. Sie haben sich vielmehr genügend Spielraum geschaffen, um nicht mehr von einer einzigen Möglichkeit abhängig zu sein. Sie können abwarten, wenn eine Gelegenheit nicht zu ihnen passt, oder die Richtung ändern, wenn sie das Bedürfnis danach verspüren. Sie können bestimmte Zwänge ablehnen, ohne dass ihr gesamtes Gleichgewicht dadurch sofort infrage gestellt wird.

    Unter diesem Blickwinkel hört Geld auf, ein Selbstzweck zu sein, und wird stattdessen zu einem Werkzeug. Nicht, um immer mehr Besitz anzuhäufen, sondern um Schritt für Schritt mehr Freiheit bei den eigenen Entscheidungen zu gewinnen.

    Im Grunde suchen viele Menschen nicht nach einer bestimmten Zahl auf ihrem Bankkonto. Sie wünschen sich, mehr Zeit mit ihren Liebsten zu verbringen, in ihrem eigenen Tempo zu reisen, bestimmte Stressfaktoren zu reduzieren oder mehr Energie in Projekte zu investieren, die ihnen wirklich am Herzen liegen. Mit anderen Worten: Sie suchen genau nach den kleinen Freiheiten, über die wir zuvor gesprochen haben.

    Wahrer Reichtum ist vielleicht, die Wahl zu haben

    Ein nahestehender Mensch ruft Sie an einem Dienstagmorgen an. Nichts Dramatisches, aber diese Person braucht für einige Tage Unterstützung. Vielleicht wegen eines gesundheitlichen Problems, eines unerwarteten Umzugs oder einfach, weil sie gerade eine schwierige Phase durchlebt und jemanden an ihrer Seite braucht.

    Theoretisch würden die meisten von uns sofort antworten: „Kein Problem, ich komme.“ Doch die Realität sieht oft anders aus. Man muss den Kalender prüfen, Termine verschieben, Urlaub beantragen, einen Teil der Woche neu organisieren oder am Ende doch absagen, weil die Verpflichtungen einfach zu groß sind. Der Wunsch zu helfen ist da, die Möglichkeiten sind jedoch begrenzt.

    Andere Menschen befinden sich in derselben Situation, verfügen jedoch über deutlich mehr Spielraum. Sie können Dinge absagen, die nicht wirklich wichtig sind, bestimmte Verpflichtungen verschieben und einige Tage dem widmen, was ihnen tatsächlich am Herzen liegt. Ihr Tag hat ebenfalls nur vierundzwanzig Stunden, und ihr Bankkonto weist nicht zwangsläufig beeindruckende Summen aus. Der Unterschied liegt an anderer Stelle: Sie verfügen über eine Wahlmöglichkeit, die andere nicht haben.

    Diese Fähigkeit, selbst entscheiden zu können, zeigt sich in vielen Alltagssituationen. Sie kann bedeuten, eine Woche bei einem älteren Elternteil zu verbringen, ohne jede einzelne Entscheidung rechtfertigen zu müssen. Sie kann darin bestehen, die eigenen Kinder während einer wichtigen Phase ihres Lebens stärker zu begleiten. Oder darin, ein Projekt aufzuschieben, in eine andere Region zu ziehen oder sich einige Monate Zeit zu nehmen, um nachzudenken, bevor man einen neuen Lebensweg einschlägt.

    Wenn man diese Situationen genauer betrachtet, erkennt man, dass sie alle etwas gemeinsam haben. Entscheidend ist nicht so sehr, was man besitzt, sondern was man tun kann, wenn das Leben eine Chance oder eine unerwartete Wendung bereithält.

    Deshalb hat sich auch mein Verständnis von Wohlstand verändert. Ich bin nach wie vor überzeugt, dass ein gewisses Maß an materiellem Komfort wichtig ist, weil es Sicherheit schafft und viele Sorgen des Alltags verringert. Doch über dieses Fundament hinaus erscheint mir etwas anderes wirklich wertvoll: die Fähigkeit, selbst zu entscheiden, wie man auf die Weggabelungen reagiert, vor die uns das Leben immer wieder stellt.

    Für einen Menschen da sein zu können, wenn er auf uns zählt. Mehr Zeit für die Dinge zu haben, die wirklich Bedeutung für uns haben. Die Richtung ändern zu können, wenn man spürt, dass der richtige Zeitpunkt dafür gekommen ist. Hinter all diesen Entscheidungen steht dieselbe Idee: genügend Spielraum zu besitzen, um nach den eigenen Prioritäten zu handeln und nicht ausschließlich nach den eigenen Verpflichtungen.

    Im Grunde bemisst sich Wohlstand weniger an dem, was wir besitzen, als an der Anzahl der Möglichkeiten, die uns offenstehen, wenn etwas Wichtiges geschieht. Genau in solchen Momenten zeigt sich der wahre Unterschied zwischen finanziellen Mitteln und echter Wahlfreiheit.

    Fazit

    Ich weiß nicht, wie Luxus in zwanzig oder dreißig Jahren aussehen wird. Eines jedoch wird mir immer klarer: Wenn wir auf unser Leben zurückblicken, erinnern wir uns nur selten an die Dinge, die wir besessen haben.

    Wir erinnern uns vielmehr an die Momente, in denen wir für einen Menschen da sein konnten, der uns brauchte. An die Wochen, die wir mit unseren Kindern verbracht haben, als sie noch klein waren. An Projekte, die wir den Mut hatten zu beginnen. An unerwartete Begegnungen. An Richtungswechsel, die unserem Leben neue Impulse gegeben haben. Und an Entscheidungen, die wir treffen konnten, weil wir die Wahl hatten.

    Die meisten der wirklich erfüllenden Momente im Leben lassen sich nicht im Voraus planen. Sie entstehen in Form einer Gelegenheit, einer unerwarteten Wendung oder eines Augenblicks, den wir bewusst ergreifen. Voraussetzung dafür ist jedoch, dass wir über genügend Freiheit verfügen, um bereit zu sein, wenn sich solche Gelegenheiten bieten.

    Vielleicht zeigt sich genau darin der wahre Wert dessen, was wir im Laufe der Jahre aufbauen. Nicht in den Dingen, die wir ansammeln, sondern in den Möglichkeiten, die sich uns eröffnen, wenn das Leben uns vor eine wichtige Entscheidung stellt.

    Sich ein paar Monate Zeit zu nehmen, um sich neu zu orientieren. Die eigenen Eltern intensiver zu begleiten, wenn sie älter werden. Einem Kind beim Start in das Erwachsenenleben zu helfen. Zeit für ein Projekt aufzubringen, das einem wirklich am Herzen liegt. Oder ganz einfach einen Gang zurückzuschalten, wenn man spürt, dass es notwendig ist. Diese Entscheidungen machen ein Leben nicht unbedingt spektakulärer. Oft machen sie es vielmehr stimmiger.

    Im Grunde ist moderner Luxus für mich nichts anderes als das: genügend Freiheit zu besitzen, um seine Zeit den Dingen widmen zu können, die wirklich wichtig sind.

  • Warum ETFs für viele Privatanleger zur ersten Wahl geworden sind

    Nachdem Sie eine zu Ihrer persönlichen Situation passende Vermögensallokation festgelegt und verstanden haben, warum Regelmäßigkeit oft wichtiger ist als die Suche nach dem perfekten Einstiegszeitpunkt, bleibt noch eine entscheidende Frage offen: In welche Anlageinstrumente sollte man konkret investieren?

    Viele Anleger haben bereits einige wichtige Schritte hinter sich. Sie verfügen über eine erste Strategie, investieren bereits regelmäßig oder planen dies in naher Zukunft und wissen, in welche Richtung sie ihr Vermögen entwickeln möchten. Nun gilt es, die passenden Instrumente auszuwählen, mit denen sich diese Strategie konkret umsetzen lässt.

    Lange Zeit bedeutete Investieren, selbst Unternehmen auszuwählen, die Wirtschaftsnachrichten zu verfolgen, verschiedene Branchen zu analysieren und das eigene Portfolio Schritt für Schritt, Position für Position, aufzubauen.

    Für manche Anleger ist dieser Ansatz nach wie vor bestens geeignet und kann sogar intellektuell reizvoll sein, da er eine intensivere Beschäftigung mit der Verwaltung des eigenen Vermögens ermöglicht.

    Für viele andere bringt dieser Ansatz jedoch eine erhebliche Herausforderung mit sich: Der Aufbau und die langfristige Pflege eines gut diversifizierten Portfolios erfordern Zeit, Fachwissen und eine regelmäßige Beschäftigung mit den Märkten. Genau deshalb haben ETFs heute einen zentralen Platz in den Anlagestrategien vieler Privatanleger eingenommen.

    Sie ermöglichen eine breit diversifizierte Geldanlage, sind vergleichsweise einfach aufgebaut und erfordern nicht die ständige Beobachtung von Dutzenden einzelner Unternehmen. Damit gehören sie heute zu den beliebtesten Instrumenten für Anleger, die langfristig Vermögen aufbauen möchten, ohne das Investieren zu einem Vollzeitjob werden zu lassen.

    Aber was genau sind ETFs eigentlich? Und warum ziehen sie so viele Privatanleger an?

    Eine einfache Idee: Statt auf ein einzelnes Unternehmen auf einen ganzen Markt setzen

    Wenn man die Aktie eines Unternehmens kauft, ist man direkt von dessen Entwicklung abhängig. Wächst das Unternehmen, verbessert seine Profitabilität oder gewinnt Marktanteile hinzu, kann auch die Investition an Wert gewinnen. Umgekehrt können schwierige Zeiten, ein Rückgang der Geschäftstätigkeit oder schwache Ergebnisse die Bewertung des Unternehmens erheblich belasten. Dieser Ansatz kann zwar attraktive Chancen bieten, hat jedoch auch eine offensichtliche Grenze: Ein großer Teil des Anlageerfolgs hängt vom Schicksal weniger, individuell ausgewählter Unternehmen ab.

    ETFs verfolgen jedoch eine völlig andere Logik: Anstatt in ein einzelnes Unternehmen zu investieren, ermöglichen sie eine gleichzeitige Investition in eine Vielzahl von Unternehmen, die in einem gemeinsamen Index zusammengefasst sind. Je nach gewähltem ETF kann dieses Portfolio aus einigen Dutzend, mehreren Hundert oder sogar mehreren Tausend Unternehmen bestehen, die auf verschiedene Branchen und teilweise auf unterschiedliche Regionen der Welt verteilt sind.

    Allerdings folgen nicht alle ETFs demselben Index. Einige ermöglichen Investitionen in große Unternehmen aus aller Welt über breit diversifizierte globale Indizes. Andere konzentrieren sich auf eine bestimmte Region, etwa die USA oder Europa. Darüber hinaus gibt es spezialisierte ETFs, die auf bestimmte Branchen ausgerichtet sind, beispielsweise Technologie, Gesundheitswesen oder erneuerbare Energien. Schließlich existieren auch ETFs, die überwiegend in Anleihen investieren und daher stärker auf Stabilität als auf Wachstum ausgerichtet sind.

    So ermöglicht beispielsweise ein ETF, der den MSCI World nachbildet, den Zugang zu mehreren Hundert großen Unternehmen aus den Industrieländern. Ein ETF auf den S&P 500 konzentriert sich dagegen auf die führenden US-Unternehmen, während ein Europa-ETF ausschließlich in Unternehmen des europäischen Kontinents investiert. Andere ETFs wiederum bilden Anleiheindizes nach, die aus Staats- oder Unternehmensanleihen bestehen.

    Die wichtigsten ETF-Kategorien
    Einige Beispiele, um besser zu verstehen, was ein ETF abbilden kann
    🌍
    Welt-ETF
    Große Unternehmen aus entwickelten Ländern
    🇺🇸
    ETF S&P 500
    Die größten US-Unternehmen
    🇪🇺
    Europa-ETF
    Unternehmen aus Europa
    🏛️
    Anleihen-ETF
    Staats- und Unternehmensanleihen

    Trotz ihrer Unterschiede beruhen sie alle auf demselben Grundprinzip: Sie ermöglichen den Zugang zu einer Vielzahl von Vermögenswerten über ein einziges Anlageprodukt.

    Der Anleger ist dadurch nicht mehr vom Erfolg oder Misserfolg eines einzelnen Unternehmens abhängig. Stattdessen beteiligt er sich an der Entwicklung eines gesamten Marktes, einer Region oder einer Volkswirtschaft, die durch den jeweiligen Index repräsentiert wird. Dieser Unterschied mag auf den ersten Blick einfach erscheinen, verändert jedoch grundlegend die Art des Investierens und die Weise, wie ein Portfolio auf Ereignisse reagiert, die ein einzelnes Unternehmen betreffen.

    Nehmen wir ein bewusst vereinfachtes Beispiel: Eine Person, die in die Aktie eines einzelnen Unternehmens investiert, ist direkt von der Entwicklung dieses Unternehmens abhängig. Eine andere Person, die in einen globalen ETF investiert, ist hingegen indirekt an mehreren Hundert oder sogar mehreren Tausend Unternehmen beteiligt, die über zahlreiche Länder verteilt sind. Im ersten Fall kann eine negative Nachricht über das Unternehmen die Investition erheblich beeinträchtigen. Im zweiten Fall ist der Einfluss in der Regel deutlich geringer, da er auf ein wesentlich breiteres Portfolio verteilt wird.

    Diese Diversifikation beseitigt das Risiko natürlich nicht. Die Märkte können erhebliche Rückgänge erleben, und kein ETF garantiert eine positive Wertentwicklung. Sie hilft jedoch dabei zu vermeiden, dass eine einzige Anlageentscheidung oder ein Ereignis, das ein bestimmtes Unternehmen betrifft, allein über die Entwicklung eines gesamten Portfolios entscheidet.

    Warum dieser Ansatz so viele Anleger überzeugt

    Der Erfolg von ETFs lässt sich nicht allein durch ihren hohen Diversifikationsgrad erklären.

    Sie tragen auch einer ganz einfachen Realität Rechnung: Die meisten Privatanleger möchten nicht mehrere Stunden pro Woche damit verbringen, Unternehmen zu analysieren oder die Entwicklungen an den Finanzmärkten permanent zu verfolgen.

    Direkt in einzelne Aktien zu investieren, bringt zahlreiche Entscheidungen mit sich: Welche Unternehmen soll man auswählen? Wie viele verschiedene Positionen sollte man halten? Und sollte man bestimmte Investments aufstocken oder das Risiko reduzieren, wenn eine Branche eine schwierigere Phase durchläuft?

    Für die einen gehört genau das zum Reiz des Investierens: Märkte zu beobachten, Unternehmen zu analysieren oder das eigene Portfolio Position für Position aufzubauen, ist für sie ein echtes Interessengebiet. Für andere hingegen ist Investieren vor allem ein Mittel zum Zweck: Sie möchten ein konkretes Ziel erreichen, Vermögen aufbauen oder sich mehr finanzielle Freiheit verschaffen.

    ETFs ermöglichen es genau, diese beiden Ansätze voneinander zu trennen. Sie bieten die Möglichkeit, an der Entwicklung der Finanzmärkte teilzuhaben, ohne jedes einzelne Unternehmen selbst auswählen oder das gesamte Portfolio ständig überwachen zu müssen.

    Das macht das Investieren natürlich nicht risikofrei und garantiert auch keine Ergebnisse. Diese Herangehensweise ermöglicht es jedoch häufig, weniger Energie auf technische Entscheidungen zu verwenden und stattdessen mehr Aufmerksamkeit auf die langfristige Konsistenz der eigenen Anlagestrategie zu richten.

    Der eigentliche Vorteil: Investiert bleiben fällt leichter

    Wenn man ETFs entdeckt, richtet sich die Aufmerksamkeit schnell auf Kriterien wie den zugrunde liegenden Index oder die Verwaltungsgebühren. Diese Faktoren sind zweifellos wichtig. Betrachtet man jedoch Anlageverläufe über viele Jahre hinweg, sind sie nicht immer ausschlaggebend für den langfristigen Erfolg.

    Eine Strategie, die leicht zu verstehen und umzusetzen ist, hat oft deutlich bessere Chancen, langfristig beibehalten zu werden als ein komplexer Ansatz, der ständig neue Entscheidungen erfordert.

    Das gilt insbesondere für Anleger, die ihr Vermögen Schritt für Schritt aufbauen und Monat für Monat regelmäßig investieren.

    Das Beispiel von David

    David ist 43 Jahre alt. Er arbeitet seit vielen Jahren in der Industrietechnik und lebt mit seiner Frau und ihren beiden Kindern in Straßburg. Wie viele Menschen in seinem Alter hat er einen vollen Alltag. Zwischen Beruf, familiären Verpflichtungen, Rechnungen, dem Hauskredit und den unvorhersehbaren Anforderungen des täglichen Lebens hatte er nie wirklich die Zeit, sich intensiv mit dem Thema Geldanlage zu beschäftigen. Lange Zeit beschränkte er sich darauf, Geld zur Seite zu legen, wenn es möglich war, ohne dabei einer konkreten Strategie zu folgen.

    Seit einiger Zeit hat sich seine Sichtweise verändert. Er kann sich nicht unbedingt vorstellen, bis zum klassischen Rentenalter im gleichen Tempo weiterzuarbeiten. Der Gedanke, mehr Zeit für sich selbst, seine Familie oder andere Projekte zu haben, wird für ihn immer wichtiger. Ohne von heute auf morgen mit dem Arbeiten aufhören zu wollen, wünscht er sich, in etwa fünfzehn Jahren deutlich mehr Freiheit und Gestaltungsspielraum in seinem Leben zu haben.

    Seine Situation ist dabei alles andere als außergewöhnlich. David hat weder ein Unternehmen verkauft noch ein Vermögen geerbt oder eine wundersame Geldanlage entdeckt. Er hat lediglich erkannt, dass seine Sparfähigkeit zu einem echten Hebel werden kann, wenn er sie strukturierter und bewusster nutzt.

    Heute kann David rund 500 € pro Monat investieren und hat bereits begonnen, ein erstes Vermögen aufzubauen. Als er jedoch den nächsten Schritt gehen möchte, steht er vor einer deutlich schwierigeren Frage, als es zunächst scheint: Welche Anlageinstrumente eignen sich, um regelmäßig und langfristig zu investieren?

    Die Möglichkeiten sind vielfältig: Manche Quellen empfehlen den Kauf einzelner Aktien, andere setzen auf Dividendenunternehmen, Zukunftsbranchen, Kryptowährungen oder börsennotierte Immobilien. Jede Lösung scheint ihre eigenen Argumente, Risiken und Befürworter zu haben. Je mehr David recherchiert, desto stärker gewinnt er den Eindruck, Monate damit verbringen zu können, die verschiedenen Optionen zu vergleichen, ohne jemals eine Entscheidung zu treffen.

    Mit seinem Beruf, seinem Familienleben und seinen sonstigen Verpflichtungen weiß David außerdem, dass er nicht mehrere Abende pro Woche damit verbringen kann, Unternehmen zu analysieren oder die Finanznachrichten zu verfolgen. Er sucht daher weniger nach der perfekten Strategie als nach einem Ansatz, der einfach genug ist, um verstanden, umgesetzt und langfristig beibehalten zu werden.

    In diesem Zusammenhang entdeckt er ETFs. Die Idee, mit einem einzigen Anlageprodukt in Hunderte von Unternehmen aus verschiedenen Branchen und Ländern zu investieren, erscheint ihm sofort deutlich zugänglicher als der Aufbau eines Portfolios aus einzelnen Aktien. Dieser Ansatz garantiert ihm natürlich keine Ergebnisse und schützt ihn nicht vor den Schwankungen der Finanzmärkte. Er passt jedoch gut zu den ganz konkreten Anforderungen, denen er in seinem Alltag gegenübersteht.

    David erkennt schließlich, dass seine größte Herausforderung vielleicht nicht darin besteht, die perfekte Geldanlage zu finden. Die eigentliche Herausforderung besteht vielmehr darin, eine Strategie aufzubauen, die er auch dann noch konsequent umsetzen kann, wenn die Jahre vergehen, Zweifel auftauchen und das Leben immer wieder seine eigenen Überraschungen bereithält.

    Was Sie sich merken sollten

    ETFs sind nicht der einzige Weg zu investieren. Manche Anleger bevorzugen es, ihre Aktien selbst auszuwählen oder setzen bewusst auf andere Anlagestrategien.

    Für viele Privatanleger liegt der größte Vorteil von ETFs in ihrer Einfachheit. Sie ermöglichen den Zugang zu einem breit diversifizierten Portfolio, ohne dass jedes einzelne Unternehmen selbst ausgewählt werden muss oder viel Zeit für die laufende Beobachtung der Märkte erforderlich ist.

    Diese Kombination aus Einfachheit, Diversifikation und leichter Umsetzbarkeit erklärt zu einem großen Teil, warum ETFs heute einen so wichtigen Platz in langfristigen Anlagestrategien einnehmen.

    ETFs zu verstehen ist das eine. Sich unter den zahlreichen verfügbaren Möglichkeiten für die passende Lösung zu entscheiden, ist etwas ganz anderes.

    Artikel 10: MSCI World, S&P 500 oder Europa-ETF: Welcher ETF passt zu Ihnen? (In Arbeit)

  • Warum regelmäßiges Investieren wichtiger ist als der perfekte Einstiegszeitpunkt

    Nachdem sie eine an ihre persönliche Situation angepasste Asset-Allokation festgelegt haben, glauben viele Anleger, den größten Teil des Problems bereits gelöst zu haben: Sie wissen, was sie kaufen möchten, kennen ihr Verhältnis zwischen Wachstum und Sicherheit und verfügen über einen klaren Rahmen für ihre weitere Vorgehensweise.

    Die Märkte sind seit mehreren Monaten gestiegen, doch die Wirtschaftsmedien sprechen zunehmend von einer möglichen Korrektur. Die Kommentare häufen sich, und die Prognosen gehen in alle Richtungen. In einem solchen Umfeld erscheint es plötzlich nicht mehr so einfach, sofort zu investieren wie zu dem Zeitpunkt, als die Asset-Allokation ursprünglich festgelegt wurde.

    Ein paar Wochen abzuwarten erscheint vernünftig. Vielleicht kommt es zu einem Rückgang der Märkte. Die Kurse wären dann attraktiver und die Entscheidung würde leichter fallen.

    Viele Anleger befinden sich genau in dieser Situation. Nicht, weil sie ihr Ziel geändert oder ihre Strategie grundsätzlich infrage gestellt hätten. Sie möchten lediglich vermeiden, zum falschen Zeitpunkt zu investieren.

    Warum dieses Abwarten logisch erscheint

    Die Idee, Investitionen aufzuschieben, ist keineswegs irrational. Wenn man mit Sicherheit wüsste, dass die Märkte in drei Monaten um 20 % fallen werden, hätte niemand ein Interesse daran, heute zu investieren. Dieser Gedankengang ist daher vollkommen nachvollziehbar.

    Die Schwierigkeit beginnt, wenn man versucht, diese Intuition in eine konkrete Entscheidung umzusetzen. Um tatsächlich von einer Marktkorrektur zu profitieren, reicht es nicht aus, den Rückgang vorherzusehen. Man müsste außerdem wissen, wann er beginnt, wie weit er gehen wird und zu welchem Zeitpunkt man wieder investieren sollte.

    Eine Marktkorrektur vorherzusagen, ist bereits schwierig. Noch schwieriger ist es jedoch, den Zeitpunkt zu erkennen, an dem sie endet. Die Märkte kündigen weder ihre Höchststände noch ihre Tiefpunkte an. Die stärksten Kurserholungen treten manchmal gerade in den beunruhigendsten Phasen auf, wenn die Mehrheit der Anleger noch immer davon überzeugt ist, dass die Abwärtsbewegung weitergehen wird.

    Mit etwas Abstand ist es immer leicht, die richtigen Zeitpunkte zu erkennen. Wer die Ereignisse jedoch in Echtzeit erlebt, hat selten eine so klare Sicht auf die Situation.

    Ein größeres Problem als der Einstiegszeitpunkt

    In den meisten Anlageverläufen ist das größte Hindernis weder die falsche Wahl eines ETFs noch ein ungünstiger Einstiegszeitpunkt. Die eigentliche Herausforderung besteht darin, über einen ausreichend langen Zeitraum investiert zu bleiben.

    Ein Anleger, der über fünfzehn oder zwanzig Jahre hinweg regelmäßig Geld in sein Portfolio investiert, verfügt über einen erheblichen Vorteil: Sein Vermögen wächst kontinuierlich weiter, unabhängig von den jeweiligen Marktbedingungen.

    In manchen Jahren erfolgen die Einzahlungen auf einem hohen Kursniveau. In anderen Jahren werden sie während größerer Marktkorrekturen investiert. Betrachtet man mehrere Jahrzehnte, verschmelzen diese unterschiedlichen Phasen miteinander und tragen alle zum Aufbau desselben Vermögens bei.

    Die Zeit wird damit zu einem deutlich wichtigeren Faktor als die Suche nach dem perfekten Einstiegszeitpunkt.

    Zwei sehr unterschiedliche Ansätze

    Stellen wir uns zwei Anleger mit derselben Sparfähigkeit vor.

    Der erste wartet regelmäßig ab, bis ihm die Märkte attraktiver erscheinen, bevor er investiert. Der zweite investiert jeden Monat denselben Betrag, ohne zu versuchen, kurzfristige Marktbewegungen vorherzusagen.

    Beide verfolgen dasselbe Ziel und möchten intelligent investieren. Der Unterschied liegt lediglich in ihrem Umgang mit Unsicherheit.

    Anleger AAnleger B
    Wartet auf den perfekten EinstiegszeitpunktInvestiert regelmäßig
    Versucht, die Märkte vorherzusagenAkzeptiert die Unsicherheit
    Unregelmäßige EntscheidungenRegelmäßige Einzahlungen
    Unsicheres ErgebnisKontinuierlicher Vermögensaufbau

    Der erste Anleger verbringt einen Teil seiner Zeit damit, nach dem bestmöglichen Einstiegszeitpunkt zu suchen. Der andere akzeptiert, dass er diesen Zeitpunkt nicht kennen kann, und geht trotz dieser Unsicherheit konsequent seinen Weg weiter.

    Nach einigen Monaten ist der Unterschied in der Regel noch gering. Nach zehn oder fünfzehn Jahren werden die Folgen jedoch deutlich sichtbarer: Ein bedeutender Teil des Vermögens stammt dann aus den Jahren, in denen der Anleger trotz aller scheinbar guten Gründe zu warten weiterhin investiert hat.

    Einfacher und gelassener investieren

    Regelmäßig zu investieren garantiert kurzfristig keineswegs bessere Ergebnisse. In manchen Phasen hätte man tatsächlich einen günstigeren Einstiegszeitpunkt erwischen können, wenn man noch einige Wochen oder sogar Monate gewartet hätte.

    Der Vorteil der Regelmäßigkeit liegt jedoch woanders: Sie verhindert, dass jede einzelne Investition zu einer komplexen Entscheidung wird, reduziert den Einfluss von Emotionen und verringert das Risiko, über längere Zeit gar nicht investiert zu sein. Vor allem befreit sie Anleger von einer kaum zu erfüllenden Aufgabe: Vor jeder Investition die Zukunft vorhersagen zu müssen.

    Die Energie wird dann nicht mehr darauf verwendet, die nächsten Marktbewegungen vorherzusagen, sondern darauf, regelmäßig Kapital aufzubauen, das im Laufe der Zeit weiter wächst.

    Was das für einen FIRE Bridge-Plan bedeutet

    Dieser Ansatz fügt sich ganz natürlich in die Logik des FIRE Bridge ein.

    Das Ziel besteht nicht darin, einige wenige außergewöhnlich erfolgreiche Transaktionen zu erzielen, sondern genügend Kapital aufzubauen, um mehrere Jahre finanzieller Freiheit zu ermöglichen. In diesem Zusammenhang hat Regelmäßigkeit oft einen größeren Einfluss als eine Reihe einzelner Entscheidungen, die von der aktuellen Wirtschaftslage oder den Schlagzeilen des Tages abhängen.

    Die finanzielle Brücke entsteht nicht durch eine einzige richtige Vorhersage, sondern durch Hunderte regelmäßige Einzahlungen, die Jahr für Jahr erfolgen. Für sich genommen wirkt jede einzelne davon eher bescheiden. In ihrer Summe schaffen sie jedoch etwas deutlich Größeres und Bedeutenderes.

    Der häufigste Fehler

    Wenn man mit dem Investieren beginnt, ist es leicht zu glauben, dass der Erfolg vor allem davon abhängt, den richtigen Zeitpunkt für den Einstieg zu finden.

    Mit zunehmendem zeitlichen Abstand erkennen viele Anleger eine andere Realität: Die Auswirkungen eines nicht perfekten Einstiegszeitpunkts verlieren mit den Jahren an Bedeutung. Die Jahre hingegen, die man mit Warten statt mit Investieren verbringt, hinterlassen oft deutlich nachhaltigere Spuren beim Vermögensaufbau.

    Die wichtigste Frage lautet also nicht:

    „Habe ich zum bestmöglichen Kurs gekauft?“

    Die Frage lautet vielmehr:

    „Bin ich in der Lage, in den nächsten zehn oder fünfzehn Jahren regelmäßig weiter zu investieren?“

    Fazit

    Den richtigen Zeitpunkt zu suchen, ist eine vollkommen nachvollziehbare Versuchung: Niemand möchte unmittelbar vor einem Kursrückgang investieren, und jeder würde gerne den bestmöglichen Einstiegszeitpunkt erwischen.

    Die größte Schwierigkeit besteht darin, dass die Märkte einem diese Aufgabe niemals leicht machen. Die Informationen sind widersprüchlich, die Prognosen ändern sich ständig, und Unsicherheit gehört untrennbar zum Investieren dazu. Warten erscheint daher oft als vernünftige Entscheidung. Doch dieses Warten kann mitunter deutlich länger dauern, als ursprünglich geplant.

    Über einen Zeitraum von einigen Wochen oder Monaten spielt der Einstiegszeitpunkt natürlich eine gewisse Rolle. Betrachtet man jedoch Zeiträume von zehn, fünfzehn oder zwanzig Jahren, wiegt die Regelmäßigkeit beim Vermögensaufbau in der Regel deutlich schwerer.

    Die meisten Anleger erreichen ihre Ziele nicht durch eine einzige außergewöhnliche Entscheidung. Sie schaffen es vielmehr deshalb, weil sie weiter investiert haben, als die Märkte euphorisch wirkten, als sie beunruhigend erschienen und selbst dann, wenn die Nachrichtenlage scheinbar gute Gründe lieferte, noch etwas länger zu warten.

    Der Aufbau von Vermögen oder eines FIRE‑Bridge basiert nur selten auf einer besonders treffsicheren Vorhersage. Der entscheidende Unterschied entsteht vielmehr durch die Fähigkeit, Jahr für Jahr einer klaren und konsistenten Strategie zu folgen.

    Eine passende Asset-Allokation bildet ein solides Fundament. Doch erst die Regelmäßigkeit gibt ihr die Möglichkeit, ihre Wirkung tatsächlich zu entfalten.

    Artikel 9 – Warum ETFs zum bevorzugten Werkzeug vieler Privatanleger geworden sind

  • Wie ich über 2.000 € pro Jahr gespart habe, ohne mich einzuschränken

    Beim Thema Sparen denken viele Menschen sofort an Verzicht: weniger ausgehen, auf bestimmte Annehmlichkeiten verzichten oder jede einzelne Ausgabe im Alltag kontrollieren.

    Genau deshalb hat mich dieses Thema lange Zeit nicht besonders interessiert: Ich gehöre zu den Menschen, die ungern verzichten. Ich reise gerne, genieße meine Freizeit und gönne mir Dinge, wenn ich Lust darauf habe. Die Vorstellung, jeden Euro umzudrehen oder dauerhaft mit dem Gefühl zu leben, auf etwas verzichten zu müssen, hat mich nie begeistert.

    Mit den Jahren wurde mir jedoch klar, dass man dieses Thema auch ganz anders angehen kann.

    Einige der größten Einsparungen, die ich im Laufe der Jahre erzielt habe, waren weder das Ergebnis von Verzicht noch von einschneidenden Veränderungen meines Lebensstils. Stattdessen entstanden sie durch Ausgaben, die ich jahrelang bezahlt hatte, ohne sie wirklich zu hinterfragen: ein inzwischen zu teures Abonnement, eine Konsumgewohnheit, die ich nie infrage gestellt hatte, oder ein Dienst, den ich seit langer Zeit nicht mehr mit Alternativen verglichen hatte.

    Einzeln betrachtet mögen diese Einsparungen relativ bescheiden wirken. Addiert man sie jedoch über ein ganzes Jahr, kommen schnell mehrere Hundert oder sogar mehrere Tausend Euro zusammen.

    Das Überraschendste daran ist, dass diese Einsparungen meinen Alltag praktisch nicht verändert haben. In einigen Fällen habe ich sogar eine Lösung gefunden, die mir heute besser gefällt als diejenige, die ich zuvor genutzt habe.

    Die folgenden Beispiele sind nichts Außergewöhnliches. Sie zeigen lediglich, dass es manchmal sinnvoll ist, zunächst zu prüfen, ob wir für Dinge, die wir täglich nutzen, nicht bereits zu viel bezahlen, bevor wir darüber nachdenken, wie wir mehr verdienen können.

    Hack Nr. 1: Meine Ausgaben fürs Dampfen

    Die erste wirklich spürbare Einsparung betraf das Dampfen.

    Als begeisterter Dampfer verbrauche ich etwa eine Flasche Liquid pro Tag. Lange Zeit habe ich meine Liquids in einem Fachgeschäft in meiner Nähe gekauft. Der Preis lag bei rund 6 € pro Flasche, und dank eines Treueprogramms erhielt ich für jeweils zehn gekaufte Flaschen eine weitere kostenlos dazu.

    Damals erschien mir das als ein durchaus vernünftiges Angebot. Ich hatte keinen besonderen Grund, mich nach Alternativen umzusehen.

    Eines Tages habe ich aus reiner Neugier die Preise mehrerer bekannter Online-Shops verglichen. Der Preisunterschied hat mich wirklich überrascht.

    Ich entdeckte Liquids, die für nur 1,99 € bis 2,49 € pro Flasche verkauft wurden. Für jemanden wie mich, der regelmäßig dampft, machte sich der Unterschied im Budget sofort bemerkbar.

    Vorher:

    • Rund 6 € pro Liquid
    • 30 Liquids pro Monat
    • Rund 180 € pro Monat
    • Etwa 2.160 € pro Jahr

    Nachher:

    • Rund 2,49 € pro Liquid
    • 30 Liquids pro Monat
    • Rund 75 € pro Monat
    • Etwa 900 € pro Jahr

    Ergebnis :

    • Mehr als 100 € Ersparnis pro Monat
    • Über 1.200 € Ersparnis pro Jahr

    Das Überraschendste an dieser Geschichte war letztlich nicht die Ersparnis selbst.

    Ich hatte erwartet, bei der Qualität oder bei der Auswahl Abstriche machen zu müssen. Doch genau das Gegenteil war der Fall: Ich entdeckte mehr Geschmacksrichtungen, ein Sortiment mit mehreren Hundert verschiedenen Aromen und letztlich Liquids, die mir heute sogar besser gefallen als diejenigen, die ich früher verwendet habe.

    Mit anderen Worten: Ich habe nicht nur weniger bezahlt. Ich habe ein Angebot gefunden, das meinen persönlichen Vorlieben besser entspricht und gleichzeitig meine jährlichen Ausgaben deutlich reduziert hat.

    Diese Erfahrung hat mich etwas Einfaches gelehrt: Ein höherer Preis ist nicht automatisch ein Zeichen für bessere Qualität. Manchmal spiegelt er lediglich eine Gewohnheit wider, die man nie wirklich hinterfragt hat.

    Hack Nr. 2: Mein Internet- und TV-Abo

    Die zweite spürbare Einsparung betraf eine noch gewöhnlichere Ausgabe: meinen Internetanschluss.

    Jahrelang hatte ich denselben Tarif mit Internet, Fernsehen und Festnetztelefon. Die monatliche Abbuchung lief automatisch, und wie so viele wiederkehrende Ausgaben war sie mit der Zeit praktisch unsichtbar geworden.

    Ich war mit dem Service keineswegs unzufrieden und hatte auch keine besonderen Probleme. Ich hatte mir einfach nie die Zeit genommen, zu prüfen, welche Alternativen es mittlerweile gab.

    Aus reiner Neugier habe ich schließlich die verfügbaren Angebote auf dem Markt verglichen, und die Überraschung war groß.

    Dabei stellte sich heraus, dass ich dieselben Leistungen deutlich günstiger bekommen konnte und gleichzeitig auf einen Glasfaseranschluss wechseln konnte.

    Vorher:

    • ADSL-Internet
    • Fernsehen
    • Festnetztelefon
    • 52,99 € pro Monat

    Nachher:

    • Glasfaser-Internet
    • Fernsehen
    • Festnetztelefon
    • 23,99 € pro Monat

    Ergebnis :

    • 29 € jeden Monat gespart
    • 348 € Ersparnis pro Jahr
    • Une connexion plus rapide qu’auparavant

    Diese Erfahrung hat mir vor allem vor Augen geführt, wie unsichtbar manche Ausgaben mit der Zeit werden.

    Wenn dieselbe Abbuchung über Jahre hinweg Monat für Monat erscheint, hört man irgendwann auf, sie zu hinterfragen. Solange der Service zuverlässig funktioniert, vergisst man leicht, dass es inzwischen vielleicht neuere, leistungsfähigere und gleichzeitig günstigere Angebote gibt.

    Und glauben Sie wirklich, dass mein Anbieter eines Tages angerufen hätte, um mir zu sagen: „Übrigens, wir haben inzwischen einen schnelleren Glasfaseranschluss zum halben Preis. Möchten Sie künftig weniger bezahlen?“

    Natürlich nicht. Solange ich jeden Monat bereitwillig 52,99 € bezahlt habe, gab es für meinen Anbieter keinen Anlass, mich auf einen Tarif für 23,99 € hinzuweisen.

    Seitdem versuche ich, regelmäßig einen Blick auf die laufenden Ausgaben zu werfen, die im Autopilot-Modus laufen: den Internetanschluss, den Mobilfunkvertrag, Versicherungen oder auch verschiedene Online-Dienste.

    Oft sind es gerade die Ausgaben, über die man am wenigsten nachdenkt, bei denen sich die einfachsten Einsparungen erzielen lassen. Manchmal reichen schon wenige Minuten Vergleichsarbeit aus, um mehrere Hundert Euro pro Jahr zu sparen, ohne den eigenen Lebensstil in irgendeiner Weise verändern zu müssen.

    Hack Nr. 3: Vor einer Verlängerung immer vergleichen

    Wenn ich den eigentlichen gemeinsamen Nenner aller bisherigen Einsparungen benennen müsste, dann wäre es weder das Dampfen noch mein Internetanschluss.

    In beiden Fällen begann alles auf dieselbe Weise: Ich nahm mir lediglich ein paar Minuten Zeit, um zu schauen, was es sonst noch auf dem Markt gab.

    Das mag selbstverständlich klingen, aber lange Zeit habe ich genau das kaum jemals getan. War ein Vertrag einmal abgeschlossen oder eine Gewohnheit etabliert, ließ ich die Dinge einfach laufen. Solange der Service zufriedenstellend funktionierte, gab es für mich keinen besonderen Anlass, mich noch einmal damit zu beschäftigen.

    Mit etwas Abstand wird mir klar, dass wir wahrscheinlich alle bis zu einem gewissen Grad so handeln. Wir treffen irgendwann eine Entscheidung und gehen anschließend stillschweigend davon aus, dass sie auch in den kommenden Jahren noch die richtige sein wird. Doch Märkte verändern sich ständig. Neue Angebote kommen hinzu, Preise entwickeln sich weiter, der Wettbewerb wird intensiver, und auch unsere eigenen Bedürfnisse verändern sich mit der Zeit.

    Das Problem ist, dass viele unserer Verträge einfach im Autopilot-Modus weiterlaufen. Das gilt besonders für Internetanschlüsse, Mobilfunktarife, Versicherungen, verschiedene digitale Dienste oder Streaming-Abonnements.

    Ein Mobilfunktarif, der im Laufe der Zeit zu teuer geworden ist, ein Streaming-Dienst, den man kaum noch nutzt, oder eine Option, die vor Jahren aktiviert wurde und an die man längst nicht mehr gedacht hatte: Für sich genommen ist nichts davon besonders spektakulär. Doch genau diese kleinen Beträge haben die Eigenschaft, sich still und unauffällig zu summieren.

    Da die Abbuchungen automatisch erfolgen, werden sie mit der Zeit Teil des Hintergrundrauschens. Man nimmt sie kaum noch bewusst wahr. Doch wenn man sich am Ende des Monats fragt, wo das ganze Geld geblieben ist, lohnt sich oft genau dort ein genauerer Blick. Über ein ganzes Jahr hinweg addieren sich diese kleinen Beträge schnell zu mehreren Hundert Euro.

    Heute versuche ich, einer ganz einfachen Regel zu folgen: Wenn mir auffällt, dass ein Vertrag oder ein Abonnement bereits seit mehreren Jahren läuft, nehme ich mir ein paar Minuten Zeit, um zu prüfen, ob ich mich unter den gleichen Bedingungen heute noch einmal dafür entscheiden würde.

    Ich bin nicht zwangsläufig auf der Suche nach dem günstigsten Angebot und verbringe auch nicht meine Zeit damit, ständig den Anbieter zu wechseln. Es geht mir nicht darum, um jeden Preis ein paar Euro zu sparen. Vielmehr möchte ich sicherstellen, dass das, wofür ich bezahle, noch immer dem Wert entspricht, den ich daraus ziehe.

    In manchen Fällen lautet die Antwort ganz klar: Ja. Dann ändere ich nichts. In anderen Fällen reichen jedoch schon wenige Minuten Recherche aus, um auf ein Angebot zu stoßen, für das man sich wahrscheinlich von Anfang an entschieden hätte, wenn es damals bereits existiert hätte oder man davon gewusst hätte.

    Genau das ist mir beim Dampfen und bei meinem Internetanschluss passiert. Und ich bin überzeugt, dass sich dieselbe Logik auf viele andere Ausgaben des Alltags übertragen lässt.

    Der eigentliche Hack besteht vielleicht nicht darin, das perfekte Angebot zu finden. Viel wichtiger ist es, Entscheidungen von vor fünf oder zehn Jahren nicht automatisch als endgültig anzusehen. Manche sind nach wie vor sinnvoll. Andere verdienen es einfach, noch einmal mit einem frischen Blick hinterfragt zu werden.

    Fazit

    Als ich diesen Artikel vorbereitet habe, wollte ich eigentlich nur einige Beispiele für Einsparungen vorstellen, die sich über die Jahre ergeben haben. Erst als ich die Beträge zusammengerechnet habe, wurde mir klar, dass daraus am Ende mehr als 2.000 € pro Jahr geworden sind.

    Ganz ehrlich: Am meisten überrascht mich heute nicht die Summe selbst. Was mich wirklich erstaunt, ist, dass diese Einsparungen meinen Alltag praktisch überhaupt nicht verändert haben.

    Ich genieße weiterhin die Dinge, die mir wichtig sind. Ich verbringe meine Tage nicht damit, ständig Preise zu vergleichen, jede Ausgabe zu hinterfragen oder darüber nachzudenken, wie ich noch ein paar Euro sparen könnte. Und ehrlich gesagt wäre das auch keine Lebensweise, die mich reizen würde.

    Inzwischen versuche ich jedoch, bestimmte Ausgaben, die seit Jahren im Autopilot-Modus laufen, mit anderen Augen zu betrachten. Nicht, um zwangsläufig immer die günstigste Lösung zu finden, sondern um zu überprüfen, ob sie für mich noch immer sinnvoll sind.

    Im Grunde sind die Einsparungen am leichtesten zu akzeptieren, die sich gar nicht wie Verzicht anfühlen. Diejenigen, die es ermöglichen, genau denselben Grad an Zufriedenheit beizubehalten, manchmal sogar mit einem besseren Service, und gleichzeitig mehr Geld für die Dinge übrig lassen, die einem wirklich wichtig sind.

    Natürlich dampfen Sie vielleicht nicht. Und vielleicht gibt es bei Ihrem Internetvertrag auch nichts zu optimieren. Die Beispiele werden für jeden unterschiedlich ausfallen. Aber ich bin überzeugt, dass wir alle einige Ausgaben haben, die wir seit langer Zeit nicht mehr bewusst hinterfragt haben.

    Wenn dieser Artikel Sie dazu anregt, Ihre eigenen Ausgaben einmal mit einem frischen Blick zu betrachten, dann hat er seinen Zweck bereits erfüllt.

    Denn letztlich gibt es wohl kaum eine einfachere Möglichkeit, seine finanzielle Situation zu verbessern, als jedes Jahr einige Hundert oder sogar einige Tausend Euro mehr zur Verfügung zu haben, ohne dabei das Gefühl zu haben, auf etwas verzichten zu müssen.

  • Sind Urlaube nur noch ein Ausgleich für ein Leben auf Autopilot?

    Jedes Jahr wiederholt sich dasselbe Phänomen. Schon Wochen vor der Abreise beschäftigen uns die Ferien gedanklich. Wir schauen häufiger als sonst auf den Kalender, beginnen die Tage zu zählen, und unsere Gespräche drehen sich zunehmend um Buchungen, Reiseziele oder Pläne, die wir endlich verwirklichen möchten. Je näher der Abreisetermin rückt, desto größer wird die Vorfreude.

    Wenn der Urlaub schließlich beginnt, verändert sich der Rhythmus fast sofort. Der Wecker bestimmt nicht mehr den Beginn des Tages. Die Tagesabläufe werden flexibler. Man nimmt sich Zeit für ein entspanntes Mittagessen, einen Spaziergang, ein paar Seiten in einem Buch, das seit Monaten ungelesen geblieben ist, oder einfach dafür, eine Weile gar nichts zu tun. Viele Menschen entdecken dabei ein Gefühl wieder, das selten geworden ist: das Gefühl, genügend Zeit zu haben.

    Einige Tage oder Wochen später kommt die Rückkehr oft schneller, als man gehofft hatte. Die E-Mails stapeln sich wieder. Verpflichtungen nehmen erneut ihren Platz ein. Die Wochen füllen sich rasch mit Terminen, Wegen, Fristen und Gewohnheiten, die man in- und auswendig kennt. Innerhalb kürzester Zeit wirken die Ferien bereits wie eine ferne Erinnerung.

    Nichts davon ist ungewöhnlich. Urlaub ist schließlich genau dafür da, eine Pause vom gewohnten Rhythmus zu ermöglichen. Interessanter ist vielmehr die Bedeutung, die er im Laufe der Zeit in unserem Leben eingenommen hat. Wir planen ihn oft lange im Voraus, sparen dafür und freuen uns manchmal monatelang darauf. Und kaum ist er vorbei, beginnen wir bereits, an den nächsten zu denken.

    Wenn wir an unsere schönsten Urlaubserinnerungen zurückdenken, sind es nicht immer die Hotels, Sehenswürdigkeiten oder Landschaften, die uns als Erstes in den Sinn kommen. Oft sind es vielmehr viel einfachere Momente: einen Kaffee zu trinken, ohne auf die Uhr zu schauen, ein gemeinsames Essen, das sich über Stunden hinzieht, einen ganzen Tag mit seinen Liebsten zu verbringen oder einfach das Gefühl zu haben, frei über die eigene Zeit verfügen zu können.

    Vielleicht erscheinen uns diese Momente nicht nur deshalb so wertvoll, weil sie weit weg von zu Hause stattfinden. Vielleicht auch deshalb, weil sie uns für einige Wochen eine Art zu leben ermöglichen, die wir uns manchmal auch im restlichen Jahr wünschen würden.

    Wenn ein Tag dem anderen gleicht

    Der moderne Lebensrhythmus hat etwas Paradoxes an sich. Wir genießen heute mehr Komfort als frühere Generationen, sind mobiler, besser ausgestattet und stärker vernetzt als je zuvor. Trotzdem haben viele Menschen das Gefühl, dass die Jahre mit erstaunlicher Geschwindigkeit vorbeiziehen. Die Wochen folgen aufeinander, ohne dass es echte Unterbrechungen gibt. Der Montag ähnelt dem Dienstag, der Dienstag dem Mittwoch, und plötzlich ist schon wieder Freitag. Die Monate vergehen, die Jahreszeiten wechseln, und manchmal fragt man sich, wo die Zeit eigentlich geblieben ist.

    Dieses Gefühl hat nicht zwangsläufig etwas mit einem schwierigen oder unglücklichen Leben zu tun. Meist entsteht es ganz einfach durch die Ansammlung kleiner Gewohnheiten, die nach und nach immer mehr Raum einnehmen. Der Wecker klingelt, der Arbeitstag beginnt, Verpflichtungen reihen sich aneinander, und am Abend warten bereits die nächsten Aufgaben und Anforderungen. Nichts Außergewöhnliches. Aber auch nichts Dramatisches. Wenn sich dieser Rhythmus jedoch über Monate hinweg wiederholt, fällt es leicht, beinahe auf Autopilot zu funktionieren, ohne sich noch bewusst zu fragen, ob man eigentlich in die Richtung unterwegs ist, die man wirklich einschlagen möchte.

    Der Urlaub unterbricht genau diesen Mechanismus. Für einige Tage verschwindet der gewohnte Rahmen. Uhrzeiten verlieren an Bedeutung, Prioritäten verschieben sich, und die Zeit scheint sich plötzlich auszudehnen. Ein Urlaubstag wirkt manchmal länger und erfüllender als eine ganze Woche im gewohnten Alltag. Nicht, weil er mehr Aktivitäten enthält, sondern weil wir wieder voll und ganz bei dem sind, was wir gerade erleben.

    Was den Urlaub für uns so besonders macht

    Wenn wir an unsere schönsten Urlaubserinnerungen zurückdenken, sind es oft nicht die Bilder, die wir erwartet hätten. Natürlich können beeindruckende Landschaften oder außergewöhnliche Reiseziele bleibende Eindrücke hinterlassen. Die wertvollsten Erinnerungen sind jedoch häufig viel einfacher. Ein Frühstück, das sich über zwei Stunden hinzieht, ein Spaziergang ohne bestimmtes Ziel, ein spontanes Gespräch, das bis spät in den Abend dauert, oder ein ganzer Tag mit den eigenen Kindern, ohne alle zehn Minuten auf die Uhr zu schauen, bleiben oft stärker im Gedächtnis als ein berühmtes Denkmal oder ein luxuriöses Hotel.

    Was diese Momente so angenehm macht, ist nicht allein der Ort, an dem sie stattfinden. Es ist auch die Freiheit, die mit ihnen einhergeht. Für einige Tage haben wir wieder das Gefühl, selbst darüber zu entscheiden, was wir mit unserer Zeit anfangen. Wir bestimmen, wann wir aufstehen, wohin wir gehen und womit wir unseren Tag verbringen. Diese Autonomie erscheint uns im Urlaub so selbstverständlich, dass wir manchmal vergessen, wie wenig sie im restlichen Jahr tatsächlich vorhanden ist.

    Bemerkenswert ist übrigens, wie erholt manche Menschen aus dem Urlaub zurückkehren, obwohl sie vielleicht viel gelaufen sind, zahlreiche Ausflüge unternommen oder ihren Tag mit Aktivitäten gefüllt haben. Körperliche Müdigkeit scheint also nicht das eigentliche Problem zu sein. Was viele von uns am meisten belastet, ist nicht die Anstrengung selbst, sondern das Gefühl, ständig einem vorgegebenen Rhythmus folgen zu müssen.

    Nehmen Urlaube einen zu großen Platz in unserem Leben ein?

    Urlaub dient natürlich nicht nur dazu, sich von einem arbeitsreichen Jahr zu erholen. Er bietet die Möglichkeit, neue Orte zu entdecken, Zeit mit den Menschen zu verbringen, die uns wichtig sind, und unvergessliche Erfahrungen zu sammeln. Dennoch ist es schwer, die besondere Rolle zu übersehen, die der Urlaub in unserer kollektiven Vorstellung einnimmt. Wir planen ihn oft monatelang im Voraus, sparen dafür und zählen die Wochen bis zur Abreise. In schwierigen Zeiten sagen wir uns nicht selten, dass wir nur noch bis zum nächsten Urlaub durchhalten müssen. Und kaum ist er vorbei, beginnen wir fast sofort, an den nächsten zu denken.

    Diese Art zu leben ist keineswegs ungewöhnlich. Im Gegenteil: Sie ist für viele Menschen ganz normal geworden. Doch wenn die schönsten Momente des Jahres immer wieder genau in die Zeit fallen, in der wir unser gewohntes Lebensumfeld für eine Weile hinter uns lassen, dann ist es durchaus sinnvoll, sich zu fragen, was uns im restlichen Jahr vielleicht fehlt.

    Ein Leben gestalten, vor dem man nicht fliehen muss

    Es wäre verlockend, daraus den Schluss zu ziehen, dass man sein gesamtes Leben umkrempeln muss. Den Beruf wechseln, ans andere Ende der Welt ziehen oder von heute auf morgen den Job kündigen. In der Realität sind die nachhaltigsten Veränderungen jedoch meist deutlich weniger spektakulär.

    Für manche Menschen beginnt die Veränderung damit, ihre Arbeitszeit schrittweise zu reduzieren, sobald dies finanziell möglich wird. Für andere bedeutet sie, einen Lebensstil zu vereinfachen, der im Laufe der Zeit zu teuer oder zu kompliziert geworden ist. Wieder andere stellen fest, dass sie Aktivitäten, die ihnen früher wichtig waren, aus ihrem Alltag verdrängt haben, und entscheiden sich bewusst dafür, ihnen wieder Raum in ihrem Kalender zu geben. Keine dieser Entscheidungen verändert ein Leben von heute auf morgen. Sie können jedoch nach und nach beeinflussen, wie wir unsere Zeit nutzen und welchen Stellenwert sie in unseren Prioritäten einnimmt.

    Keine dieser Entscheidungen wird ein Leben innerhalb weniger Wochen grundlegend verändern. Sie können jedoch dazu beitragen, die Lücke zu verkleinern, die manchmal zwischen dem Urlaub und dem restlichen Jahr besteht. Denn wenn wir uns so sehr auf den Urlaub freuen, dann wahrscheinlich nicht nur wegen der Sonne, des Strandes oder der Reise selbst. Sondern auch deshalb, weil er uns für eine Weile das Gefühl zurückgibt, wieder mehr Kontrolle über unsere Tage zu haben.

    Wenn der Urlaub vorbei ist, richten wir unseren Blick oft schon auf das nächste Reiseziel. Doch was uns einige Tage später wirklich fehlt, ist nicht immer der Ort, den wir verlassen haben. Was viele Menschen tatsächlich vermissen, ist das Gefühl, Zeit gehabt zu haben, in einem anderen Rhythmus zu leben und freier entscheiden zu können, womit sie ihre Tage verbringen.

    Urlaube zeigen uns nicht nur, wohin wir gerne reisen würden. Manchmal erinnern sie uns auch daran, wie wir eigentlich leben möchten.

  • Ruhestand: Kann ein anderes Land den Unterschied machen?

    Jahrelang konzentrieren wir uns auf ein nahezu einziges Ziel: mehr zu sparen. Wir versuchen, unser Einkommen zu steigern, effizienter zu investieren und Vermögen aufzubauen, um unsere finanzielle Zukunft zu verbessern.

    Aber unser zukünftiger Lebensstandard hängt auch von einem weiteren Faktor ab: dem Ort, an dem wir uns entscheiden zu leben.

    Stellen wir uns zwei Rentner vor, die genau über dasselbe monatliche Einkommen verfügen. Der erste lebt in einer großen französischen Stadt. Der zweite hat sich in einer kleineren Stadt im Süden Spaniens oder Portugals niedergelassen. Obwohl beide über das gleiche Einkommen verfügen, kann ihr Alltag völlig unterschiedlich aussehen.

    Dieser Unterschied bleibt oft unbemerkt. Wir neigen dazu, unser Vermögen als den wichtigsten Hebel zur Verbesserung unserer finanziellen Situation zu betrachten. Aber Die Lebenshaltungskosten, das tägliche Umfeld, die Wohnsituation und die laufenden Ausgaben können manchmal genauso großen Einfluss auf unseren Lebensstandard haben wie mehrere zusätzliche Jahre des Sparens.

    Das Heimatland zu verlassen ist natürlich keine allgemeingültige Lösung. Familiäre Bindungen, die Sprache, die Gesundheitsversorgung, steuerliche Aspekte sowie die Integration in ein neues Umfeld sind alles Faktoren, die berücksichtigt werden müssen. Für manche Menschen lohnt es sich jedoch, diese Möglichkeit sorgfältig zu prüfen.

    Wenn zwei Menschen über dasselbe Budget verfügen, aber nicht am selben Ort leben, haben sie dann wirklich denselben Lebensstandard?

    Wir konzentrieren uns oft auf den falschen Hebel

    Wenn wir unseren Ruhestand vorbereiten, gehen wir fast immer nach demselben Muster vor. Wir versuchen, mehr zu sparen, bessere Renditen zu erzielen oder ein größeres Vermögen aufzubauen. Jeder zusätzlich gesparte Euro und jeder weitere Prozentpunkt Rendite werden als Schritte hin zu mehr Sicherheit und Freiheit betrachtet.

    Diese Sichtweise ist selbstverständlich nicht falsch. Der Aufbau von Vermögen bleibt einer der wirksamsten Wege, um für die Zukunft vorzusorgen. Doch dieser Ansatz führt manchmal dazu, dass wir einen anderen, ebenso wichtigen Faktor übersehen: die Höhe unserer zukünftigen Ausgaben.

    Unser Lebensstandard hängt ebenso stark davon ab, was wir ausgeben, wie davon, was wir verdienen oder besitzen. Jemand, der über 2.500 € pro Monat in einer Region mit hohen Lebenshaltungskosten verfügt, lebt nicht zwangsläufig besser als eine andere Person, die mit 2.000 € pro Monat in einem deutlich günstigeren Umfeld auskommt.

    Das ist eine Realität, die wir bereits innerhalb eines einzigen Landes beobachten können. Das Budget, das nötig ist, um in München komfortabel zu leben, ist nicht dasselbe wie in einer kleineren Stadt oder auf dem Land. Noch deutlicher werden diese Unterschiede, wenn man verschiedene Länder miteinander vergleicht.

    Unter diesen Umständen ist die ausschließliche Konzentration auf den Vermögensaufbau vielleicht nicht immer der einzige mögliche Weg. Eine dauerhafte Senkung der Lebenshaltungskosten kann manchmal einen vergleichbaren oder sogar größeren Effekt haben als mehrere zusätzliche Jahre des Sparens.

    Bevor wir uns einige Reiseziele ansehen, die bei künftigen europäischen Ruheständlern häufig genannt werden, lohnt es sich, diesen Gedanken im Hinterkopf zu behalten: Vermögen ist nur ein Teil der Gleichung. Der Ort, an dem wir uns entscheiden zu leben, kann manchmal genauso großen Einfluss auf unsere Lebensqualität und unsere finanzielle Situation haben.

    Einige Reiseziele, die von europäischen Ruheständlern häufig in Betracht gezogen werden

    Wenn es um das Leben im Ausland während des Ruhestands geht, werden bestimmte Länder immer wieder genannt. Die Beweggründe dafür sind vielfältig: niedrigere Lebenshaltungskosten, ein angenehmes Klima, die Nähe zur Familie, steuerliche Vorteile oder auch die Qualität der Infrastruktur.

    Es geht dabei nicht darum, eine Rangliste der „besten“ Länder aufzustellen. Jede Situation ist unterschiedlich, und ein Land, das für eine Person perfekt geeignet ist, muss nicht zwangsläufig auch für eine andere die richtige Wahl sein. Einige Beispiele helfen jedoch dabei, besser zu verstehen, wie unterschiedlich sich dasselbe Budget je nach Wohnort auswirken kann.

    Spanien: Lebensqualität in unmittelbarer Nähe

    Spanien zählt weiterhin zu den beliebtesten Reisezielen europäischer Ruheständler. Sein größter Vorteil liegt in seinem ausgewogenen Gesamtpaket: ein angenehmes Klima, eine hohe Lebensqualität und die geografische Nähe, die es ermöglicht, Familie und Freunde problemlos zu besuchen.

    Doch nicht nur die Sonne macht Spanien für viele Ruheständler attraktiv. Vor allem bestimmte alltägliche Ausgaben tragen dazu bei. In zahlreichen Städten im Süden des Landes kann eine Drei-Zimmer-Wohnung mit 80 bis 100 m² noch immer für 700 bis 1.000 € pro Monat gemietet werden. Für eine vergleichbare Wohnung in manchen Städten Deutschlands müssen dagegen oft zwischen 1.100 und 1.500 € eingeplant werden.

    Ähnlich verhält es sich bei der Gastronomie. Ein Tagesmenü mit Vorspeise, Hauptgericht und Dessert ist häufig bereits für 12 bis 15 € erhältlich, während ein vergleichbares Essen in Deutschland oft mehr als 20 € kostet. Für ein Paar, das regelmäßig auswärts essen geht, kann dieser Unterschied schnell mehrere Hundert Euro pro Monat ausmachen.

    Portugal: Entspannt leben mit überschaubaren Kosten

    Portugal zählt seit vielen Jahren zu den beliebtesten Zielen europäischer Ruheständler.

    In den beliebtesten Regionen, insbesondere rund um Lissabon und Porto, sind die Preise in den letzten Jahren deutlich gestiegen. In vielen mittelgroßen Städten liegen die Mieten jedoch weiterhin oft unter dem Niveau großer Deutscher Ballungsräume.

    Eine komfortable Drei-Zimmer-Wohnung ist je nach Region noch immer für etwa 800 bis 1.100 € pro Monat zu finden. Ein Kaffee kostet oft rund einen Euro, ein vollständiges Mittagessen zwischen 10 und 15 €, und auch viele Freizeitaktivitäten bleiben erschwinglich.

    Für sich genommen mögen diese Unterschiede eher gering erscheinen. Über ein ganzes Jahr hinweg können sie jedoch mehrere Tausend Euro an Einsparungen ausmachen, ohne dass man auf einen vergleichbaren oder sogar höheren Lebensstandard verzichten muss.

    Thailand: Eine völlig andere Dimension

    Mit Thailand werden die Unterschiede oft deutlich größer.

    In Chiang Mai oder in einigen kleineren Städten kann eine moderne Wohnung mit Pool, Fitnessstudio und Sicherheitsdienst bereits für 400 bis 700 € pro Monat gemietet werden. Eine Mahlzeit in einem lokalen Restaurant kostet häufig nur 2 bis 4 €, während selbst ein gutes westliches Restaurant oft günstiger ist als ein vergleichbares Essen in einer größeren französischen Stadt.

    Um eine Vorstellung von den Größenordnungen zu geben: Mit einem monatlichen Budget von 2.000 € kann eine Person in Thailand mitunter einen Lebensstandard erreichen, für den in Deutschland eher 3.500 bis 4.000 € erforderlich wären. Dazu gehören eine großzügige Wohnung, regelmäßige Restaurantbesuche, gelegentliche Haushaltshilfe und deutlich mehr Freizeitmöglichkeiten.

    Natürlich hat diese Kostenersparnis auch ihren Preis: die größere Entfernung zur Familie, kulturelle Unterschiede, Fragen rund um Visa und Aufenthaltsrecht sowie die Organisation der Gesundheitsversorgung.

    Diese Beispiele bedeuten nicht, dass es das ideale Land für alle gibt. Sie zeigen lediglich, dass die Möglichkeiten bei gleichem Budget von Land zu Land erheblich unterschiedlich sein können. In manchen Fällen kann ein Umzug ins Ausland den Alltag stärker verbessern als mehrere zusätzliche Jahre konsequenten Sparens.

    Was Budgetvergleiche oft außer Acht lassen

    Die Schlussfolgerung scheint beinahe selbstverständlich: Wenn die Lebenshaltungskosten anderswo niedriger sind, warum nicht einfach in das Land ziehen, das das beste Preis-Leistungs-Verhältnis bietet?

    Die Realität ist natürlich komplexer.

    Budgetvergleiche haben einen Vorteil: Sie lassen sich relativ leicht messen. Es ist vergleichsweise einfach, die Kosten für Wohnraum, ein Restaurantessen oder eine Stromrechnung zwischen zwei Ländern zu vergleichen. Deutlich schwieriger wird es jedoch bei anderen Faktoren, die für den Alltag oft genauso wichtig sind und sich nur schwer in Zahlen ausdrücken lassen.

    Dazu gehört auch die Nähe zur Familie. Nur wenige Stunden von den eigenen Kindern oder Enkeln entfernt zu leben, hat eine ganz andere Bedeutung, als mehrere Tausend Kilometer weit weg zu wohnen. Für manche Menschen reicht dieser Aspekt allein aus, um bestimmte Länder auszuschließen, selbst wenn sie aus finanzieller Sicht sehr attraktiv erscheinen.

    Auch das Gesundheitssystem ist ein entscheidender Faktor. Selbst wenn die Kosten niedriger sind, können die Qualität der medizinischen Infrastruktur, der Zugang zu spezialisierten Behandlungen und der Umfang der Gesundheitsversorgung von Land zu Land erheblich variieren.

    Auch die Sprache und die Integration spielen eine oft unterschätzte Rolle. Ein Land einige Wochen lang im Urlaub zu besuchen, ist das eine. Dort das ganze Jahr über zu leben, etwas ganz anderes. Behördengänge, soziale Kontakte oder ganz einfach die Gewohnheiten des Alltags können schnell zu einer Quelle von Frustration werden, wenn man die Landessprache nicht ausreichend beherrscht.

    Auch das Klima selbst sollte man manchmal etwas relativieren. Tourismusbroschüren zeigen meist die schönsten Tage des Jahres. Wer jedoch das ganze Jahr in einem Land lebt, erlebt auch die weniger angenehmen Seiten: die Regenzeit, lange Hitzeperioden oder Winter, die feuchter und ungemütlicher sein können, als man zunächst erwartet.

    Schließlich sollte man nicht vergessen, dass der Ruhestand nicht nur ein finanzielles Projekt ist. Vor allem ist er ein Lebensprojekt. Die beste Entscheidung ist daher nicht zwangsläufig das günstigste Land, sondern das Land, in dem Sie sich tatsächlich vorstellen können, viele Jahre Ihres Lebens zu verbringen.

    Denn letztlich geht es nicht nur darum, die eigenen Ausgaben zu senken. Das eigentliche Ziel besteht darin, einen Lebensstil zu schaffen, der wirklich zu Ihnen passt.

    Fazit

    Wir verbringen viel Zeit damit, Wege zu finden, unser Vermögen zu vergrößern, unsere Investitionen zu optimieren oder mehr zu sparen. Diese Bemühungen bleiben wichtig und bilden oft die Grundlage für einen finanziell entspannteren Ruhestand.

    Aber auch der Ort, an dem wir leben, hat einen tiefgreifenden Einfluss auf unseren Lebensstandard. Dasselbe monatliche Einkommen kann je nach Land, Region oder sogar Stadt, in der wir uns niederlassen, ganz unterschiedliche Möglichkeiten bieten.

    Das bedeutet jedoch nicht, dass das Leben im Ausland die beste Lösung für jeden ist. Für manche Menschen hat es einen deutlich höheren Wert, in der Nähe ihrer Familie zu bleiben, ihre gewohnten Lebensabläufe beizubehalten oder in einem vertrauten Umfeld zu leben, als die finanziellen Vorteile zu nutzen, die ein anderer Wohnort bieten könnte.

    Der Sinn dieser Überlegung besteht lediglich darin, daran zu erinnern, dass es mehrere Hebel gibt, um die eigene finanzielle Zukunft zu verbessern. Vermögen aufzubauen ist einer davon. Den eigenen Lebensstil anzupassen, ist ein anderer.

    Am Ende ist die beste Wahl wahrscheinlich nicht das günstigste Land, sondern das Land, das den richtigen Ausgleich zwischen Lebenshaltungskosten, Lebensqualität und den eigenen persönlichen Vorstellungen vom Leben bietet.