
Ich erinnere mich noch gut an das erste Mal, als meine Eltern mit mir über die Rente gesprochen haben. Ich war damals ein Teenager und fand das Thema, wie so viele junge Menschen, unglaublich langweilig. Die Rente gehörte zu einer so weit entfernten Zukunft, dass sie fast unwirklich wirkte. Die Botschaft war einfach: Arbeite, zahle Beiträge ein, und wenn die Zeit gekommen ist, das Berufsleben zu verlassen, wird das System übernehmen.
Damals stellte kaum jemand diese Vorstellung infrage. Die gesetzliche Rente gehörte einfach zum Leben dazu, genau wie die Krankenversicherung oder das öffentliche Schulsystem. Sie galt als selbstverständlich und schien für die Ewigkeit gemacht zu sein.
Dreißig Jahre später bin ich mir nicht mehr sicher, ob dieses Vertrauen gerechtfertigt war.
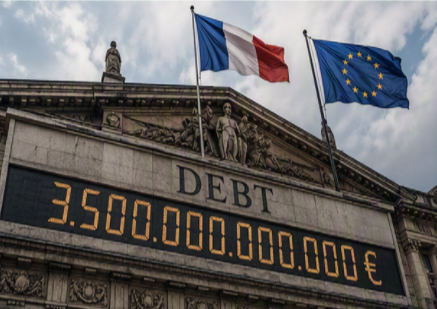
Als meine Eltern mit mir über die Rente sprachen, standen Staatsverschuldung, demografischer Wandel und chronische Haushaltsdefizite noch nicht im Mittelpunkt der öffentlichen Debatte. Heute ist es schwer geworden, die Zahlen zu ignorieren. Die französische Staatsverschuldung liegt inzwischen bei mehr als 3,5 Billionen Euro, was über 50.000 Euro pro Einwohner entspricht. Deutschland, das lange Zeit als europäisches Vorbild für Haushaltsdisziplin galt, nähert sich inzwischen einer Staatsverschuldung von 2,7 Billionen Euro, was fast 32.000 Euro pro Einwohner entspricht.
Diese Zahlen sind keine Theorie. Diese Schulden gehören keiner abstrakten Einheit namens „Staat“. Irgendjemand wird dafür bezahlen müssen. Die Bürger. Die Arbeitnehmer. Die Sparer. Die Rentner. Ob durch höhere Steuern, höhere Sozialabgaben, mehr Inflation, neue Schulden oder geringere staatliche Leistungen – die Rechnung kommt am Ende immer an.
Gleichzeitig explodiert die Zahl der Rentner, während sich das Verhältnis zwischen Beitragszahlern und Rentnern Jahr für Jahr verschlechtert. Mit anderen Worten: Die europäischen Staaten verschulden sich immer stärker, während sie gleichzeitig immer mehr Rentner mit verhältnismäßig immer weniger Beitragszahlern finanzieren müssen.
Diese Entwicklung konnte lange Zeit hinausgezögert werden. Die Regierungen erhöhten die Beiträge, verschoben das Renteneintrittsalter, verabschiedeten immer neue Reformen und machten zusätzliche Schulden, wenn sich die öffentlichen Finanzen verschlechterten. Doch keine dieser Reformen hat das Problem an der Wurzel gelöst. Sie haben es lediglich immer wieder in die Zukunft verschoben.
Es geht also längst nicht mehr darum, ob sich die Regeln ändern werden. Sie ändern sich bereits seit Jahren – immer wieder und in regelmäßigen Abständen.
Viel schwieriger vorherzusagen ist, was passieren wird, wenn die Staaten eines Tages nicht mehr über die finanziellen Mittel verfügen, um die Probleme erneut in die Zukunft zu verschieben. Denn hinter den politischen Debatten und den immer neuen Reformen verbirgt sich eine Realität, der weder Frankreich noch Deutschland noch die übrigen europäischen Staaten auf Dauer ausweichen können. Auf der einen Seite wachsen die öffentlichen Schulden immer weiter. Auf der anderen Seite steigt die Zahl der Rentner schneller als die der Beitragszahler.
Die bisherigen Lösungen bestanden vor allem darin, den Tag der Wahrheit immer weiter hinauszuzögern. Doch kein Aufschub dauert ewig.
Der demografische Schock ist unvermeidlich
Wenn über die Rente gesprochen wird, konzentriert sich die Debatte meist auf das gesetzliche Renteneintrittsalter, die Höhe der Beiträge oder die jüngsten Reformen der Regierung. Doch keine dieser Diskussionen berührt den Kern des Problems: die Demografie.
Das heutige Europa hat nur noch wenig mit dem Europa gemeinsam, in dem die modernen Rentensysteme entstanden sind. In den 1960er-Jahren bekam eine europäische Frau im Durchschnitt fast drei Kinder. Heute liegen die meisten europäischen Länder deutlich unter der sogenannten Bestandserhaltungsgrenze von 2,1 Kindern pro Frau. In mehreren Ländern bewegt sich die Geburtenrate sogar nur noch zwischen 1,3 und 1,5 Kindern pro Frau. Gleichzeitig ist die Lebenserwartung um mehr als ein Jahrzehnt gestiegen.
Diese Entwicklung stellt einen enormen menschlichen Fortschritt dar. Wir leben länger, gesünder und genießen zusätzliche Lebensjahre, die unsere Großeltern nie erlebt haben. Doch was für den Einzelnen eine ausgezeichnete Nachricht ist, wird für ein umlagefinanziertes Rentensystem zu einem erheblichen Problem.
Die Generationen, die heute in den Arbeitsmarkt eintreten, sind deutlich kleiner als die Generationen, die ihn verlassen, um in den Ruhestand zu gehen. Gleichzeitig gibt es immer mehr Rentner, und sie leben immer länger.
Kein Rentensystem kann auf Dauer überleben, wenn seine Finanzierungsbasis schrumpft, während seine Verpflichtungen ständig weiter wachsen. Ab einem gewissen Punkt ist ein Zusammenbruch keine ideologische Hypothese mehr, sondern eine mathematische Konsequenz.
Die Regierungen können die Regeln ändern, die Beiträge erhöhen, das Renteneintrittsalter anheben oder bestimmte Leistungen kürzen. Was sie jedoch nicht tun können, ist plötzlich zwanzig Millionen zusätzliche Erwerbstätige herbeizuzaubern oder fünfzig Jahre sinkender Geburtenraten ungeschehen zu machen. Ebenso wenig können sie eine demografische Entwicklung, die sich über mehrere Generationen aufgebaut hat, innerhalb weniger Jahre umkehren.
Eine Finanzkrise kann mit noch mehr Schulden bekämpft werden, und eine Rezession lässt sich durch Konjunkturprogramme zumindest abmildern. Die demografische Alterung hingegen verschwindet nicht, nur weil eine Regierung ein neues Gesetz verabschiedet. Sie schreitet Jahr für Jahr, Jahrzehnt für Jahrzehnt voran – unabhängig von Regierungswechseln und politischen Mehrheiten.
Aufeinanderfolgende Reformen können die Verschlechterung der öffentlichen Finanzen vorübergehend verlangsamen. Sie verändern jedoch nicht die demografische Dynamik selbst: Die Zahl der Rentner steigt weiter, die durchschnittliche Bezugsdauer der Renten wird immer länger, und die Generationen, die heute in den Arbeitsmarkt eintreten, reichen nicht aus, um diese Entwicklung auszugleichen.
Im Kern geht es längst nicht mehr um die Frage, ob das Renteneintrittsalter bei 64, 65, 67 oder vielleicht sogar 70 Jahren liegen sollte. Europa hat Rentensysteme für eine demografische Realität geschaffen, die längst nicht mehr existiert. Und keine Reform der Welt kann die aktive Bevölkerung zurückbringen, die der Kontinent über Jahrzehnte hinweg nach und nach aufgehört hat hervorzubringen.
Die Falle der Staatsverschuldung
Der demografische Schock wäre bereits für sich genommen ein gewaltiges Problem, wenn die europäischen Staaten über solide öffentliche Finanzen verfügen würden. Doch genau das ist längst nicht mehr der Fall.
Diese Summen haben inzwischen eine Größenordnung erreicht, die kaum noch vorstellbar ist. Diese Schulden sind keineswegs virtuell. Sie stehen für Ausgaben, die bereits getätigt wurden und morgen finanziert werden müssen. Staatsschulden verschwinden nie wirklich: Sie werden zurückgezahlt, refinanziert, durch Inflation entwertet oder an die nächste Generation weitergereicht.
Die Staatsverschuldung ist nicht einfach nur eine gigantische Zahl auf einem Schuldenzähler. Sie verursacht jedes Jahr neue Zinskosten, verschlingt einen immer größeren Teil der Staatseinnahmen und verringert den finanziellen Spielraum, den die Regierungen benötigen werden, um die Folgen der alternden Bevölkerung zu bewältigen.
Irgendjemand wird die Kosten tragen müssen. Der Steuerzahler. Der Arbeitnehmer. Der Sparer. Der Rentner. Wie auch immer man es dreht und wendet: Am Ende wird die Rechnung immer bezahlt.
Die Staatsverschuldung steht in direktem Zusammenhang mit dem Thema Rente. Auch die Renten selbst sind ein gewaltiges finanzielles Versprechen, das sich über mehrere Jahrzehnte erstreckt und dessen Erfüllung von der künftigen Fähigkeit der Staaten und der aktiven Generationen abhängt, ihren Verpflichtungen nachzukommen. Das Problem besteht darin, dass sich genau diese Fähigkeit Jahr für Jahr vor unseren Augen verschlechtert.
Auf der einen Seite zwingt die demografische Alterung die Staaten dazu, eine wachsende Zahl von Renten über immer längere Zeiträume hinweg zu finanzieren. Auf der anderen Seite verringert die steigende Verschuldung den finanziellen Spielraum, um diese Ausgaben aufzufangen. Die europäischen Staaten geraten damit in einen Schraubstock, der sich immer weiter schließt: Ihre Verpflichtungen nehmen zu, während ihre Fähigkeit, sie zu finanzieren, gleichzeitig abnimmt.
Als wäre das nicht schon genug, sehen sich die europäischen Staaten heute mit neuen Herausforderungen konfrontiert, die frühere Generationen in dieser Form nicht kannten. Der Krieg in der Ukraine hat schlagartig deutlich gemacht, dass die Sicherheit des Kontinents nicht länger als selbstverständlich betrachtet werden kann. Die Militärausgaben steigen in ganz Europa massiv an. Gleichzeitig müssen die Staaten ihre Industrien stärken, ihre Energieversorgung sichern, ihre Abhängigkeit von importiertem Öl und Gas verringern, ihre Infrastruktur modernisieren und versuchen, im Wettbewerb mit den Vereinigten Staaten und China wettbewerbsfähig zu bleiben.
Keine dieser Ausgaben ist optional. Und sie treffen alle gleichzeitig auf die europäischen Staaten.
Die europäischen Regierungen müssen heute gleichzeitig die Renten finanzieren, ihre Verteidigung stärken, die Energieversorgung sichern, ihre Infrastruktur modernisieren und die Wettbewerbsfähigkeit ihrer Volkswirtschaften erhalten – und das zu einem Zeitpunkt, an dem ihre Verschuldung bereits historische Höchststände erreicht hat.
Über Jahrzehnte hinweg war es möglich, die schwierigsten Entscheidungen immer wieder aufzuschieben. Wenn ein neues Problem auftauchte, genügte es oft, noch mehr Schulden aufzunehmen. Die Verschuldung kaufte Zeit, vermied unangenehme Entscheidungen und verlagerte einen Teil der Rechnung auf die nächsten Generationen. Dieses Modell funktionierte, solange die Finanzmärkte bereit waren, die Staaten weiter zu finanzieren, und die großen wirtschaftlichen und politischen Gleichgewichte weitgehend stabil blieben.
Doch diese Zeit gehört der Vergangenheit an. Die Renten sind längst nicht mehr der einzige Bereich, der von öffentlichen Mitteln abhängt. Sie müssen sich die gleichen Ressourcen mit der Verteidigung, der Energieversorgung, der Infrastruktur, dem Gesundheitswesen, dem Bildungssektor und allen anderen als unverzichtbar angesehenen Aufgaben teilen. Das Problem ist nur: Ressourcen sind nicht unbegrenzt.
Die europäischen Rentensysteme wurden in einer Welt geschaffen, in der die meisten dieser Belastungen noch nicht in diesem Ausmaß existierten. Heute erreichen sie genau in dem Moment ihre Grenzen, in dem die europäischen Staaten mit einer beispiellosen Häufung finanzieller, industrieller, energiepolitischer und geopolitischer Herausforderungen konfrontiert sind.
Die demografische Alterung lässt den Finanzierungsbedarf explodieren – genau in dem Moment, in dem der finanzielle Spielraum der Staaten immer kleiner wird.
Europa hat Rentensysteme für eine Welt geschaffen, die nicht mehr existiert. Und ausgerechnet in dem Moment, in dem dieses Problem unübersehbar wird, fehlt das Geld, um ihm gelassen zu begegnen.
Die Renten werden nicht im luftleeren Raum finanziert. Sie müssen in einer Welt finanziert werden, in der auch Verteidigung, Energieversorgung, Infrastruktur, Gesundheitswesen, Bildung und wirtschaftliche Wettbewerbsfähigkeit enorme Ressourcen beanspruchen.
Über Jahrzehnte hinweg war es möglich, immer mehr zu versprechen. Wenn ein neuer Bedarf entstand, genügte es oft, noch mehr Schulden aufzunehmen. Doch diese Zeit ist vorbei.
Die europäischen Staaten müssen ihre Rentensysteme heute genau zu dem Zeitpunkt finanzieren, an dem sie gleichzeitig ihre Streitkräfte aufrüsten, ihre Energieversorgung sichern, ihre Infrastruktur modernisieren und im Wettbewerb mit den Vereinigten Staaten und China bestehen müssen.
Alle diese Prioritäten sind legitim. Doch sie alle konkurrieren um dieselben finanziellen Mittel. Und genau diese Mittel werden immer knapper.
Die Illusion der deutschen Ausnahme
Deutschland erschien lange Zeit stabiler als der Rest Europas. Seine Industrie war stark, die öffentlichen Finanzen waren solider, und die Wirtschaft schien Schocks verkraften zu können, an denen andere Länder deutlich stärker zu tragen hatten.
Dieser Unterschied hat tatsächlich existiert. Doch eine bessere Ausgangsposition schützt nicht vor denselben grundlegenden Entwicklungen.
Deutschland altert. Die Geburtenrate reicht seit Jahren nicht mehr aus, um die Bevölkerung auf natürliche Weise zu erneuern. Die Zahl der Rentner steigt, die Sozialausgaben nehmen zu, und der Investitionsbedarf in Verteidigung, Energie, Infrastruktur und Industrie explodiert. Nichts davon ist ein spezifisch deutsches Phänomen – es betrifft den gesamten Kontinent.
Die Stärke der deutschen Wirtschaft hat einen Teil des Problems über viele Jahre hinweg abgefedert. Doch das deutsche Energiemodell wurde durch den Krieg in der Ukraine tiefgreifend erschüttert. Gleichzeitig verschärft sich der Wettbewerb mit den Vereinigten Staaten und China. Die Infrastruktur erfordert massive Investitionen, und die Verteidigung verlangt heute finanzielle Mittel, wie sie seit mehr als fünfzig Jahren nicht mehr benötigt wurden.
Viele glauben noch immer, dass Deutschland am Ende einen Ausweg finden wird – dank der Stärke seiner Industrie, seiner Exportkraft, seiner Haushaltsdisziplin und der Robustheit seiner Wirtschaft.
Als ob diese Stärken ausreichen würden, die Gesetze der Demografie außer Kraft zu setzen. Renten werden jedoch weder mit einem guten Ruf noch mit den Erfolgen der Vergangenheit finanziert. Sie werden von einer aktiven Bevölkerung finanziert, die in der Lage ist, die Renten einer immer größeren Zahl von Ruheständlern zu tragen.
Eine starke Wirtschaft kann den Schock abmildern. Sie kann Zeit verschaffen. Sie kann die Rechnung weniger schmerzhaft machen. Sie kann jedoch weder fünfzig Jahre sinkender Geburtenraten auslöschen noch die Alterung der Bevölkerung verhindern.
Hier zeigt sich, dass die deutsche Ausnahme letztlich nur ein Aufschub war: Deutschland bildet keine Ausnahme mehr.
Deutschland sieht sich denselben demografischen Entwicklungen, denselben Belastungen der öffentlichen Finanzen, denselben Finanzierungsschwierigkeiten und denselben Versprechen gegenüber, die morgen eingelöst werden müssen. Die deutsche Industrie wird eine sich verschlechternde Demografie nicht auf ewig finanzieren können. Die Exportwirtschaft wird nicht die Millionen zusätzlicher Erwerbstätiger hervorbringen können, die künftig zur Finanzierung der Renten fehlen werden. Und keine noch so strenge Haushaltsdisziplin kann die Entwicklung einer alternden Bevölkerung im Alleingang umkehren.
Die gleichen Ursachen führen zu den gleichen Ergebnissen.
Deutschland bewegt sich nicht auf ein anderes Ziel zu. Es bewegt sich auf dasselbe Problem zu wie seine europäischen Nachbarn. Die einzige offene Frage ist, wann die Grenzen dieses Systems nicht länger zu übersehen sein werden.
Die einzige Antwort, die noch in Ihrer Hand liegt
Vielleicht werden die heutigen Rentensysteme noch einige Jahre durchhalten. Vielleicht werden die nächsten Reformen noch etwas Zeit verschaffen. Doch sein gesamtes finanzielles Zukunftsbild auf öffentliche Versprechen zu stützen, deren Regeln sich regelmäßig ändern, halte ich für einen Fehler.
Die demografische Entwicklung wird weitergehen, und die Defizite werden nicht verschwinden. Es gibt jedoch einen Bereich, in dem jeder Einzelne weiterhin Einfluss nehmen kann: die Fähigkeit, Schritt für Schritt ein Vermögen aufzubauen, das eigene Einkünfte erwirtschaftet.
Angesichts dieser Realität erscheint mir nur ein einziger Ansatz wirklich vernünftig: Einen Teil des Arbeitseinkommens schrittweise in produktive Vermögenswerte umzuwandeln. Aktien, ETFs, Immobilien oder Anleihen verfolgen letztlich alle dasselbe Ziel: morgen Einkommen zu schaffen, die weder von Staatsdefiziten noch von der Demografie oder zukünftigen Rentenreformen abhängen.
Jeder Euro, den Sie heute investieren, stellt einen kleinen Teil der Altersvorsorge dar, den Sie selbst finanziert haben. Jeder erworbene Vermögenswert verringert die Abhängigkeit von Entscheidungen anderer. Jahr für Jahr wächst dieses private Polster und entwickelt sich schrittweise zu einer Einkommensquelle, die in der Lage ist, die Schwächen, Verzögerungen oder Defizite der öffentlichen Systeme auszugleichen.
Eine private Altersvorsorge aufzubauen ist heute weder ein Vorteil noch ein Luxus – es ist zu einer Notwendigkeit geworden.
Das Ziel besteht nicht darin, die staatliche Rente vollständig zu ersetzen. Das Ziel besteht darin, nicht mehr darauf angewiesen zu sein, dass öffentliche Versprechen eingehalten werden. Sondern auch dann noch gut leben zu können, wenn die Renten gekürzt, hinausgeschoben, stärker besteuert oder einfach weniger großzügig ausfallen als erwartet.
Entgegen einer weit verbreiteten Vorstellung ist dafür nicht zwangsläufig ein riesiges Vermögen erforderlich. Viele Menschen glauben, man müsse mehrere Millionen Euro ansparen, um den Ruhestand finanziell abzusichern. Doch das entspricht nicht der Realität. In den meisten Fällen geht es nicht darum, dreißig oder vierzig Jahre Ruhestand vollständig aus eigener Tasche zu finanzieren. Vielmehr geht es darum, die Jahre zu überbrücken, die zwischen dem Ende des Berufslebens und dem tatsächlichen Beginn der staatlichen Rentenzahlungen liegen, und die spätere Rente so zu ergänzen, dass ein komfortablerer Lebensstandard möglich bleibt.
Und der eigentliche Vorteil besteht darin, dass dasselbe Vermögen, sobald dieses Ziel erreicht ist, auch dazu genutzt werden kann, fünf, sieben oder manchmal sogar zehn Jahre zwischen dem Ende des Berufslebens und dem Beginn der staatlichen Rentenzahlungen zu finanzieren. Was ursprünglich als Strategie zur Absicherung des Ruhestands gedacht war, kann damit zu einem Weg werden, die Kontrolle über den eigenen Zeitpunkt des Renteneintritts zurückzugewinnen.
Denn seien wir ehrlich: Wer möchte wirklich bis 67 warten, um endlich seine Freiheit zu genießen?
Fazit
Die Zeitbombe der europäischen Rentensysteme wird wahrscheinlich nicht morgen früh explodieren. Die Regierungen werden weiterhin versuchen, die bestehenden Systeme zu reformieren, Fristen hinauszuschieben und neue Finanzierungsquellen zu erschließen. Das tun sie bereits seit Jahrzehnten. Doch nichts davon ändert an der grundlegenden Realität: Europa altert, die Zahl der Rentner steigt, und die öffentlichen Finanzen geraten immer stärker unter Druck.
Die eigentliche Gefahr besteht nicht unbedingt in einem plötzlichen Zusammenbruch der Rentensysteme. Sie ist weit subtiler: Jahr für Jahr, Reform für Reform verändern sich die Rahmenbedingungen. Das Renteneintrittsalter wird angehoben, die Regeln entwickeln sich weiter, und die Renten werden zunehmend unsicher.
Stellen Sie sich nicht mehr die Frage, ob sich die Rentensysteme weiter verändern werden. Sie verändern sich bereits. Die eigentliche Frage lautet vielmehr, ob Sie Ihre gesamte finanzielle Zukunft wirklich auf Mechanismen aufbauen möchten, deren Regeln, Finanzierung und zukünftige Entwicklung Sie nicht kontrollieren können.
Genau aus diesem Grund wird der Aufbau eines privaten Vermögens heute unverzichtbar. Nicht, um die staatliche Rente vollständig zu ersetzen, sondern um über eine zusätzliche Absicherung zu verfügen, die Ihren Lebensstandard bewahren kann – unabhängig davon, welche Entscheidungen in den kommenden Jahrzehnten getroffen werden.
Die gute Nachricht ist, dass dieses Ziel oft wesentlich erreichbarer ist, als die meisten Menschen glauben. Es ist nicht notwendig, mehrere Millionen Euro anzusparen, um damit zu beginnen, die eigene Zukunft abzusichern. In vielen Fällen reichen bereits einige Jahre zusätzlicher Einkünfte aus, um die eigene Situation grundlegend zu verändern. Und wenn dieses Vermögen groß genug wird, kann es sogar einen Luxus ermöglichen, der selten geworden ist: den Zeitpunkt des eigenen Renteneintritts selbst zu bestimmen, anstatt ihn hinnehmen zu müssen.
Denn seien wir ehrlich: Wer möchte wirklich bis 67, 68 oder noch länger arbeiten müssen, bevor er seine Freiheit genießen kann?
Die demografische Entwicklung wird weitergehen, und die öffentlichen Defizite werden nicht verschwinden. Die Regierungen werden ihre Rentensysteme weiter reformieren. All das liegt außerhalb Ihres Einflusses. Ihre eigene finanzielle Vorsorge hingegen liegt vollständig in Ihren Händen.
Wenn Sie erfahren möchten, wie sich diese finanzielle Sicherheit Schritt für Schritt aufbauen lässt, dann könnte die FireBridge-Methode genau die Antwort sein, nach der Sie suchen.
Aber vergessen Sie eines nie: Das größte Risiko ist nicht, zu früh zu beginnen. Das größte Risiko ist, eines Tages festzustellen, dass man viel früher hätte beginnen sollen.
Tick. Tack. Tick. Tack.
Alles altbekannte Probleme
Energieversorgung und Infrastruktur wurden und werden von der deutschen Regierung bewusst zerstört indem funktionierende Kraftwerke gesprengt werden ohne eine funktionierende Alternative zu besitzen und die Infrastruktur wird auf Verschleiß gefahren (Brücken etc.). Diese Probleme sind seit vielen Jahren bekannt.
Ich bin inzwischen 70 Jahre alt und wir hatten in der Schule, elfte oder zwölfte Klasse, über die Rentenproblematik diskutiert und das Problem der Demographie benannt. Uns war allen klar, dass es so auf Dauer nicht funktioniert. Die Politik hat das Problem verdrängt und die Medien haben, genau wie heute, nichts getan.
