Kategorie: FireBridge-Methode

La Méthode FireBridge est une approche de l’indépendance financière fondée sur cinq principes : stabilité du système, optimisation intelligente, filtre de décision, discipline d’exécution et philosophie de vie. Son objectif est de construire davantage de liberté sans sacrifier la qualité de vie, en intégrant FIRE dans la vie quotidienne plutôt qu’en vivant uniquement pour atteindre FIRE.

  • Die Zeitbombe der Rentensysteme in Europa

    Ich erinnere mich noch gut an das erste Mal, als meine Eltern mit mir über die Rente gesprochen haben. Ich war damals ein Teenager und fand das Thema, wie so viele junge Menschen, unglaublich langweilig. Die Rente gehörte zu einer so weit entfernten Zukunft, dass sie fast unwirklich wirkte. Die Botschaft war einfach: Arbeite, zahle Beiträge ein, und wenn die Zeit gekommen ist, das Berufsleben zu verlassen, wird das System übernehmen.

    Damals stellte kaum jemand diese Vorstellung infrage. Die gesetzliche Rente gehörte einfach zum Leben dazu, genau wie die Krankenversicherung oder das öffentliche Schulsystem. Sie galt als selbstverständlich und schien für die Ewigkeit gemacht zu sein.

    Dreißig Jahre später bin ich mir nicht mehr sicher, ob dieses Vertrauen gerechtfertigt war.

    Als meine Eltern mit mir über die Rente sprachen, standen Staatsverschuldung, demografischer Wandel und chronische Haushaltsdefizite noch nicht im Mittelpunkt der öffentlichen Debatte. Heute ist es schwer geworden, die Zahlen zu ignorieren. Die französische Staatsverschuldung liegt inzwischen bei mehr als 3,5 Billionen Euro, was über 50.000 Euro pro Einwohner entspricht. Deutschland, das lange Zeit als europäisches Vorbild für Haushaltsdisziplin galt, nähert sich inzwischen einer Staatsverschuldung von 2,7 Billionen Euro, was fast 32.000 Euro pro Einwohner entspricht.

    Diese Zahlen sind keine Theorie. Diese Schulden gehören keiner abstrakten Einheit namens „Staat“. Irgendjemand wird dafür bezahlen müssen. Die Bürger. Die Arbeitnehmer. Die Sparer. Die Rentner. Ob durch höhere Steuern, höhere Sozialabgaben, mehr Inflation, neue Schulden oder geringere staatliche Leistungen – die Rechnung kommt am Ende immer an.

    Gleichzeitig explodiert die Zahl der Rentner, während sich das Verhältnis zwischen Beitragszahlern und Rentnern Jahr für Jahr verschlechtert. Mit anderen Worten: Die europäischen Staaten verschulden sich immer stärker, während sie gleichzeitig immer mehr Rentner mit verhältnismäßig immer weniger Beitragszahlern finanzieren müssen.

    Diese Entwicklung konnte lange Zeit hinausgezögert werden. Die Regierungen erhöhten die Beiträge, verschoben das Renteneintrittsalter, verabschiedeten immer neue Reformen und machten zusätzliche Schulden, wenn sich die öffentlichen Finanzen verschlechterten. Doch keine dieser Reformen hat das Problem an der Wurzel gelöst. Sie haben es lediglich immer wieder in die Zukunft verschoben.

    Es geht also längst nicht mehr darum, ob sich die Regeln ändern werden. Sie ändern sich bereits seit Jahren – immer wieder und in regelmäßigen Abständen.

    Viel schwieriger vorherzusagen ist, was passieren wird, wenn die Staaten eines Tages nicht mehr über die finanziellen Mittel verfügen, um die Probleme erneut in die Zukunft zu verschieben. Denn hinter den politischen Debatten und den immer neuen Reformen verbirgt sich eine Realität, der weder Frankreich noch Deutschland noch die übrigen europäischen Staaten auf Dauer ausweichen können. Auf der einen Seite wachsen die öffentlichen Schulden immer weiter. Auf der anderen Seite steigt die Zahl der Rentner schneller als die der Beitragszahler.

    Die bisherigen Lösungen bestanden vor allem darin, den Tag der Wahrheit immer weiter hinauszuzögern. Doch kein Aufschub dauert ewig.

    Der demografische Schock ist unvermeidlich

    Wenn über die Rente gesprochen wird, konzentriert sich die Debatte meist auf das gesetzliche Renteneintrittsalter, die Höhe der Beiträge oder die jüngsten Reformen der Regierung. Doch keine dieser Diskussionen berührt den Kern des Problems: die Demografie.

    Das heutige Europa hat nur noch wenig mit dem Europa gemeinsam, in dem die modernen Rentensysteme entstanden sind. In den 1960er-Jahren bekam eine europäische Frau im Durchschnitt fast drei Kinder. Heute liegen die meisten europäischen Länder deutlich unter der sogenannten Bestandserhaltungsgrenze von 2,1 Kindern pro Frau. In mehreren Ländern bewegt sich die Geburtenrate sogar nur noch zwischen 1,3 und 1,5 Kindern pro Frau. Gleichzeitig ist die Lebenserwartung um mehr als ein Jahrzehnt gestiegen.
    Diese Entwicklung stellt einen enormen menschlichen Fortschritt dar. Wir leben länger, gesünder und genießen zusätzliche Lebensjahre, die unsere Großeltern nie erlebt haben. Doch was für den Einzelnen eine ausgezeichnete Nachricht ist, wird für ein umlagefinanziertes Rentensystem zu einem erheblichen Problem.

    Die Generationen, die heute in den Arbeitsmarkt eintreten, sind deutlich kleiner als die Generationen, die ihn verlassen, um in den Ruhestand zu gehen. Gleichzeitig gibt es immer mehr Rentner, und sie leben immer länger.

    Kein Rentensystem kann auf Dauer überleben, wenn seine Finanzierungsbasis schrumpft, während seine Verpflichtungen ständig weiter wachsen. Ab einem gewissen Punkt ist ein Zusammenbruch keine ideologische Hypothese mehr, sondern eine mathematische Konsequenz.

    Die Regierungen können die Regeln ändern, die Beiträge erhöhen, das Renteneintrittsalter anheben oder bestimmte Leistungen kürzen. Was sie jedoch nicht tun können, ist plötzlich zwanzig Millionen zusätzliche Erwerbstätige herbeizuzaubern oder fünfzig Jahre sinkender Geburtenraten ungeschehen zu machen. Ebenso wenig können sie eine demografische Entwicklung, die sich über mehrere Generationen aufgebaut hat, innerhalb weniger Jahre umkehren.

    Eine Finanzkrise kann mit noch mehr Schulden bekämpft werden, und eine Rezession lässt sich durch Konjunkturprogramme zumindest abmildern. Die demografische Alterung hingegen verschwindet nicht, nur weil eine Regierung ein neues Gesetz verabschiedet. Sie schreitet Jahr für Jahr, Jahrzehnt für Jahrzehnt voran – unabhängig von Regierungswechseln und politischen Mehrheiten.

    Aufeinanderfolgende Reformen können die Verschlechterung der öffentlichen Finanzen vorübergehend verlangsamen. Sie verändern jedoch nicht die demografische Dynamik selbst: Die Zahl der Rentner steigt weiter, die durchschnittliche Bezugsdauer der Renten wird immer länger, und die Generationen, die heute in den Arbeitsmarkt eintreten, reichen nicht aus, um diese Entwicklung auszugleichen.

    Im Kern geht es längst nicht mehr um die Frage, ob das Renteneintrittsalter bei 64, 65, 67 oder vielleicht sogar 70 Jahren liegen sollte. Europa hat Rentensysteme für eine demografische Realität geschaffen, die längst nicht mehr existiert. Und keine Reform der Welt kann die aktive Bevölkerung zurückbringen, die der Kontinent über Jahrzehnte hinweg nach und nach aufgehört hat hervorzubringen.

    Die Falle der Staatsverschuldung

    Der demografische Schock wäre bereits für sich genommen ein gewaltiges Problem, wenn die europäischen Staaten über solide öffentliche Finanzen verfügen würden. Doch genau das ist längst nicht mehr der Fall.

    Diese Summen haben inzwischen eine Größenordnung erreicht, die kaum noch vorstellbar ist. Diese Schulden sind keineswegs virtuell. Sie stehen für Ausgaben, die bereits getätigt wurden und morgen finanziert werden müssen. Staatsschulden verschwinden nie wirklich: Sie werden zurückgezahlt, refinanziert, durch Inflation entwertet oder an die nächste Generation weitergereicht.

    Die Staatsverschuldung ist nicht einfach nur eine gigantische Zahl auf einem Schuldenzähler. Sie verursacht jedes Jahr neue Zinskosten, verschlingt einen immer größeren Teil der Staatseinnahmen und verringert den finanziellen Spielraum, den die Regierungen benötigen werden, um die Folgen der alternden Bevölkerung zu bewältigen.

    Irgendjemand wird die Kosten tragen müssen. Der Steuerzahler. Der Arbeitnehmer. Der Sparer. Der Rentner. Wie auch immer man es dreht und wendet: Am Ende wird die Rechnung immer bezahlt.
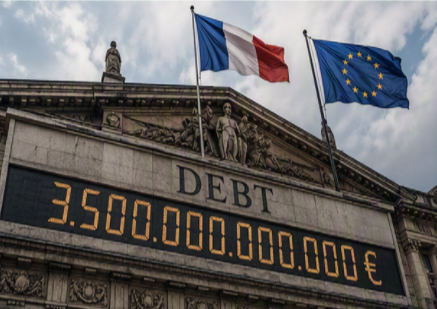
    Die Staatsverschuldung steht in direktem Zusammenhang mit dem Thema Rente. Auch die Renten selbst sind ein gewaltiges finanzielles Versprechen, das sich über mehrere Jahrzehnte erstreckt und dessen Erfüllung von der künftigen Fähigkeit der Staaten und der aktiven Generationen abhängt, ihren Verpflichtungen nachzukommen. Das Problem besteht darin, dass sich genau diese Fähigkeit Jahr für Jahr vor unseren Augen verschlechtert.

    Auf der einen Seite zwingt die demografische Alterung die Staaten dazu, eine wachsende Zahl von Renten über immer längere Zeiträume hinweg zu finanzieren. Auf der anderen Seite verringert die steigende Verschuldung den finanziellen Spielraum, um diese Ausgaben aufzufangen. Die europäischen Staaten geraten damit in einen Schraubstock, der sich immer weiter schließt: Ihre Verpflichtungen nehmen zu, während ihre Fähigkeit, sie zu finanzieren, gleichzeitig abnimmt.

    Als wäre das nicht schon genug, sehen sich die europäischen Staaten heute mit neuen Herausforderungen konfrontiert, die frühere Generationen in dieser Form nicht kannten. Der Krieg in der Ukraine hat schlagartig deutlich gemacht, dass die Sicherheit des Kontinents nicht länger als selbstverständlich betrachtet werden kann. Die Militärausgaben steigen in ganz Europa massiv an. Gleichzeitig müssen die Staaten ihre Industrien stärken, ihre Energieversorgung sichern, ihre Abhängigkeit von importiertem Öl und Gas verringern, ihre Infrastruktur modernisieren und versuchen, im Wettbewerb mit den Vereinigten Staaten und China wettbewerbsfähig zu bleiben.

    Keine dieser Ausgaben ist optional. Und sie treffen alle gleichzeitig auf die europäischen Staaten.

    Die europäischen Regierungen müssen heute gleichzeitig die Renten finanzieren, ihre Verteidigung stärken, die Energieversorgung sichern, ihre Infrastruktur modernisieren und die Wettbewerbsfähigkeit ihrer Volkswirtschaften erhalten – und das zu einem Zeitpunkt, an dem ihre Verschuldung bereits historische Höchststände erreicht hat.

    Über Jahrzehnte hinweg war es möglich, die schwierigsten Entscheidungen immer wieder aufzuschieben. Wenn ein neues Problem auftauchte, genügte es oft, noch mehr Schulden aufzunehmen. Die Verschuldung kaufte Zeit, vermied unangenehme Entscheidungen und verlagerte einen Teil der Rechnung auf die nächsten Generationen. Dieses Modell funktionierte, solange die Finanzmärkte bereit waren, die Staaten weiter zu finanzieren, und die großen wirtschaftlichen und politischen Gleichgewichte weitgehend stabil blieben.

    Doch diese Zeit gehört der Vergangenheit an. Die Renten sind längst nicht mehr der einzige Bereich, der von öffentlichen Mitteln abhängt. Sie müssen sich die gleichen Ressourcen mit der Verteidigung, der Energieversorgung, der Infrastruktur, dem Gesundheitswesen, dem Bildungssektor und allen anderen als unverzichtbar angesehenen Aufgaben teilen. Das Problem ist nur: Ressourcen sind nicht unbegrenzt.

    Die europäischen Rentensysteme wurden in einer Welt geschaffen, in der die meisten dieser Belastungen noch nicht in diesem Ausmaß existierten. Heute erreichen sie genau in dem Moment ihre Grenzen, in dem die europäischen Staaten mit einer beispiellosen Häufung finanzieller, industrieller, energiepolitischer und geopolitischer Herausforderungen konfrontiert sind.

    Die demografische Alterung lässt den Finanzierungsbedarf explodieren – genau in dem Moment, in dem der finanzielle Spielraum der Staaten immer kleiner wird.

    Europa hat Rentensysteme für eine Welt geschaffen, die nicht mehr existiert. Und ausgerechnet in dem Moment, in dem dieses Problem unübersehbar wird, fehlt das Geld, um ihm gelassen zu begegnen.

    Die Renten werden nicht im luftleeren Raum finanziert. Sie müssen in einer Welt finanziert werden, in der auch Verteidigung, Energieversorgung, Infrastruktur, Gesundheitswesen, Bildung und wirtschaftliche Wettbewerbsfähigkeit enorme Ressourcen beanspruchen.

    Über Jahrzehnte hinweg war es möglich, immer mehr zu versprechen. Wenn ein neuer Bedarf entstand, genügte es oft, noch mehr Schulden aufzunehmen. Doch diese Zeit ist vorbei.

    Die europäischen Staaten müssen ihre Rentensysteme heute genau zu dem Zeitpunkt finanzieren, an dem sie gleichzeitig ihre Streitkräfte aufrüsten, ihre Energieversorgung sichern, ihre Infrastruktur modernisieren und im Wettbewerb mit den Vereinigten Staaten und China bestehen müssen.

    Alle diese Prioritäten sind legitim. Doch sie alle konkurrieren um dieselben finanziellen Mittel. Und genau diese Mittel werden immer knapper.

    Die Illusion der deutschen Ausnahme

    Deutschland erschien lange Zeit stabiler als der Rest Europas. Seine Industrie war stark, die öffentlichen Finanzen waren solider, und die Wirtschaft schien Schocks verkraften zu können, an denen andere Länder deutlich stärker zu tragen hatten.

    Dieser Unterschied hat tatsächlich existiert. Doch eine bessere Ausgangsposition schützt nicht vor denselben grundlegenden Entwicklungen.

    Deutschland altert. Die Geburtenrate reicht seit Jahren nicht mehr aus, um die Bevölkerung auf natürliche Weise zu erneuern. Die Zahl der Rentner steigt, die Sozialausgaben nehmen zu, und der Investitionsbedarf in Verteidigung, Energie, Infrastruktur und Industrie explodiert. Nichts davon ist ein spezifisch deutsches Phänomen – es betrifft den gesamten Kontinent.
    Die Stärke der deutschen Wirtschaft hat einen Teil des Problems über viele Jahre hinweg abgefedert. Doch das deutsche Energiemodell wurde durch den Krieg in der Ukraine tiefgreifend erschüttert. Gleichzeitig verschärft sich der Wettbewerb mit den Vereinigten Staaten und China. Die Infrastruktur erfordert massive Investitionen, und die Verteidigung verlangt heute finanzielle Mittel, wie sie seit mehr als fünfzig Jahren nicht mehr benötigt wurden.

    Viele glauben noch immer, dass Deutschland am Ende einen Ausweg finden wird – dank der Stärke seiner Industrie, seiner Exportkraft, seiner Haushaltsdisziplin und der Robustheit seiner Wirtschaft.

    Als ob diese Stärken ausreichen würden, die Gesetze der Demografie außer Kraft zu setzen. Renten werden jedoch weder mit einem guten Ruf noch mit den Erfolgen der Vergangenheit finanziert. Sie werden von einer aktiven Bevölkerung finanziert, die in der Lage ist, die Renten einer immer größeren Zahl von Ruheständlern zu tragen.

    Eine starke Wirtschaft kann den Schock abmildern. Sie kann Zeit verschaffen. Sie kann die Rechnung weniger schmerzhaft machen. Sie kann jedoch weder fünfzig Jahre sinkender Geburtenraten auslöschen noch die Alterung der Bevölkerung verhindern.

    Hier zeigt sich, dass die deutsche Ausnahme letztlich nur ein Aufschub war: Deutschland bildet keine Ausnahme mehr.

    Deutschland sieht sich denselben demografischen Entwicklungen, denselben Belastungen der öffentlichen Finanzen, denselben Finanzierungsschwierigkeiten und denselben Versprechen gegenüber, die morgen eingelöst werden müssen. Die deutsche Industrie wird eine sich verschlechternde Demografie nicht auf ewig finanzieren können. Die Exportwirtschaft wird nicht die Millionen zusätzlicher Erwerbstätiger hervorbringen können, die künftig zur Finanzierung der Renten fehlen werden. Und keine noch so strenge Haushaltsdisziplin kann die Entwicklung einer alternden Bevölkerung im Alleingang umkehren.

    Die gleichen Ursachen führen zu den gleichen Ergebnissen.

    Deutschland bewegt sich nicht auf ein anderes Ziel zu. Es bewegt sich auf dasselbe Problem zu wie seine europäischen Nachbarn. Die einzige offene Frage ist, wann die Grenzen dieses Systems nicht länger zu übersehen sein werden.

    Die einzige Antwort, die noch in Ihrer Hand liegt

    Vielleicht werden die heutigen Rentensysteme noch einige Jahre durchhalten. Vielleicht werden die nächsten Reformen noch etwas Zeit verschaffen. Doch sein gesamtes finanzielles Zukunftsbild auf öffentliche Versprechen zu stützen, deren Regeln sich regelmäßig ändern, halte ich für einen Fehler.

    Die demografische Entwicklung wird weitergehen, und die Defizite werden nicht verschwinden. Es gibt jedoch einen Bereich, in dem jeder Einzelne weiterhin Einfluss nehmen kann: die Fähigkeit, Schritt für Schritt ein Vermögen aufzubauen, das eigene Einkünfte erwirtschaftet.
    Angesichts dieser Realität erscheint mir nur ein einziger Ansatz wirklich vernünftig: Einen Teil des Arbeitseinkommens schrittweise in produktive Vermögenswerte umzuwandeln. Aktien, ETFs, Immobilien oder Anleihen verfolgen letztlich alle dasselbe Ziel: morgen Einkommen zu schaffen, die weder von Staatsdefiziten noch von der Demografie oder zukünftigen Rentenreformen abhängen.

    Jeder Euro, den Sie heute investieren, stellt einen kleinen Teil der Altersvorsorge dar, den Sie selbst finanziert haben. Jeder erworbene Vermögenswert verringert die Abhängigkeit von Entscheidungen anderer. Jahr für Jahr wächst dieses private Polster und entwickelt sich schrittweise zu einer Einkommensquelle, die in der Lage ist, die Schwächen, Verzögerungen oder Defizite der öffentlichen Systeme auszugleichen.

    Eine private Altersvorsorge aufzubauen ist heute weder ein Vorteil noch ein Luxus – es ist zu einer Notwendigkeit geworden.

    Das Ziel besteht nicht darin, die staatliche Rente vollständig zu ersetzen. Das Ziel besteht darin, nicht mehr darauf angewiesen zu sein, dass öffentliche Versprechen eingehalten werden. Sondern auch dann noch gut leben zu können, wenn die Renten gekürzt, hinausgeschoben, stärker besteuert oder einfach weniger großzügig ausfallen als erwartet.

    Entgegen einer weit verbreiteten Vorstellung ist dafür nicht zwangsläufig ein riesiges Vermögen erforderlich. Viele Menschen glauben, man müsse mehrere Millionen Euro ansparen, um den Ruhestand finanziell abzusichern. Doch das entspricht nicht der Realität. In den meisten Fällen geht es nicht darum, dreißig oder vierzig Jahre Ruhestand vollständig aus eigener Tasche zu finanzieren. Vielmehr geht es darum, die Jahre zu überbrücken, die zwischen dem Ende des Berufslebens und dem tatsächlichen Beginn der staatlichen Rentenzahlungen liegen, und die spätere Rente so zu ergänzen, dass ein komfortablerer Lebensstandard möglich bleibt.

    Und der eigentliche Vorteil besteht darin, dass dasselbe Vermögen, sobald dieses Ziel erreicht ist, auch dazu genutzt werden kann, fünf, sieben oder manchmal sogar zehn Jahre zwischen dem Ende des Berufslebens und dem Beginn der staatlichen Rentenzahlungen zu finanzieren. Was ursprünglich als Strategie zur Absicherung des Ruhestands gedacht war, kann damit zu einem Weg werden, die Kontrolle über den eigenen Zeitpunkt des Renteneintritts zurückzugewinnen.

    Denn seien wir ehrlich: Wer möchte wirklich bis 67 warten, um endlich seine Freiheit zu genießen?

    Fazit

    Die Zeitbombe der europäischen Rentensysteme wird wahrscheinlich nicht morgen früh explodieren. Die Regierungen werden weiterhin versuchen, die bestehenden Systeme zu reformieren, Fristen hinauszuschieben und neue Finanzierungsquellen zu erschließen. Das tun sie bereits seit Jahrzehnten. Doch nichts davon ändert an der grundlegenden Realität: Europa altert, die Zahl der Rentner steigt, und die öffentlichen Finanzen geraten immer stärker unter Druck.

    Die eigentliche Gefahr besteht nicht unbedingt in einem plötzlichen Zusammenbruch der Rentensysteme. Sie ist weit subtiler: Jahr für Jahr, Reform für Reform verändern sich die Rahmenbedingungen. Das Renteneintrittsalter wird angehoben, die Regeln entwickeln sich weiter, und die Renten werden zunehmend unsicher.

    Stellen Sie sich nicht mehr die Frage, ob sich die Rentensysteme weiter verändern werden. Sie verändern sich bereits. Die eigentliche Frage lautet vielmehr, ob Sie Ihre gesamte finanzielle Zukunft wirklich auf Mechanismen aufbauen möchten, deren Regeln, Finanzierung und zukünftige Entwicklung Sie nicht kontrollieren können.

    Genau aus diesem Grund wird der Aufbau eines privaten Vermögens heute unverzichtbar. Nicht, um die staatliche Rente vollständig zu ersetzen, sondern um über eine zusätzliche Absicherung zu verfügen, die Ihren Lebensstandard bewahren kann – unabhängig davon, welche Entscheidungen in den kommenden Jahrzehnten getroffen werden.

    Die gute Nachricht ist, dass dieses Ziel oft wesentlich erreichbarer ist, als die meisten Menschen glauben. Es ist nicht notwendig, mehrere Millionen Euro anzusparen, um damit zu beginnen, die eigene Zukunft abzusichern. In vielen Fällen reichen bereits einige Jahre zusätzlicher Einkünfte aus, um die eigene Situation grundlegend zu verändern. Und wenn dieses Vermögen groß genug wird, kann es sogar einen Luxus ermöglichen, der selten geworden ist: den Zeitpunkt des eigenen Renteneintritts selbst zu bestimmen, anstatt ihn hinnehmen zu müssen.

    Denn seien wir ehrlich: Wer möchte wirklich bis 67, 68 oder noch länger arbeiten müssen, bevor er seine Freiheit genießen kann?

    Die demografische Entwicklung wird weitergehen, und die öffentlichen Defizite werden nicht verschwinden. Die Regierungen werden ihre Rentensysteme weiter reformieren. All das liegt außerhalb Ihres Einflusses. Ihre eigene finanzielle Vorsorge hingegen liegt vollständig in Ihren Händen.

    Wenn Sie erfahren möchten, wie sich diese finanzielle Sicherheit Schritt für Schritt aufbauen lässt, dann könnte die FireBridge-Methode genau die Antwort sein, nach der Sie suchen.

    Aber vergessen Sie eines nie: Das größte Risiko ist nicht, zu früh zu beginnen. Das größte Risiko ist, eines Tages festzustellen, dass man viel früher hätte beginnen sollen.

    Tick. Tack. Tick. Tack.

    Alles altbekannte Probleme

    September 14, 2026

    Energieversorgung und Infrastruktur wurden und werden von der deutschen Regierung bewusst zerstört indem funktionierende Kraftwerke gesprengt werden ohne eine funktionierende Alternative zu besitzen und die Infrastruktur wird auf Verschleiß gefahren (Brücken etc.). Diese Probleme sind seit vielen Jahren bekannt.

    Ich bin inzwischen 70 Jahre alt und wir hatten in der Schule, elfte oder zwölfte Klasse, über die Rentenproblematik diskutiert und das Problem der Demographie benannt. Uns war allen klar, dass es so auf Dauer nicht funktioniert. Die Politik hat das Problem verdrängt und die Medien haben, genau wie heute, nichts getan.

    Avatar for Karl Hartl
    Karl Hartl
  • Warum Rechner für finanzielle Freiheit Millionen Europäer entmutigen

    Warum die 4-%-Regel für viele Menschen zwischen 42 und 54 Jahren irreführend ist

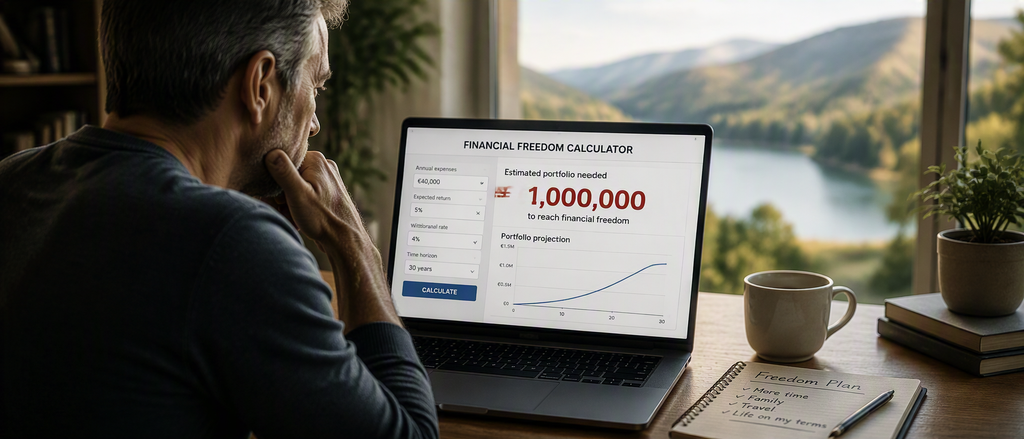
    Zu Beginn meines Weges in Richtung finanzielle Freiheit wusste ich nur wenig über Geldanlage und Investieren. Wie viele Menschen, die dieses Thema für sich entdecken, begann ich damit, Artikel zu lesen, Videos anzusehen und Rechner zu nutzen, die angeblich berechnen konnten, wie viel Kapital man für finanzielle Unabhängigkeit benötigt. Das Ergebnis war bei jeder Simulation nahezu identisch: Um meine Einkünfte zu ersetzen und das zu erreichen, was die Rechner als echte finanzielle Freiheit bezeichneten, hätte ich zwischen 800.000 Euro und 1,2 Millionen Euro aufbauen müssen.

    Meine erste Reaktion war eindeutig: Diese Zahlen erschienen mir völlig unerreichbar. Wie viele Menschen zwischen 45 und 55 Jahren entdeckte ich das Thema finanzielle Freiheit erst, nachdem ich bereits mehrere Jahrzehnte meines Lebens gearbeitet hatte. Angesichts von Zielbeträgen zwischen 800.000 € und 1,2 Millionen € hatte ich das Gefühl, viel zu spät in das Spiel eingestiegen zu sein. Je mehr Berechnungen ich durchführte, desto klarer schien die Botschaft zu sein: Finanzielle Freiheit war offenbar denjenigen vorbehalten, die sehr früh begonnen hatten oder bereits über ein beträchtliches Vermögen verfügten.

    Diese Zahlen kamen natürlich nicht aus dem Nichts. Fast alle basierten auf demselben Prinzip: der berühmten 4-%-Regel. Sie gehört heute zu den Grundpfeilern der FIRE-Bewegung und findet sich in den meisten Rechnern für finanzielle Freiheit wieder.

    Die Funktionsweise ist denkbar einfach: Die Grundidee besteht darin, dass ein breit diversifiziertes Portfolio langfristig jährliche Entnahmen in Höhe von rund 4 % seines Wertes finanzieren kann. Die daraus resultierende Rechnung ist beinahe unmittelbar nachvollziehbar: Wer 40.000 € pro Jahr zum Leben benötigt, bräuchte ein Vermögen von etwa einer Million Euro. Bei jährlichen Ausgaben von 48.000 € steigt der notwendige Betrag bereits auf rund 1,2 Millionen Euro.

    Ich verstand also sehr gut, wie die von den Rechnern angezeigten Zahlen zustande kamen. Mein Problem lag jedoch nicht in der Mathematik. Mich beschäftigte eine ganz andere Frage.

    Während ich meine Ausgaben, meinen Anlagehorizont und meine Renditeannahmen eingab, beantwortete ich eine Vielzahl von Fragen. Niemand fragte mich jedoch, wie hoch meine spätere Rente ausfallen würde. Niemand fragte mich, seit wie vielen Jahren ich bereits arbeitete. Und niemand schien zu berücksichtigen, dass mehrere Jahrzehnte an Rentenbeiträgen einen wirtschaftlichen Wert haben könnten.

    Je mehr ich darüber nachdachte, desto seltsamer erschien mir das Ganze. Ein 30-jähriger Investor, der gerade erst mit dem Vermögensaufbau beginnt, und ein 50-jähriger Arbeitnehmer, der bereits fast drei Jahrzehnte gearbeitet hat, stehen nicht vor demselben Problem. Dennoch schienen die Rechner beide Situationen exakt gleich zu behandeln.

    Deshalb begann ich, die 4-%-Regel mit anderen Augen zu betrachten. Nicht, weil sie grundsätzlich falsch wäre, sondern weil sie eine Frage beantwortet, die sich viele Menschen zwischen 42 und 54 Jahren gar nicht stellen.

    Das unsichtbare Vermögen, das die Rechner übersehen

    Bei der Nutzung dieser Rechner fiel mir schließlich auf, dass sie alle mehr oder weniger auf derselben Annahme beruhten: Mein Portfolio sollte meine zukünftigen Einnahmen vollständig finanzieren. Mit dieser Vorstellung hatte ich kein Problem, wenn es um einen 25- oder 30-jährigen Investor ging, der gerade erst mit dem Vermögensaufbau beginnt. Deutlich fragwürdiger erschien sie mir jedoch, sobald sie auf jemanden angewendet wurde, der bereits mehrere Jahrzehnte gearbeitet hat.

    Mit 50 Jahren verfügt man selbstverständlich über ein finanzielles Vermögen, das je nach Lebensweg unterschiedlich hoch ausfallen kann. Es ist daher völlig nachvollziehbar, dass Rechner für finanzielle Freiheit diesen sichtbaren Teil unseres Vermögens berücksichtigen. Wer jedoch zwischen 42 und 54 Jahre alt ist, besitzt fast immer noch eine weitere Komponente, die für die finanzielle Zukunft eine entscheidende Rolle spielt: mehrere Jahrzehnte bereits aufgebauter Rentenansprüche. Im Gegensatz zu einem Wertpapierdepot oder einem ETF-Portfolio erscheinen diese Ansprüche nicht in einer Banking-App. Sie lassen sich nicht in Echtzeit abrufen und werden nicht täglich auf einem Bildschirm aktualisiert. Dennoch sind sie real und stellen häufig einen erheblichen wirtschaftlichen Wert dar.

    Je mehr ich über diese Frage nachdachte, desto merkwürdiger erschien mir dieser Vergleich. Ein 30-jähriger Investor, der gerade erst mit dem Vermögensaufbau beginnt, und ein 50-jähriger Arbeitnehmer, der bereits zwanzig, fünfundzwanzig oder sogar dreißig Jahre gearbeitet hat, befinden sich nicht in derselben Situation. Der eine hat nahezu seine gesamte berufliche Laufbahn noch vor sich, der andere hat bereits jahrzehntelang gearbeitet, Beiträge gezahlt und wird dies wahrscheinlich noch viele Jahre tun. Kann man wirklich behaupten, dass beide vor derselben Herausforderung auf dem Weg zur finanziellen Freiheit stehen? Die Rechner beantworten diese Frage mit Ja. Ich begann zunehmend zu glauben, dass die Antwort genau das Gegenteil sein müsste.

    Die Überlegungen wurden noch interessanter, als ich begann, die Logik der 4-%-Regel auf die Renteneinkünfte selbst anzuwenden. Eine Person, die später eine monatliche Rente von 1.800 € erhält, verfügt über ein Jahreseinkommen von 21.600 €. Nach derselben Logik, die von den FIRE-Rechnern verwendet wird, wären rund 540.000 € Vermögen erforderlich, um ein vergleichbares Einkommen zu erzielen. Eine monatliche Rente von 2.500 € entspricht 30.000 € pro Jahr. Das theoretische Äquivalent läge damit bei etwa 750.000 € Vermögen. Und eine monatliche Rente von 3.000 € entspricht einem Jahreseinkommen von 36.000 €, was nach der Logik der 4-%-Regel einem Portfolio von mehr als 900.000 € entspricht.

    Natürlich behaupte ich nicht, dass eine Rente mit einem Finanzportfolio identisch ist. Beide beruhen auf unterschiedlichen Mechanismen und weisen unterschiedliche Eigenschaften auf. Dennoch macht dieser Vergleich etwas Wesentliches deutlich: Für die überwiegende Mehrheit der Menschen zwischen 42 und 54 Jahren stellen bereits erworbene Rentenansprüche einen bedeutenden wirtschaftlichen Vermögenswert dar. Und genau dieser Vermögenswert taucht in Diskussionen über finanzielle Freiheit kaum auf und wird von den Rechnern, die täglich von Millionen von Anlegern genutzt werden, nahezu vollständig ausgeblendet.

    An diesem Punkt verstand ich schließlich, warum so viele Menschen ihr Projekt aufgeben, noch bevor sie überhaupt richtig angefangen haben. Die Berechnungen sind an sich nicht falsch. Sie werden lediglich so durchgeführt, als gäbe es die Rente nicht. Als würde sich eine 50-jährige Person mit dreißig Jahren Berufserfahrung in derselben Situation befinden wie ein Investor, der gerade erst mit dem Vermögensaufbau beginnt. Als wären drei Jahrzehnte an Rentenbeiträgen genau null Euro wert!

    Die falsche Fragestellung

    Beim erneuten Durchgehen der Ergebnisse all dieser Rechner wurde mir klar, dass sie letztlich alle dieselbe Frage beantworteten: Wie viel Vermögen brauche ich, um für den Rest meines Lebens ausschließlich von meinem Kapital zu leben?

    Dieser Ansatz erschien mir keineswegs unlogisch. Wenn jemand tatsächlich mit 30 Jahren seine berufliche Tätigkeit vollständig beenden und mehrere Jahrzehnte ausschließlich von seinem Portfolio leben möchte, ist es nur logisch, das dafür notwendige Kapital zu berechnen. Genau für diesen Zweck wurde die 4-%-Regel ursprünglich entwickelt.

    Doch in diesem Szenario erkannte ich mich nicht wieder.

    Als ich finanzielle Freiheit für mich entdeckte, war ich nicht 25 Jahre alt. Ich hatte bereits mehrere Jahrzehnte Berufsleben hinter mir, mehrere Jahrzehnte lang Beiträge gezahlt und vor allem die Gewissheit, dass ein Teil meiner zukünftigen Einkünfte bereits existierte. Vor diesem Hintergrund erschien mir die Idee, den Kapitalbedarf für die Finanzierung meines gesamten Lebens ausschließlich durch mein Portfolio zu berechnen, immer weniger sinnvoll.

    Mir wurde sogar bewusst, dass mich finanzielle Freiheit, so wie sie gewöhnlich dargestellt wird, eigentlich gar nicht interessierte. Ich wollte nicht jeden einzelnen Euro meines Einkommens bis an mein Lebensende ersetzen. Was ich wollte, war mehr Freiheit: knapp zehn zusätzliche Jahre vor dem offiziellen Renteneintritt, mehr Zeit für meine Familie, mehr Reisen und die Möglichkeit, deutlich früher als geplant wieder selbst über meine Zeit zu bestimmen.

    Wenn ein 50-Jähriger einen Rechner nutzt, der eigentlich für einen 30-jährigen Frühruheständler entwickelt wurde, kann das Ergebnis mathematisch korrekt und gleichzeitig nahezu nutzlos sein: Die angezeigte Zahl beantwortet durchaus die gestellte Frage. Es ist nur nicht die richtige Fragestellung.

    Ich begann also, die Dinge anders zu betrachten. Wer bereits zwanzig, fünfundzwanzig oder dreißig Jahre gearbeitet hat, bewegt sich nicht ohne Sicherheitsnetz. Im Gegenteil: Ein Teil der zukünftigen Einnahmen ist bereits aufgebaut, Ansprüche wurden erworben, und die finanzielle Ausgangslage hat nur noch wenig mit der eines jungen Investors gemeinsam, der gerade erst mit dem Vermögensaufbau beginnt.

    In meinem eigenen Fall hätten mir mehrere Jahrzehnte an Beitragszahlungen selbst dann bereits Ansprüche gesichert, die später mehrere Tausend Euro monatliches Einkommen ermöglichen würden, wenn ich von heute auf morgen aufgehört hätte zu arbeiten. Natürlich hätte ich noch nicht alle Ansprüche erworben, die ich bis zum Ende meiner beruflichen Laufbahn aufbauen werde. Ein erheblicher Teil dieser zukünftigen Einkünfte existierte jedoch bereits. Die Rechner hingegen verlangten von mir, so zu denken, als würde diese Realität überhaupt nicht existieren.

    Hier liegt das größte Missverständnis: Wer mit 50 Jahren ausschließlich auf sein finanzielles Vermögen schaut, vergisst oft, dass ein Teil seines zukünftigen Vermögens bereits über Jahrzehnte hinweg aufgebaut wurde. Dieser Wert ist weniger sichtbar als ein ETF-Portfolio oder ein Wertpapierdepot, aber deshalb nicht weniger real.

    Ab diesem Moment ging es für mich nicht mehr darum, herauszufinden, wie ich mein gesamtes Leben allein mit meinem Portfolio finanzieren könnte. Ich wollte vielmehr verstehen, wie viel Kapital ich benötigen würde, um die Brücke zwischen meiner heutigen Situation und den Einkünften zu schlagen, die ich über Jahrzehnte hinweg bereits aufgebaut hatte.

    Die Grenze mag auf den ersten Blick gering erscheinen. Tatsächlich trennt sie jedoch zwei völlig unterschiedliche Ansätze zur finanziellen Freiheit voneinander und kann den Unterschied von mehreren Hunderttausend Euro beim notwendigen Vermögensaufbau ausmachen.

    Ohne es damals zu wissen, entfernte ich mich Schritt für Schritt vom klassischen FIRE-Modell und näherte mich immer mehr dem an, was ich heute die finanzielle Brücke nenne.

    Was ist ein Jahrzehnt Freiheit wert?

    Die Rechner kamen also zu dem Schluss, dass ich für den Rest meines Lebens ein Vermögen zwischen 800.000 € und 1,2 Millionen € benötigen würde, um mehrere Tausend Euro monatliches Einkommen zu erzielen.

    Meine eigenen Berechnungen führten mich jedoch zu einem völlig anderen Ergebnis: Je stärker ich die Einkünfte berücksichtigte, die bereits durch Jahrzehnte von Beitragszahlungen aufgebaut worden waren, desto weiter entfernte sich mein Ziel von der Millionengrenze. Während die Rechner mir Vermögensziele im siebenstelligen Bereich präsentierten, kam ich Schritt für Schritt auf einen Kapitalbedarf von etwa 300.000 bis 350.000 Euro. Der Unterschied war so groß, dass ich mich lange fragte, wo der Fehler lag.

    In Wirklichkeit gab es keinen.

    Die Rechner beantworteten schlicht eine andere Frage als ich. Sie versuchten zu ermitteln, welches Vermögen notwendig wäre, um ein ganzes Leben zu finanzieren. Ich hingegen wollte vor allem zehn Jahre Leben zurückgewinnen. Zehn Jahre, in denen ich mehr reisen, mehr Zeit mit meiner Familie verbringen und deutlich früher als geplant selbst über meine Zeit bestimmen könnte, anstatt mich nach einem von der Rentengesetzgebung vorgegebenen Kalender zu richten.

    Dieser Perspektivwechsel führt zu enormen Unterschieden: Während mich ein klassischer Rechner zu einem Zielvermögen von nahezu einer Million Euro führte, kam ich mit meinem eigenen Ansatz auf einen Kapitalbedarf von lediglich 300.000 bis 350.000 Euro.

    Genau hier entsteht die größte Verwirrung rund um finanzielle Freiheit nach dem 45. Lebensjahr: Wenn ein Rechner ausgibt, dass man eine Million Euro braucht, um finanziell frei zu werden, ziehen viele sofort den Schluss, dass dieses Ziel unerreichbar ist. Diese Reaktion ist vollkommen nachvollziehbar. Nur die wenigsten nehmen sich die Zeit zu hinterfragen, ob diese Zahl überhaupt zu ihrer persönlichen Situation passt.

    Die meisten Menschen in ihren Vierzigern und Fünfzigern versuchen nicht unbedingt, ihr gesamtes Einkommen bis ans Lebensende zu ersetzen. Sie möchten vielmehr einige Jahre früher aus dem Berufsleben aussteigen, ihre Arbeitszeit reduzieren, mehr reisen, mehr Zeit mit ihrer Familie verbringen oder schlicht mehr Entscheidungsfreiheit gewinnen. Mit anderen Worten: Sie wollen eine Übergangsphase finanzieren, nicht ihr gesamtes Leben.

    Diesen Übergang begann ich schließlich als die finanzielle Brücke zu bezeichnen. Das Bild dahinter ist bewusst einfach: Wenn man einen Fluss überqueren muss, baut man keine Straße rund um die Welt. Es genügt, eine Brücke zu errichten, die stabil genug ist, um das andere Ufer zu erreichen. Für jemanden, der bereits mehrere Jahrzehnte gearbeitet hat, existiert dieses andere Ufer bereits. Es besteht aus künftigen Rentenzahlungen, erworbenen Ansprüchen und aufgeschobenen Einkünften, die Jahr für Jahr aufgebaut wurden.

    Aus dieser Perspektive erscheint finanzielle Freiheit nicht länger als ein Millionenprojekt, das nur wenigen Privilegierten vorbehalten ist. Sie wird zu einem deutlich erreichbareren Ziel: ein Vermögen aufzubauen, das die Distanz überbrückt zwischen der heutigen Situation und den Einkünften, die wir seit Beginn unseres Berufslebens bereits Schritt für Schritt aufgebaut haben.

    Fazit

    Millionen Menschen entdecken heute das Thema finanzielle Freiheit erst nach mehreren Jahrzehnten im Berufsleben. Sie öffnen einen Rechner, geben ihre Ausgaben ein, sehen ein Zielvermögen von nahezu einer Million Euro und schließen die Seite wieder mit der Überzeugung, dass es für sie längst zu spät ist.

    Das ist eine verpasste Chance von enormem Ausmaß.

    Diese Menschen starten nicht bei null. Sie haben bereits zwanzig, fünfundzwanzig oder dreißig Jahre gearbeitet. In all diesen Jahren haben sie Ansprüche aufgebaut, die einen bedeutenden Teil ihres späteren Lebens finanzieren werden. Ihr Girokonto und ihre Sparkonten erzählen daher nur einen Teil ihrer finanziellen Geschichte. Der Rest erscheint nicht unmittelbar auf einem Bildschirm, existiert aber bereits in Form von Rentenansprüchen, die eines Tages die Rolle des Einkommens übernehmen werden.

    Indem sie diese zukünftigen Einkünfte so behandeln, als würden sie nicht existieren, liefern die Rechner mathematisch durchaus schlüssige Ergebnisse, die für die Menschen, die sie nutzen, jedoch oft völlig an der Realität vorbeigehen. Sie vermitteln einer 50-jährigen Person, dass sie Millionär werden müsse, um finanziell frei zu sein, obwohl der tatsächliche Kapitalbedarf vielleicht nur bei 300.000 oder 350.000 Euro liegt. Indem sie ihr einen Berg präsentieren, den sie nie hätte erklimmen müssen, bringen sie viele Menschen dazu, aufzugeben, bevor sie überhaupt den ersten Schritt gemacht haben.

    Genau deshalb ist dieser Perspektivfehler so gravierend. Er verändert nicht nur ein paar Zahlen in einer Tabelle. Er nimmt ganz gewöhnlichen Menschen eine außergewöhnliche Möglichkeit: weniger zu arbeiten, früher aus dem Berufsleben auszusteigen, mehr zu reisen, mehr Zeit mit ihrer Familie zu verbringen und bis zu zehn Jahre Leben zurückzugewinnen, die sie glaubten dem offiziellen Rentenalter opfern zu müssen.

    Mit 50 ist es nicht zu spät, mit dem Investieren zu beginnen. Es ist nicht zu spät, sich mehr Freiheit aufzubauen. Zu spät ist es lediglich, weiterhin Werkzeuge zu nutzen, die mit einem einzigen Mausklick mehrere Jahrzehnte Arbeit und Beitragszahlungen ausblenden.

    Die meisten Menschen zwischen 42 und 54 Jahren müssen keine Millionäre werden. Sie müssen ihre Ansprüche kennen, die Distanz bis zu ihren künftigen Rentenzahlungen einschätzen und das Kapital aufbauen, das erforderlich ist, um diese Distanz zu überbrücken.

    Sie müssen nicht ein ganzes Leben finanzieren. Sie müssen eine Brücke bauen, die ihnen zehn Jahre Freiheit schenkt.

    Kein Titel

    September 3, 2026

    Avatar for trpsttrp-gettext data-trpgettextoriginal4322trpenAnonymtrpsttrp-gettexttrpen
    trpsttrp-gettext data-trpgettextoriginal4322trpenAnonymtrpsttrp-gettexttrpen
  • Die 5 Regeln der FireBridge-Methode

    Freiheit gewinnen, ohne Lebenszeit dafür zu opfern.

    Ich habe Dutzende Bücher und Artikel über Geldanlage, finanzielle Unabhängigkeit und die FIRE-Bewegung gelesen. Viele davon haben mir geholfen, besser mit meinem Geld umzugehen. Einige erklärten, wie man jeden Euro optimiert, Ausgaben reduziert oder den theoretischen Zeitpunkt eines vorzeitigen Ruhestands berechnet. Doch je mehr ich las, desto stärker blieb ein gewisses Unbehagen bestehen. Je intensiver ich mich mit manchen Strategien beschäftigte, desto mehr hatte ich den Eindruck, dass sie auf einem unausgesprochenen Tauschgeschäft beruhen: einen Teil des heutigen Lebens zu opfern, um morgen mehr Freiheit zu gewinnen. Ausgaben auf ein Minimum zu reduzieren, bestimmte Projekte aufzuschieben, wertvolle Erfahrungen immer weiter nach hinten zu verschieben oder jahrelang in einer Logik der Entbehrung zu leben, nur um ein finanzielles Ziel schneller zu erreichen. Diese Sichtweise entsprach nie wirklich meiner eigenen Vorstellung von Freiheit.

    Ich bin fest davon überzeugt, dass finanzielle Freiheit einen großen Wert besitzt. Auch ich verfolge dieses Ziel seit vielen Jahren. Doch ich weigere mich, die heutige Lebensqualität dem morgigen Freiheitsgewinn zu opfern.

    Die Jahre, die wir heute leben, sind genauso wertvoll wie die Freiheit, die wir morgen gewinnen möchten.

    Diese Überzeugung hat mich dazu gebracht, einen anderen Ansatz zur finanziellen Unabhängigkeit zu entwickeln. Einen Ansatz, der versucht, zukünftige Freiheit mit heutiger Lebensqualität zu verbinden, finanzielle Optimierung mit Lebensfreude sowie finanzielle Disziplin mit persönlicher Ausgeglichenheit.
    Diese Überlegungen entwickelten sich im Laufe der Zeit zu einer echten Philosophie und schließlich zu einer strukturierten Methode. Irgendwann gab ich ihr einen Namen: die FireBridge-Methode. Sie verspricht weder schnellen Reichtum noch einen vorgezogenen Ruhestand um jeden Preis. Sie beruht auf einer einfachen Grundidee: mehr Freiheit zu gewinnen, ohne dafür Lebensjahre zu verkaufen. Heute wird jede meiner Entscheidungen, ob finanzieller oder persönlicher Natur, von fünf einfachen Regeln geleitet.

    Diese fünf Regeln bilden das Fundament der FireBridge-Methode. Sie leiten jede meiner Entscheidungen – ob es um Investitionen, Konsumverhalten, berufliche Entscheidungen oder ganz einfach darum geht, wie ich meine Zeit gestalten und leben möchte.

    1. Systemstabilität ist wichtiger als Perfektion

    Müsste ich diese erste Regel in einem einzigen Satz zusammenfassen, dann wäre es dieser: Eine gute Strategie, die zwanzig Jahre lang konsequent umgesetzt wird, ist mehr wert als eine perfekte Strategie, die nach drei Jahren aufgegeben wird. In der Welt des Investierens besteht ständig die Versuchung, nach der idealen Lösung zu suchen – nach jener Lösung, mit der man schneller, einfacher und erfolgreicher sein kann als andere. Ich habe sogar erlebt, wie Investoren mehr Zeit damit verbrachten, ihre Strategie ständig anzupassen, als sie tatsächlich umzusetzen. Sie optimieren ihr Portfolio unaufhörlich und verlieren dabei das aus den Augen, was wirklich zählt: Beständigkeit.

    Mit der Zeit wurde mir klar, dass eine Anlagestrategie nicht nur eine Frage der theoretischen Rendite ist. Sie ist ebenso eine Frage des Verhaltens. Die beste Strategie ist jene, die man konsequent beibehalten kann – wenn die Märkte steigen, wenn sie fallen, wenn die Medien die nächste Krise ausrufen oder wenn ein neuer Finanztrend plötzlich alle Aufmerksamkeit auf sich zieht. Stabilität ist nicht der Feind der Performance. Sie ist oft sogar ihre Voraussetzung.

    Deshalb habe ich mich bewusst dafür entschieden, ein einfaches, verständliches und langfristig tragfähiges System aufzubauen, ohne zu versuchen, die Märkte vorherzusagen, die nächsten Trends zu erkennen oder mein Portfolio alle sechs Monate neu auszurichten. Mein Ziel ist ein System, das robust genug ist, um heute, morgen und auch in zehn Jahren noch zu funktionieren. Ein System, das wirtschaftliche Zyklen, Krisen und Phasen der Euphorie übersteht, ohne dass ich meine grundlegenden Überzeugungen ständig infrage stellen muss.

    Finanzieller Erfolg entsteht nicht durch einige wenige außergewöhnliche Entscheidungen. Er ist das Ergebnis von Hunderten vernünftiger Entscheidungen, die über viele Jahre hinweg konsequent wiederholt werden. Stabilität ist kein Mangel an Ehrgeiz. Im Gegenteil: Sie ist die bewusste Entscheidung, Beständigkeit höher zu bewerten als ständige Unruhe, den langfristigen Horizont über den Lärm der täglichen Nachrichten zu stellen und konsequente Umsetzung wichtiger zu nehmen als Perfektion.

    Ich suche nicht nach dem perfekten System, sondern nach demjenigen, das ich auch dann noch anwenden kann, wenn die nächste Krise kommt, die Märkte einbrechen oder der nächste Finanztrend versucht, meine Aufmerksamkeit auf sich zu ziehen.

    2. Optimieren ohne Verzicht

    Wenn es eine Idee gibt, die ich entschieden ablehne, dann die Vorstellung, dass finanzielle Unabhängigkeit zwangsläufig auf Kosten der Lebensqualität erreicht werden müsse. Ich habe FIRE oft als Wettlauf um die höchste Sparquote dargestellt gesehen, bei dem jede Ausgabe verdächtig erscheint und jeder Genuss als Bedrohung für das große Ziel gilt. Diese Sichtweise passt weder zu meiner Persönlichkeit noch zu meinem Verständnis von Freiheit. Ich sehe keinen Sinn darin, ein paar Jahre zusätzlicher Freiheit in der Zukunft zu gewinnen, wenn der Preis dafür darin besteht, die Jahre zu verschlechtern, die ich heute lebe.

    Finanzen zu optimieren bleibt dennoch wichtig. Der Unterschied besteht darin, dass ich nicht alles eliminieren möchte, was Geld kostet, sondern nur das, was keinen echten Mehrwert schafft. Es gibt einen grundlegenden Unterschied zwischen einer unnötigen Ausgabe und einer Ausgabe, die unser Leben tatsächlich bereichert. Die erste sollte hinterfragt werden. Die zweite verdient es oft, beibehalten zu werden. Die FireBridge-Methode bedeutet daher nicht, weniger zu leben, um mehr zu investieren. Sie bedeutet, mehr in das zu investieren, was wirklich zählt, während alles andere reduziert wird.

    Dieser Ansatz hat dazu geführt, dass ich jeden Euro als ein Werkzeug betrachte und nicht als Selbstzweck. Ein Teil meines Geldes wird investiert, um meine zukünftige Freiheit aufzubauen. Ein anderer Teil finanziert Erfahrungen, Projekte, gemeinsame Momente oder ganz einfach eine höhere Lebensqualität. Beides hat seinen Platz. Ein Leben, das sich ausschließlich um Konsum dreht, ist selten erfüllend. Ein Leben, das ausschließlich auf Vermögensaufbau ausgerichtet ist, ebenso wenig.

    Ich bin davon überzeugt, dass finanzielle Unabhängigkeit dem Leben dienen sollte – und nicht umgekehrt. Deshalb ziehe ich intelligente Optimierung blindem Verzicht vor. Es geht nicht darum, möglichst wenig auszugeben, sondern bewusst auszugeben. Jede Ausgabe, die ich streiche, sollte eine Form von Verschwendung darstellen – niemals eine Quelle von Glück, Lebensfreude oder Lebensqualität.

    Ich streiche nicht die Ausgaben, die meinem Leben echten Wert verleihen. Ich streiche jene, die meiner Zukunft schaden, ohne mein heutiges Leben zu bereichern.

    3. Nicht jeder Gewinn ist ein echter Gewinn

    Einer der häufigsten Fehler auf dem Weg zur finanziellen Unabhängigkeit besteht darin, ausschließlich auf den zukünftigen Gewinn zu schauen und dabei die heutigen Kosten zu vergessen. Eine Strategie kann auf dem Papier ausgezeichnet erscheinen, weil sie einige zusätzliche Jahre finanzieller Freiheit ermöglicht. Doch dieses Ergebnis hat nur dann einen wirklichen Wert, wenn der dafür zu zahlende Preis angemessen bleibt. Aus meiner Sicht gleicht ein Jahr gewonnener Freiheit in der Zukunft nicht automatisch ein Jahr verlorener Lebensqualität in der Gegenwart aus.

    Stellen wir uns vor, jemand könnte zwei zusätzliche Jahre finanzieller Freiheit gewinnen, indem er seinen Lebensstandard zehn Jahre lang drastisch reduziert. Auf dem Papier wirkt diese Rechnung verlockend. Doch wenn diese Entscheidung bedeutet, auf Familienurlaube zu verzichten, weniger Zeit mit den eigenen Kindern zu verbringen, weniger gemeinsame Erinnerungen zu schaffen, mehr Frustration im Alltag zu erleben und ständig das Gefühl zu haben, das eigentliche Leben auf morgen zu verschieben, dann drängt sich eine Frage auf: Wiegen diese zwei gewonnenen Jahre Freiheit wirklich all das auf, was in diesen zehn Jahren nicht gelebt wurde?

    Diese Frage führte schließlich dazu, dass ich einen einfachen Entscheidungsfilter entwickelte:

    Zukünftiger Gewinn – heutiger Preis = tatsächliches Ergebnis

    Jede wichtige Entscheidung kann durch diesen Filter betrachtet werden. Ob es darum geht, eine besser bezahlte Stelle anzunehmen, umzuziehen, bestimmte Ausgaben zu reduzieren, ein zusätzliches Projekt zu starten oder ein persönliches Ziel aufzuschieben – hinter jeder Entscheidung steht ein Gleichgewicht zwischen dem, was wir später gewinnen, und dem, was wir heute aufgeben. Eine Entscheidung ist nur dann wirklich positiv, wenn der zukünftige Nutzen die menschlichen, emotionalen oder persönlichen Kosten übersteigt, die in der Gegenwart dafür getragen werden müssen.

    Dieser Ansatz hat mich Schritt für Schritt von der Logik des Verzichts entfernt. Heute versuche ich nicht mehr, jede finanzielle Kennzahl zu maximieren, sondern das Gesamtergebnis zu verbessern. Eine Strategie, die mir drei zusätzliche Jahre Freiheit verschaffen würde, mich jedoch sieben Jahre Lebensfreude, Ausgeglichenheit oder innere Ruhe kostet, wäre für mich kein Fortschritt. Umgekehrt kann eine finanziell bescheidenere Entscheidung, die den Alltag kaum beeinträchtigt, zu einem deutlich besseren Gesamtergebnis führen.

    Mein eigentliches Ziel besteht daher nicht darin, möglichst viel Geld zu verdienen, sondern die richtige Balance zwischen der Freiheit, die ich für morgen aufbaue, und dem Leben, das ich heute führe, zu finden.

    Diese Regel zwingt mich dazu, jede Entscheidung als Ganzes zu betrachten und nicht nur durch die Brille ihrer finanziellen Auswirkungen. Sie erinnert mich daran, dass Fortschritt nicht nur eine Frage von Geld oder Rendite ist, sondern auch von Zeit, Erinnerungen, Erfahrungen und Lebensqualität. Auf diese Weise unterscheide ich zwischen echtem Fortschritt und bloßen Scheingewinnen.

    Ich bin nicht bereit, meine zukünftige Freiheit mit meinem heutigen Leben zu bezahlen.

    4. Disziplin schlägt Prognosen

    Wenn die Märkte mich im Laufe der Jahre eines gelehrt haben, dann dies: Die Fähigkeit, die Zukunft vorherzusagen, wird maßlos überschätzt. Jahr für Jahr versuchen Experten, die Entwicklung der Märkte vorherzusagen. Die einen kündigen die nächste Krise an, die anderen die nächste Wachstumsphase oder die nächste technologische Revolution. Manchmal erweisen sich diese Prognosen sogar als richtig – bis sie es nicht mehr sind. Eine Finanzstrategie auf die eigene Fähigkeit zu stützen, die Zukunft vorherzusagen, erscheint mir deshalb als ein äußerst fragiles Unterfangen.

    Die Märkte belohnen selten diejenigen, die die Zukunft richtig vorhersagen. Sie belohnen weit häufiger jene, die ihrem Plan treu bleiben, wenn Unsicherheit aufkommt. Denn finanzieller Erfolg hängt nicht nur davon ab, was man weiß. Er hängt vor allem davon ab, was man tut – immer wieder, Tag für Tag –, wenn die Nachrichten beunruhigend werden, die Märkte korrigieren oder die Versuchung entsteht, alles infrage zu stellen.

    Deshalb misst die FireBridge-Methode der Umsetzung mehr Bedeutung bei als der Vorhersage. Ich investiere lieber regelmäßig, als zu versuchen, den perfekten Zeitpunkt zu erwischen. Ich halte lieber konsequent an einem unvollkommenen Plan fest, als meine Strategie ständig an die Ereignisse des Tages anzupassen. Disziplin garantiert zwar nicht die bestmögliche Rendite, erhöht jedoch die Wahrscheinlichkeit deutlich, über lange Zeit hinweg ein gutes Ergebnis zu erzielen.

    Dieser Ansatz bietet noch einen weiteren, oft unterschätzten Vorteil: Er reduziert die mentale Belastung. Ich muss weder die nächste Krise vorhersagen noch den nächsten Höchststand oder Tiefpunkt der Märkte erraten. Meine Energie fließt in die konsequente Umsetzung meines Systems, anstatt in den Versuch, den Markt zu schlagen. Diese innere Gelassenheit ist vermutlich genauso viel wert wie die finanziellen Ergebnisse, die daraus entstehen.

    Ich weiß nicht, was die Märkte morgen tun werden. Ich weiß nur, was ich morgen tun werde.

    5. FIRE ist ein Verstärker, kein Retter

    Eine der größten Illusionen der finanziellen Unabhängigkeit besteht darin zu glauben, dass ein ausreichend großes Vermögen ein gewöhnliches Leben automatisch in ein außergewöhnliches verwandeln wird. Als ob Geld allein die Macht hätte, Frustrationen, Reue oder den über Jahre angesammelten Mangel an Sinn und Erfüllung verschwinden zu lassen. Diese Vorstellung hat mich nie überzeugt.

    Finanzielle Unabhängigkeit bleibt in erster Linie ein Werkzeug. Sie ersetzt weder menschliche Beziehungen noch persönliche Projekte oder die Erfahrungen, die dem Lauf der Zeit ihren Wert verleihen. Sie erschafft kein erfülltes Leben aus dem Nichts. Wer vor FIRE unglücklich war, wird nicht automatisch danach glücklich sein. Umgekehrt wird jemand, der sein Leben bereits schätzt und genießt, schlicht über mehr Freiheit verfügen, es nach den eigenen Vorstellungen zu leben.

    So sehe ich FIRE: nicht als Fluchtweg, sondern als Verstärker. Ich investiere nicht, um meinem Alltag zu entkommen, sondern um das zu schützen, was mir bereits heute wichtig ist, und morgen mehr Zeit dafür zu haben. Meine Familie, meine Projekte, meine Leidenschaften und all die Dinge, die meinem Leben Sinn geben, existieren schon heute. Finanzielle Unabhängigkeit soll sie nicht ersetzen. Sie ermöglicht ihnen lediglich, mehr Raum in meinem Leben einzunehmen.

    Seit vielen Jahren strebe ich nach finanzieller Freiheit. Dennoch habe ich sie nie als ein Ziel betrachtet, das um seiner selbst willen erreicht werden muss. Hinter einem Depot, einer Sparquote oder einem Datum für den vorzeitigen Ruhestand sehe ich vor allem eines: mehr Entscheidungsfreiheit. Die Freiheit, mehr Zeit mit den Menschen zu verbringen, die ich liebe, anders zu arbeiten, neue Projekte zu verfolgen oder meine Tage so zu gestalten, wie ich es für richtig halte.

    Im Kern geht es der FireBridge-Methode nicht darum, Vermögen allein um des Vermögens willen aufzubauen.Es geht darum, ein Leben zu gestalten, das reich genug ist, damit zusätzliche Freiheit überhaupt einen Sinn hat.

    Ich optimiere mein Leben nicht für FIRE. Ich integriere FIRE in mein Leben.


    Möchten Sie tiefer in die FireBridge-Methode eintauchen?

    In meinem Buch Der Mythos der Million, erläutere ich die Grundlagen der FireBridge-Methode ausführlicher und zeige, wie finanzielle Freiheit erreicht werden kann, ohne Lebensqualität zu opfern.


    Super!

    August 26, 2026

    Vielen lieben Dank für diesen tollen Text!

    Besonders der Satz: “So sehe ich FIRE: nicht als Fluchtweg, sondern als Verstärker. Ich investiere nicht, um meinem Alltag zu entkommen, sondern um das zu schützen, was mir bereits heute wichtig ist, und morgen mehr Zeit dafür zu haben” ist ein Augenöffner! Danke dafür. Denn oft ist es so, dass man sich quält im Hier uns jetzt, weil man unzufrieden ist, und auf eine unbestimmte Zukunft hinarbeitet, die es vielleicht niemals gibt..

    Avatar for Stephan
    Stephan