Catégorie : Méthode FireBridge

La Méthode FireBridge est une approche de l’indépendance financière fondée sur cinq principes : stabilité du système, optimisation intelligente, filtre de décision, discipline d’exécution et philosophie de vie. Son objectif est de construire davantage de liberté sans sacrifier la qualité de vie, en intégrant FIRE dans la vie quotidienne plutôt qu’en vivant uniquement pour atteindre FIRE.

  • La bombe à retardement des retraites européennes

    Je me souviens encore de la première fois où mes parents m’ont parlé de la retraite. J’étais adolescent et, comme beaucoup de jeunes, je trouvais le sujet terriblement ennuyeux. La retraite appartenait à un futur tellement lointain qu’il semblait presque irréel. Le message était simple : travaille, cotise, et lorsque viendra le moment de quitter la vie active, le système prendra le relais.

    À l’époque, personne ou presque ne remettait cette idée en question. La retraite publique faisait simplement partie du décor, comme l’assurance maladie ou l’école publique, elle semblait acquise et destinée à fonctionner éternellement.

    Trente ans plus tard, je me demande si nous n’avons pas été beaucoup trop confiants.

    Lorsque mes parents me parlaient de la retraite, la dette publique, le vieillissement démographique et les déficits chroniques n’occupaient pas encore le devant de la scène. Aujourd’hui, il est devenu difficile d’ignorer les chiffres. La dette publique française dépasse désormais les 3 500 milliards d’euros, soit plus de 50 000 euros pour chaque Français. L’Allemagne, longtemps considérée comme le modèle européen de rigueur budgétaire, approche les 2 700 milliards d’euros de dette, soit près de 32 000 euros pour chaque Allemand.

    Ces chiffres ne sont pas théoriques. Cette dette n’appartient pas à une entité abstraite appelée « État ». Elle devra être financée d’une manière ou d’une autre par les citoyens, que ce soit à travers davantage d’impôts, davantage de cotisations, davantage d’inflation, davantage d’emprunts ou des prestations publiques moins généreuses.

    Dans le même temps, le nombre de retraités explose tandis que le rapport entre cotisants et retraités continue de se détériorer. Autrement dit, les États européens accumulent toujours plus de dettes au moment même où ils doivent financer toujours plus de retraités avec proportionnellement toujours moins de cotisants.

    Cette équation a pu être repoussée pendant longtemps. Les gouvernements ont augmenté les cotisations, reporté l’âge de départ, multiplié les réformes et emprunté davantage lorsque les finances publiques se dégradaient. Mais aucune réforme n’a supprimé le problème à la racine: elles l’ont simplement repoussé encore et encore.

    Il ne s’agit donc plus de savoir si les règles vont changer: elles changent déjà régulièrement depuis des années.

    Ce qui devient beaucoup plus difficile à prévoir, c’est ce qui se passera lorsque les États n’auront plus les moyens financiers de repousser l’échéance une fois de plus. Car derrière les débats politiques et les réformes successives se cache une réalité que ni la France, ni l’Allemagne, ni les autres États européens ne pourront éviter éternellement. D’un côté, les dettes publiques continuent de s’accumuler. De l’autre, le nombre de retraités augmente plus vite que celui des cotisants.

    Les solutions appliquées jusqu’ici ont surtout consisté à repousser l’échéance. Mais aucune échéance n’est repoussée indéfiniment.

    L’inévitable choc démographique

    Lorsque le sujet des retraites est abordé, le débat se concentre généralement sur l’âge légal de départ, le montant des cotisations ou les dernières réformes gouvernementales. Mais aucun de ces débats ne touche au cœur du problème : la démographie.

    L’Europe d’aujourd’hui n’a plus rien à voir avec celle qui a vu naître les grands systèmes modernes de retraite. Dans les années 1960, une femme européenne avait en moyenne près de trois enfants au cours de sa vie. Aujourd’hui, les pays européens se situent largement en dessous du seuil de renouvellement des générations fixé à 2,1 enfants par femme. Dans plusieurs pays, ce chiffre oscille même entre 1,3 et 1,5. Dans le même temps, l’espérance de vie a progressé de plus d’une décennie.
    Cette évolution représente un immense progrès humain. Nous vivons plus longtemps, en meilleure santé et profitons d’années supplémentaires que nos grands-parents n’ont jamais connues. Mais ce qui est une excellente nouvelle pour les individus devient un problème majeur pour un système de retraite fondé sur la répartition.

    Les générations qui arrivent aujourd’hui sur le marché du travail sont beaucoup moins nombreuses que celles qui en sortent pour partir à la retraite et dans le même temps, les retraités sont plus nombreux et vivent plus longtemps.

    Aucun système de retraite ne peut durablement survivre lorsque sa base de financement se contracte pendant que ses engagements continuent d’augmenter. À partir d’un certain point, l’effondrement ne devient plus une hypothèse idéologique mais une conséquence mathématique.

    Les gouvernements peuvent toujours modifier les règles, augmenter les cotisations, repousser l’âge légal de départ ou réduire certaines prestations. En revanche, ils ne peuvent pas faire réapparaître vingt millions d’actifs supplémentaires ou effacer cinquante années de baisse de la natalité. Ils ne peuvent pas non plus inverser en quelques années une évolution démographique engagée depuis plusieurs générations.

    Une crise financière peut être combattue avec davantage de dette, une récession peut être atténuée par des plans de relance. Le vieillissement démographique ne disparaît pas parce qu’un gouvernement vote une nouvelle loi: il progresse année après année, décennie après décennie, indépendamment des alternances politiques.

    Les réformes successives peuvent ralentir temporairement la dégradation des comptes, mais elles ne modifient pas la dynamique démographique elle-même: le nombre de retraités continue d’augmenter, la durée moyenne de versement des pensions s’allonge et les générations qui arrivent sur le marché du travail restent insuffisantes pour compenser cette évolution.

    Au fond, le débat ne porte plus sur la retraite à 64, 65, 67 ou 70 ans: l’Europe a construit des systèmes de retraite pensés pour une démographie qui n’existe plus. Et aucune réforme ne peut recréer la population active que le continent a progressivement cessé de produire depuis plusieurs décennies.

    Le piège de la dette publique

    Le choc démographique serait déjà un problème majeur si les États européens disposaient de finances publiques solides. Or ce n’est plus du tout le cas.

    Ces sommes sont désormais si colossales qu’elles dépassent l’entendement. Cette dette n’a rien de virtuel. Elle représente des dépenses déjà engagées qu’il faudra financer demain. Une dette publique ne disparaît jamais vraiment : elle est remboursée, refinancée, érodée par l’inflation ou transférée à la génération suivante.

    La dette publique n’est pas seulement un montant gigantesque affiché sur un compteur. Elle produit chaque année de nouveaux intérêts, absorbe une part croissante des recettes publiques et réduit les marges financières dont les gouvernements auront besoin pour affronter le vieillissement de la population.

    Quelqu’un devra en supporter le coût. Le contribuable. Le salarié. L’épargnant. Le retraité. Peu importe la méthode utilisée, la facture finit toujours par arriver.
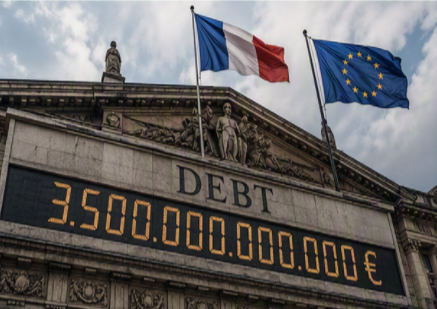
    La dette publique rejoint directement le sujet des retraites. Les pensions constituent elles aussi une promesse financière gigantesque, étalée sur plusieurs décennies, dont le versement dépendra de la capacité future des États et des générations actives à tenir leurs engagements. Le problème est que cette capacité se dégrade sous nos yeux, d’année en année.

    D’un côté, le vieillissement démographique impose de financer un nombre croissant de pensions pendant des périodes de plus en plus longues. De l’autre, l’endettement réduit les marges budgétaires disponibles pour absorber ces dépenses. Les États européens sont pris dans un étau qui se resserre continuellement : leurs engagements augmentent au moment même où leur capacité à les financer diminue.

    Comme si cela ne suffisait pas, les États européens doivent désormais faire face à de nouvelles contraintes auxquelles les générations précédentes n’étaient pas confrontées. La guerre en Ukraine a brutalement rappelé que la sécurité du continent ne pouvait plus être considérée comme acquise. Les investissements militaires explosent partout en Europe. Dans le même temps, les États doivent financer leur réindustrialisation, sécuriser leur approvisionnement énergétique, réduire leur dépendance au gaz et au pétrole importés, moderniser leurs infrastructures et tenter de rester compétitifs face aux États-Unis et à la Chine.

    Aucune de ces dépenses n’est facultative. Toutes arrivent en même temps.

    Les gouvernements européens doivent désormais financer les retraites, renforcer leur défense, sécuriser leur approvisionnement énergétique, moderniser leurs infrastructures et soutenir la compétitivité de leurs économies alors même que leur endettement atteint déjà des niveaux historiques.

    Durant des décennies, il a été possible de repousser les arbitrages les plus difficiles. Lorsqu’un nouveau besoin apparaissait, il suffisait souvent d’emprunter davantage. La dette permettait d’acheter du temps, d’éviter les choix douloureux et de reporter une partie de la facture sur les générations suivantes. Cette logique a fonctionné tant que les marchés continuaient à financer les États et tant que les grands équilibres restaient relativement stables.

    Cette époque touche à sa fin. Les retraites ne sont plus seules à dépendre des finances publiques. Elles doivent désormais partager les mêmes ressources avec la défense, l’énergie, les infrastructures, la santé, l’éducation et toutes les autres priorités jugées essentielles. Or les ressources ne sont pas illimitées.

    Les systèmes de retraite européens ont été conçus dans un monde où la plupart de ces contraintes n’existaient pas encore à cette échelle. Aujourd’hui, ils arrivent à maturité au moment même où les États européens sont confrontés à une accumulation inédite de défis financiers, industriels, énergétiques et géopolitiques.

    Le vieillissement démographique fait exploser les besoins de financement au moment même où les États voient leurs marges financières se réduire.

    L’Europe a construit des systèmes de retraite pour un monde qui n’existe plus, et elle découvre ce problème au moment même où elle n’a plus l’argent nécessaire pour l’affronter sereinement.

    Les retraites ne seront pas financées dans un univers isolé. Elles devront être financées dans un monde où la défense, l’énergie, les infrastructures, la santé, l’éducation et la compétitivité économique réclament elles aussi des ressources considérables.

    Pendant des décennies, il a été possible de promettre davantage presque partout: lorsqu’un nouveau besoin apparaissait, il suffisait d’emprunter davantage. Cette époque est à présent révolue.

    Les États européens doivent désormais financer leurs retraites au moment même où ils doivent réarmer leurs armées, sécuriser leur approvisionnement énergétique, moderniser leurs infrastructures et rester compétitifs face aux États-Unis et à la Chine.

    Toutes ces priorités sont légitimes mais toutes réclament le même argent. Et cet argent devient de plus en plus difficile à trouver.

    L’illusion de l’exception allemande

    L’Allemagne a longtemps semblé plus solide que le reste de l’Europe. Son industrie était puissante, ses finances publiques plus rigoureuses et son économie paraissait capable d’absorber des chocs que d’autres pays avaient plus de mal à encaisser.

    Cette différence a réellement existé. Mais une meilleure situation de départ ne protège pas contre les mêmes tendances de fond.

    L’Allemagne vieillit. Sa natalité demeure insuffisante pour assurer le renouvellement naturel de sa population. Le nombre de retraités augmente. Les dépenses sociales progressent. Les besoins d’investissement explosent dans la défense, l’énergie, les infrastructures et l’industrie. Aucun de ces phénomènes n’est spécifiquement allemand: ils concernent l’ensemble du continent.
    La puissance de l’économie allemande a permis d’absorber une partie du problème pendant de nombreuses années. Mais le modèle énergétique allemand a été profondément bouleversé par la guerre en Ukraine. La concurrence des États-Unis et de la Chine s’intensifie. Les infrastructures nécessitent des investissements massifs et la défense réclame désormais des moyens financiers qu’elle ne demandait plus depuis plus de 50 ans.

    Beaucoup continuent à considérer que l’Allemagne finira par trouver une solution grâce à la puissance de son industrie, à ses exportations, à sa discipline budgétaire et à la solidité de son économie.

    Comme si ces atouts suffisaient à neutraliser les lois de la démographie. Or les retraites ne se financent ni avec une réputation, ni avec les succès du passé. Elles se financent avec des actifs capables de payer les pensions d’un nombre toujours plus important de retraités.

    Une économie puissante peut ralentir le choc. Elle peut donner davantage de temps. Elle peut rendre l’addition moins brutale. En revanche, elle ne peut pas effacer cinquante années de baisse de la natalité ni empêcher le vieillissement de la population.

    C’est là que l’on découvre que l’exception allemande n’était qu’un sursis: l’Allemagne ne fait plus exception.

    Elle est confrontée aux mêmes tendances démographiques, aux mêmes tensions sur les finances publiques, aux mêmes difficultés de financement et aux mêmes promesses qu’il faudra honorer demain. L’industrie allemande ne pourra pas financer éternellement une démographie qui se dégrade. Les exportations ne pourront pas créer les millions d’actifs qui manqueront demain pour financer les pensions. Et aucune discipline budgétaire ne peut inverser à elle seule l’évolution d’une population vieillissante.

    Les mêmes causes produisent les mêmes effets.

    L’Allemagne n’avance pas vers une destination différente. Elle avance vers le même problème que ses voisins européens. La seule inconnue est de savoir quand les limites du système deviendront impossibles à ignorer.

    La seule réponse qui dépend encore de vous

    Peut-être que les systèmes actuels parviendront encore à tenir quelques années. Peut-être que les prochaines réformes permettront encore de gagner un peu de temps. Mais construire l’intégralité de son avenir financier sur des promesses publiques dont les règles changent régulièrement me paraît être une erreur.

    La démographie continuera d’évoluer et les déficits continueront d’exister. En revanche, il existe encore un domaine sur lequel chacun conserve une forme de contrôle : sa capacité à construire progressivement un patrimoine capable de produire ses propres revenus.
    Face à cette réalité, une seule approche me semble raisonnable : transformer progressivement une partie de ses revenus du travail en actifs productifs. Actions, ETF, immobilier ou obligations poursuivent tous le même objectif : générer demain des revenus qui ne dépendront ni des déficits publics, ni de la démographie, ni des futures réformes des retraites.

    Chaque euro investi aujourd’hui représente une petite partie de retraite financée par vous-même. Chaque actif acquis réduit la dépendance aux décisions prises par d’autres. Année après année, cette poche privée grandit et devient progressivement une source de revenus capable de compenser les faiblesses, les retards ou les insuffisances des systèmes publics.

    Construire une retraite privée n’est plus un avantage ni un luxe: c’est devenu une nécessité.

    L’objectif n’est pas de remplacer totalement les retraites publiques. L’objectif est de ne plus avoir besoin de croire que les promesses publiques suffiront. Pouvoir continuer à vivre correctement même si les pensions sont réduites, reportées, fiscalisées davantage ou simplement moins généreuses que prévu.

    Contrairement à une idée largement répandue, cela ne nécessite pas forcément un patrimoine colossal. Beaucoup imaginent qu’il faudrait accumuler des millions d’euros pour sécuriser leur retraite mais ceci n’est pas vrai. Dans la plupart des cas, il n’est pas nécessaire de financer soi-même trente ou quarante années de retraite mais quelques années qui séparent la fin de la vie professionnelle du moment où les différentes pensions publiques commencent réellement à être versées et de pouvoir compléter la retraite publique ensuite pour vivre plus confortablement.

    Et l’avantage est qu’une fois cet objectif atteint, ce même patrimoine peut également permettre de financer cinq, sept ou parfois même dix années entre la fin de la vie professionnelle et le début du versement des pensions publiques. Ce qui était au départ une stratégie de sécurisation de la retraite peut alors devenir un moyen de reprendre le contrôle de sa date de départ.

    Car soyons honnêtes : qui a réellement envie d’attendre 67 ans pour commencer à profiter de sa liberté ?

    Conclusion

    La bombe à retardement des retraites européennes n’explosera probablement pas demain matin. Les gouvernements tenterons encore de réformer les systèmes existants, à repousser certaines échéances et à rechercher de nouvelles sources de financement. Ils le font déjà depuis des décennies. Mais rien de tout cela ne change la réalité fondamentale : l’Europe vieillit, le nombre de retraités augmente et les finances publiques sont soumises à une pression de plus en plus forte.

    Le véritable danger n’est pas forcément l’effondrement brutal des systèmes de retraite. Il est beaucoup plus insidieux: année après année, réforme après réforme, les conditions changent. L’âge de départ recule et les règles évoluent. Les pensions deviennent de plus en plus incertaines.

    Ne vous posez plus la question de savoir si les systèmes de retraite vont encore évoluer. Ils évoluent déjà. La question est plutôt de savoir si vous souhaitez réellement construire l’intégralité de votre avenir financier sur des mécanismes dont vous ne contrôlez ni les règles, ni le financement, ni l’évolution future.

    C’est pour cette raison que construire un patrimoine privé devient aujourd’hui indispensable. Non pas pour remplacer totalement les retraites publiques, mais pour disposer d’une sécurité supplémentaire capable de préserver votre niveau de vie, quelles que soient les décisions qui seront prises dans les décennies à venir.

    La bonne nouvelle est que cet objectif est souvent beaucoup plus accessible qu’on ne l’imagine. Il n’est pas nécessaire d’accumuler plusieurs millions d’euros pour commencer à sécuriser son avenir. Dans de nombreux cas, quelques années de revenus complémentaires suffisent déjà à transformer profondément la situation. Et lorsque ce patrimoine devient suffisamment important, il peut même offrir un luxe devenu rare : celui de choisir sa date de départ, plutôt que de la subir.

    Après tout, qui a réellement envie d’attendre 67 ans, 68 ans ou davantage pour commencer à profiter de sa liberté ?

    La démographie poursuivra son travail et les déficits publics continueront d’exister. Les gouvernements continueront à réformer les systèmes de retraite. Ces réalités ne dépendent pas de vous. Votre préparation financière, en revanche, dépend entièrement de vous.

    Si vous souhaitez découvrir une approche concrète permettant de bâtir progressivement cette sécurité financière, alors la méthode FireBridge pourra peut-être vous apporter une réponse.

    Mais n’oubliez jamais une chose : le plus grand risque n’est pas de commencer trop tôt mais de réaliser trop tard qu’il aurait fallu commencer plus tôt.

    Tic. Tac. Tic. Tac.

    Alles altbekannte Probleme

    septembre 14, 2026

    Energieversorgung und Infrastruktur wurden und werden von der deutschen Regierung bewusst zerstört indem funktionierende Kraftwerke gesprengt werden ohne eine funktionierende Alternative zu besitzen und die Infrastruktur wird auf Verschleiß gefahren (Brücken etc.). Diese Probleme sind seit vielen Jahren bekannt.

    Ich bin inzwischen 70 Jahre alt und wir hatten in der Schule, elfte oder zwölfte Klasse, über die Rentenproblematik diskutiert und das Problem der Demographie benannt. Uns war allen klar, dass es so auf Dauer nicht funktioniert. Die Politik hat das Problem verdrängt und die Medien haben, genau wie heute, nichts getan.

    Avatar de Karl Hartl
    Karl Hartl
  • Pourquoi les calculateurs d’indépendance financière découragent des millions d’Européens

    Pourquoi la règle des 4 % induit en erreur une grande partie des 42-54 ans

    Au début de mon projet d’indépendance financière, je ne connaissais pas grand-chose à l’investissement. Comme beaucoup de personnes qui découvrent cet univers, j’ai commencé par lire des articles, regarder des vidéos et utiliser des calculateurs censés déterminer le capital nécessaire pour devenir financièrement libre. À chaque simulation, le verdict était sensiblement le même: il me fallait entre 800 000 € et 1,2 million d’euros pour espérer remplacer mes revenus et atteindre ce que les calculateurs considéraient comme une véritable indépendance financière.

    Ma première réaction a été simple: ces chiffres me semblaient complètement hors de portée. Comme beaucoup de personnes de 45 à 55 ans, je découvrais l’univers de l’indépendance financière après avoir déjà passé plusieurs dizaines d’années de ma vie à travailler. Face à des objectifs compris entre 800 000 € et 1,2 million d’euros, j’avais l’impression d’arriver beaucoup trop tard dans la partie. Plus je faisais de simulations, plus le message semblait clair: l’indépendance financière était réservée à ceux qui avaient commencé très jeunes ou qui disposaient déjà d’un patrimoine conséquent.

    Ces chiffres n’étaient bien sûr pas sortis de nulle part mais reposaient presque tous sur le même principe: la fameuse règle des 4 %. Cette règle est devenue l’un des fondements du mouvement FIRE et se retrouve aujourd’hui dans la majorité des calculateurs d’indépendance financière.

    Son fonctionnement est très simple: l’idée est qu’un portefeuille diversifié permettrait de financer durablement des retraits annuels équivalents à environ 4 % de sa valeur. Le calcul qui en découle est presque immédiat: une personne ayant besoin de 40 000 € par an devrait disposer d’un patrimoine d’environ un million d’euros. Et avec 48 000 € de dépenses annuelles, le montant nécessaire se rapproche de 1,2 million d’euros.

    Je comprenais donc parfaitement d’où provenaient les chiffres affichés par les calculateurs mais mon problème n’était pas mathématique. Mon interrogation portait sur autre chose.

    En renseignant mes dépenses, mon horizon de placement ou mes hypothèses de rendement, je répondais à de nombreuses questions. En revanche, personne ne me demandait combien je toucherais à la retraite. Personne ne me demandait depuis combien d’années je travaillais ni ne semblait considérer que plusieurs décennies de cotisations pouvaient avoir la moindre valeur économique.

    Et plus j’y réfléchissais, plus cela me paraissait bizarre. Un investisseur de 30 ans qui démarre son patrimoine et un salarié de 50 ans qui a déjà travaillé pendant près de trois décennies ne sont pas confrontés au même problème. Malgré cela, les calculateurs semblaient les traiter exactement de la même manière.

    C’est pour cela que j’ai commencé à regarder la règle des 4 % différemment, non pas parce qu’elle serait fausse, mais parce qu’elle répond à une question que beaucoup de personnes de 42 à 54 ans ne se posent pas.

    L’actif invisible que les calculateurs semblent ignorer

    En utilisant ces calculateurs, j’ai fini par remarquer qu’ils reposaient tous, plus ou moins, sur la même hypothèse: mon portefeuille devait financer l’intégralité de mes revenus futurs. Cette idée ne me posait pas vraiment de problème lorsqu’il s’agissait d’un investisseur de 25 ou 30 ans qui commence tout juste à construire son patrimoine. Mais elle me paraissait beaucoup plus discutable lorsqu’elle était appliquée à une personne ayant déjà travaillé pendant plusieurs décennies.

    À 50 ans, on possède évidemment un patrimoine financier, plus ou moins important selon son parcours. Il est donc parfaitement normal que les calculateurs s’intéressent à cette partie visible de notre patrimoine. Mais lorsqu’on appartient à la tranche d’âge des 42 à 54 ans, il existe presque toujours une autre composante qui joue un rôle majeur dans notre avenir financier: plusieurs décennies de droits à retraite déjà accumulés. Contrairement à un compte-titres ou à un portefeuille d’ETF, ces droits n’apparaissent pas dans une application bancaire. Ils ne peuvent pas être consultés en temps réel et ne font l’objet d’aucune mise à jour quotidienne affichée sur un écran. Et pourtant, ils existent bel et bien et représentent une valeur économique souvent considérable.

    Plus je réfléchissais à cette question, plus la comparaison entre un investisseur de 30 ans et un salarié de 50 ans me semblait étrange. Le premier dispose encore de presque toute sa carrière devant lui, le second a déjà travaillé pendant vingt, vingt-cinq ou trente ans, a cotisé pendant toute cette période et continuera probablement encore de nombreuses années à le faire. Peut-on réellement considérer que ces deux personnes se trouvent dans la même situation financière face à l’indépendance financière ? Les calculateurs répondent oui. De mon côté, je commençais à penser exactement l’inverse.

    La réflexion est devenue encore plus intéressante lorsque j’ai commencé à appliquer la logique de la règle des 4 % aux revenus de retraite eux-mêmes. Une personne qui percevra une retraite de 1 800 € par mois bénéficiera d’un revenu annuel de 21 600 €. Avec la même logique utilisée par les calculateurs FIRE, il faudrait environ 540 000 € de patrimoine pour produire un revenu équivalent. Une retraite de 2 500 € par mois représente 30 000 € par an. L’équivalent théorique atteint alors environ 750 000 € de patrimoine. Et quant à une retraite de 3 000 € par mois, elle correspond à un revenu annuel de 36 000 €, soit l’équivalent d’un portefeuille dépassant les 900 000 € selon la logique de la règle des 4 %.

    Évidemment, je ne suis pas en train d’affirmer qu’une retraite est identique à un portefeuille financier. Les deux répondent à des mécanismes différents et ne présentent pas les mêmes caractéristiques. Mais cette comparaison met en lumière quelque chose d’essentiel: pour l’immense majorité des personnes âgées de 42 à 54 ans, les droits à retraite déjà accumulés représentent un actif économique majeur. Or cet actif est presque toujours absent des discussions sur l’indépendance financière et totalement ignoré par les calculateurs utilisés chaque jour par des millions d’investisseurs.

    C’est à ce moment-là que j’ai enfin compris pourquoi tant de personnes abandonnent avant même d’avoir réellement commencé leur projet. Les calculs ne sont pas faux en soi, Ils sont simplement réalisés comme si la retraite n’existait pas. Comme si une personne de 50 ans ayant travaillé pendant trente ans se trouvait dans la même situation qu’un investisseur qui démarre tout juste son patrimoine. Comme si trente années de cotisations valaient zéro euro!

    La mauvaise question

    En relisant les résultats de tous ces calculateurs, je me suis rendu compte qu’ils répondaient finalement tous à la même interrogation: combien me faudrait-il pour vivre exclusivement de mon patrimoine pendant le reste de ma vie ?

    Cette approche ne me semblait pas absurde et si une personne souhaite réellement arrêter toute activité professionnelle à 30 ans et financer plusieurs décennies de dépenses uniquement grâce à son portefeuille, il est logique de chercher à déterminer le capital nécessaire pour y parvenir. La règle des 4 % a d’ailleurs été conçue exactement dans cette logique.

    Mais je me reconnaissais pas dans ce scénario.

    Lorsque j’ai découvert l’indépendance financière, je n’avais pas 25 ans: j’avais déjà derrière moi plusieurs décennies de vie active, plusieurs décennies de cotisations et, surtout, la certitude qu’une partie de mes revenus futurs existait déjà. Dès lors, l’idée de calculer le montant nécessaire pour financer l’intégralité de ma vie avec mon portefeuille me paraissait de moins en moins pertinente.

    Je me suis même aperçu que ce qui m’intéressait n’était pas vraiment l’indépendance financière telle qu’elle est généralement présentée. Je ne cherchais pas à remplacer chaque euro de revenu jusqu’à la fin de ma vie, mais simplement davantage de liberté: une petite dizaine d’années avant la retraite officielle, plus de temps pour ma famille, davantage de voyages et la possibilité de reprendre le contrôle de mon temps beaucoup plus tôt que prévu.

    Lorsqu’une personne de 50 ans utilise un calculateur conçu pour répondre à une problématique de retraité anticipé de 30 ans, le résultat obtenu peut être mathématiquement correct tout en étant très peu utile: le chiffre affiché correspond bien à la question posée. Mais ce n’est simplement pas la bonne question.

    J’ai donc fini par voir les choses différemment. Une personne qui a déjà travaillé pendant vingt, vingt-cinq ou trente ans n’avance pas sans filet. Au contraire: elle avance avec des revenus futurs déjà partiellement construits, avec des droits accumulés et avec une trajectoire financière qui n’a plus grand-chose à voir avec celle d’un jeune investisseur qui démarre tout juste son patrimoine.

    Dans mon propre cas, même si j’avais arrêté de travailler du jour au lendemain, mes plusieurs décennies de cotisations m’auraient déjà ouvert des droits représentant à terme plusieurs milliers d’euros de revenus mensuels. Je n’aurais évidemment pas encore bénéficié de l’intégralité des droits que j’accumulerai d’ici la fin de ma carrière, mais une part très importante de ces revenus existait déjà. Les calculateurs, eux, me demandaient pourtant de raisonner comme si cette réalité n’existait pas.

    C’est là que se situe le plus grand malentendu: lorsqu’une personne de 50 ans regarde uniquement son patrimoine financier, elle oublie qu’une partie de son patrimoine futur a déjà été construite pendant plusieurs décennies de travail. Cette richesse est moins visible qu’un portefeuille d’ETF ou qu’un compte-titres, mais elle n’en est pas moins réelle.

    À partir de là, le sujet n’était plus de savoir comment financer toute ma vie grâce à mon portefeuille. Je cherchais surtout à comprendre combien il me faudrait pour relier ma situation actuelle aux revenus que j’avais déjà commencé à construire depuis des décennies.

    La frontière peut sembler mince. En réalité, elle sépare deux approches totalement différentes de l’indépendance financière et peut représenter plusieurs centaines de milliers d’euros de patrimoine à accumuler en moins.

    Sans le savoir encore, je m’éloignais progressivement du modèle classique du FIRE et je me rapprochais de ce que j’appelle aujourd’hui le pont financier.

    Combien vaut une décennie de liberté ?

    Les calculateurs m’ont donc affirmé que pour générer plusieurs milliers d’euros de revenus mensuels pendant le reste de ma vie, il me faudrait un patrimoine compris entre 800 000 € et 1,2 million d’euros.

    Mais mes propres calculs me conduisaient à une conclusion radicalement différente: plus j’intégrais les revenus déjà construits au travers de plusieurs décennies de cotisations, plus l’objectif s’éloignait du million d’euros. Là où les calculateurs m’affichaient des montants à sept chiffres, j’arrivais progressivement vers un besoin situé autour de 300 000 à 350 000 euros. Un écart énorme, au point que je me suis longtemps demandé où se trouvait l’erreur.

    En réalité, il n’y en avait pas.

    Les calculateurs répondaient simplement à une question différente de la mienne: ils cherchaient à déterminer le patrimoine nécessaire pour financer une vie entière tandis que moi, je cherchais surtout à récupérer dix années de vie. Dix années pendant lesquelles je pourrais voyager davantage, consacrer plus de temps à ma famille et utiliser mon temps comme je l’entends plutôt qu’en fonction d’un calendrier de retraite fixé par l’administration.

    Cette différence de perspective produit des écarts considérables: là où un calculateur classique me conduisait vers un objectif proche du million d’euros, mon propre raisonnement me conduisait vers un besoin situé autour de 300 000 à 350 000 euros.

    C’est d’ailleurs là que naît la plus grande confusion autour de l’indépendance financière après 45 ans: lorsqu’un calculateur annonce qu’il faut un million d’euros pour devenir libre, beaucoup concluent immédiatement que l’objectif est inaccessible et cette réaction est parfaitement compréhensible. Peu de personnes prennent le temps de se demander si ce chiffre correspond réellement à leur situation.

    La plupart des quadragénaires et des quinquagénaires ne cherchent pas forcément à remplacer l’intégralité de leurs revenus jusqu’à la fin de leur vie. Ils souhaitent simplement partir quelques années plus tôt, réduire leur temps de travail, voyager davantage, consacrer plus de temps à leur famille ou disposer d’une liberté de choix plus importante. Autrement dit, ils cherchent à financer une transition, pas toute leur existence.

    C’est cette transition que j’ai fini par appeler le pont financier. L’image est volontairement simple: lorsqu’un fleuve doit être traversé, il n’est pas nécessaire de construire une route autour du monde. Il suffit de construire un pont suffisamment solide pour rejoindre l’autre rive. Pour une personne ayant déjà travaillé pendant plusieurs décennies, cette autre rive existe déjà. Elle prend la forme de pensions futures, de droits acquis et de revenus différés accumulés année après année.

    Vue sous cet angle, l’indépendance financière n’apparaît donc plus comme une montagne d’un million d’euros réservée à quelques privilégiés mais devient un objectif bien plus atteignable: construire un patrimoine capable de combler la distance qui nous sépare encore des revenus que nous avons déjà commencé à bâtir depuis le début de notre vie active.

    Conclusion

    Des millions de personnes découvrent aujourd’hui l’indépendance financière après plusieurs décennies de vie professionnelle. Elles ouvrent un calculateur, saisissent leurs dépenses, voient apparaître un objectif proche du million d’euros et referment la page avec la conviction qu’il est beaucoup trop tard pour elles.

    C’est une immense occasion manquée.

    Ces personnes ne partent pas de zéro. Elles ont déjà travaillé pendant vingt, vingt-cinq ou trente ans. Pendant toutes ces années, elles ont accumulé des droits qui financeront une partie importante de leur vie future. Leur compte courant et leurs livrets ne racontent donc qu’une partie de leur histoire financière. Le reste n’apparaît pas immédiatement sur un écran, mais il existe déjà sous la forme de pensions qui prendront un jour le relais.

    En traitant ces revenus futurs comme s’ils n’existaient pas, les calculateurs produisent des objectifs parfaitement cohérents sur le plan mathématique, mais souvent absurdes pour le public qui les utilise. Ils expliquent à une personne de 50 ans qu’elle doit devenir millionnaire pour être libre, alors que son véritable besoin peut se situer autour de 300 000 ou 350 000 euros. À force de lui présenter une montagne qu’elle n’a jamais eu besoin de gravir, ils la convainquent de renoncer avant même d’avoir commencé.

    Voilà pourquoi cette erreur de perspective est si grave. Elle ne modifie pas seulement quelques chiffres dans un tableau. Elle prive des personnes ordinaires d’une possibilité extraordinaire: travailler moins, partir plus tôt, voyager davantage, passer plus de temps avec leur famille et récupérer jusqu’à dix années de vie qu’elles pensaient devoir abandonner au calendrier officiel de la retraite.

    À 50 ans, il n’est pas trop tard pour commencer à investir. Il n’est pas trop tard pour construire davantage de liberté. Il est simplement trop tard pour continuer à utiliser des outils qui effacent d’un clic plusieurs décennies de travail et de cotisations.

    La plupart des personnes de 42 à 54 ans n’ont pas besoin de devenir millionnaires. Elles ont besoin de connaître leurs droits, de mesurer la distance qui les sépare encore de leurs pensions et de construire le capital nécessaire pour franchir cette distance.

    Elles n’ont pas besoin de financer toute une vie. Elles ont besoin de construire un pont qui peut leur rendre dix années de liberté.

    Aucun titre

    septembre 3, 2026

    Avatar de Anonyme
    Anonyme
  • Les 5 règles de la Méthode FireBridge

    Gagner des années de liberté sans vendre des années de vie.

    J’ai lu des dizaines de livres et d’articles consacrés à l’investissement, à l’indépendance financière et au mouvement FIRE. Beaucoup m’ont appris à mieux gérer mon argent. Certains m’ont expliqué comment optimiser chaque euro, réduire mes dépenses ou calculer la date théorique de ma retraite anticipée. Mais au fil de mes lectures, un malaise persistait: plus j’étudiais certaines stratégies, plus j’avais l’impression qu’elles reposaient sur un marché implicite : accepter de sacrifier une partie de sa vie aujourd’hui pour gagner davantage de liberté demain. Réduire ses dépenses au maximum, repousser certains projets, remettre à plus tard des expériences importantes ou vivre plusieurs années dans une logique de privation afin d’atteindre plus rapidement un objectif financier. Cette vision n’a jamais réellement résonné avec ma propre conception de la liberté.

    Je crois profondément que la liberté financière a de la valeur. Je poursuis moi-même cet objectif depuis de nombreuses années. Mais je refuse l’idée qu’il faille dégrader sa qualité de vie présente pour y parvenir.

    Les années que nous vivons aujourd’hui ont autant de valeur que celles que nous espérons gagner demain.

    C’est cette conviction qui m’a amené à développer une approche différente de l’indépendance financière, une approche qui cherche à concilier liberté future et qualité de vie présente, optimisation et plaisir de vivre, discipline financière et équilibre personnel.
    Cette réflexion s’est même transformée en une véritable philosophie, puis en une méthode structurée. J’ai fini par lui donner un nom : la Méthode FireBridge. Elle ne promet ni richesse rapide, ni retraite anticipée à tout prix. Elle repose simplement sur une idée fondamentale : gagner davantage de liberté sans vendre des années de vie. Aujourd’hui, chacune de mes décisions, qu’elle soit financière ou personnelle, est guidée par cinq règles simples.

    Ces cinq règles constituent le socle de la Méthode FireBridge: elles guident chacune de mes décisions, qu’il s’agisse d’investissement, de consommation, de carrière ou, plus simplement, de la manière dont je choisis de vivre mon temps.

    1. La stabilité du système est plus importante que le système parfait

    Si je devais résumer cette première règle en une seule phrase, ce serait celle-ci : une bonne stratégie appliquée pendant vingt ans vaut mieux qu’une stratégie parfaite abandonnée au bout de trois. Dans l’univers de l’investissement, il existe une tentation permanente de rechercher la solution idéale: celle qui permettra de faire mieux que les autres, plus vite et avec moins d’efforts. J’ai même observé des investisseurs passer davantage de temps à modifier leur stratégie qu’à l’appliquer: ils optimisent sans cesse leur portefeuille, mais finissent par perdre ce qui compte vraiment : la continuité.

    Avec le temps, j’ai compris qu’une stratégie d’investissement n’est pas seulement une question de performance théorique. C’est aussi une question de comportement. La meilleure stratégie est celle que l’on est capable de suivre lorsque les marchés montent, lorsqu’ils chutent, lorsque les médias annoncent une crise ou lorsqu’une nouvelle mode financière apparaît. La stabilité n’est pas l’ennemie de la performance. Elle en est bien souvent la condition.

    C’est pourquoi j’ai choisi de construire un système simple, compréhensible et durable sans chercher à prédire les marchés, à anticiper les prochaines tendances ou à reconstruire mon portefeuille tous les six mois. Mon objectif est de disposer d’un système suffisamment robuste pour fonctionner aujourd’hui, demain et dans dix ans. Un système capable de traverser les cycles économiques, les crises et les périodes d’euphorie sans remettre en cause mes convictions fondamentales.

    La réussite financière ne naît pas de quelques décisions exceptionnelles: elle est le résultat de centaines de décisions raisonnables répétées avec constance pendant de nombreuses années. La stabilité n’est pas une absence d’ambition. C’est au contraire le choix conscient de privilégier la constance à l’agitation, le temps long au bruit de l’actualité et l’exécution à la perfection.

    Je ne cherche pas le système parfait, mais celui que je serai encore capable d’appliquer lorsque la prochaine crise arrivera, lorsque les marchés chuteront ou lorsqu’une nouvelle mode financière tentera de détourner mon attention.

    2. Optimiser sans se priver

    S’il y a bien une idée que je refuse, c’est celle selon laquelle atteindre l’indépendance financière nécessiterait forcément de sacrifier sa qualité de vie. J’ai souvent vu FIRE présenté comme une course au taux d’épargne le plus élevé, où chaque dépense devient suspecte et chaque plaisir une menace pour l’objectif final. Cette vision ne correspond ni à ma personnalité, ni à ma conception de la liberté et je ne vois aucun intérêt à gagner quelques années de liberté future si le prix à payer est de dégrader les années que je vis aujourd’hui.

    Pour autant, optimiser ses finances reste essentiel. La différence est que je ne cherche pas à supprimer tout ce qui coûte de l’argent mais à éliminer ce qui n’apporte pas de valeur. Il existe une différence fondamentale entre une dépense inutile et une dépense qui améliore réellement notre vie. La première mérite d’être remise en question. La seconde mérite souvent d’être préservée. La Méthode FireBridge ne consiste donc pas à vivre moins pour investir plus, mais à investir davantage dans ce qui compte réellement en réduisant tout le reste.

    Cette approche m’a amené à considérer chaque euro comme un outil plutôt que comme une fin en soi: certains euros sont investis pour construire ma liberté future. D’autres sont utilisés pour financer des expériences, des projets, des moments de partage ou simplement une meilleure qualité de vie. Les deux ont leur importance. Une vie entièrement tournée vers la consommation est rarement satisfaisante. Une vie entièrement tournée vers l’accumulation ne l’est pas davantage.

    Je crois que l’indépendance financière doit servir la vie, et non l’inverse. C’est pourquoi je préfère optimiser intelligemment plutôt que me priver aveuglément. L’objectif n’est pas de dépenser le moins possible, mais de dépenser consciemment: chaque dépense que je supprime doit correspondre à une forme de gaspillage, jamais à une source de bonheur.

    Je ne supprime pas les dépenses qui donnent de la vraie valeur à ma vie, je supprime celles qui en retirent à mon avenir sans rien m’apporter aujourd’hui.

    3. Je refuse les faux gains

    L’une des erreurs les plus fréquentes dans une démarche FIRE consiste à ne regarder que le gain futur en oubliant le coût présent. Une stratégie peut sembler excellente sur le papier parce qu’elle permet de gagner quelques années de liberté financière. Pourtant, ce résultat n’a de valeur que si le prix à payer reste raisonnable. À mes yeux, une année de liberté gagnée demain ne compense pas automatiquement une année de qualité de vie perdue aujourd’hui.

    Imaginons qu’une personne puisse gagner deux années de liberté financière en réduisant drastiquement son niveau de vie pendant dix ans. Sur le papier, le calcul paraît séduisant. Mais si ce choix signifie moins de vacances en famille, moins d’activités avec ses enfants, moins de souvenirs construits ensemble, davantage de frustration au quotidien et l’impression permanente de devoir attendre demain pour commencer à vivre, alors une question s’impose : ces deux années de liberté gagnées compensent-elles réellement tout ce qui n’aura pas été vécu pendant dix ans ?

    C’est cette question qui m’a conduit à adopter un filtre de décision simple :

    Gain futur – Coût présent = Résultat réel

    Chaque décision importante peut être analysée à travers ce prisme. Accepter un emploi mieux rémunéré, déménager, réduire certaines dépenses, lancer un projet complémentaire ou repousser un objectif personnel : derrière chaque choix se cache un équilibre entre ce que l’on gagne plus tard et ce que l’on abandonne aujourd’hui. Une décision n’est réellement positive que lorsque le bénéfice futur dépasse le coût humain, émotionnel ou personnel supporté dans le présent.

    Cette approche m’a progressivement éloigné des logiques de sacrifice: je ne cherche plus à maximiser chaque variable financière mais à améliorer le résultat global. Une stratégie qui m’apporterait trois années de liberté supplémentaires mais détruirait sept années de plaisir, d’équilibre ou de sérénité ne constituerait pas un progrès. À l’inverse, une décision plus modeste financièrement mais presque indolore dans la vie quotidienne peut produire un résultat très positif.

    Mon véritable objectif n’est donc pas de gagner le plus d’argent possible, mais de trouver le bon équilibre entre la liberté que je construis pour demain et la vie que je mène aujourd’hui.

    Cette règle m’oblige à regarder chaque décision dans sa globalité plutôt qu’à travers son seul impact financier. Elle me rappelle qu’un progrès n’est pas seulement une question d’argent ou de performance, mais aussi de temps, de souvenirs, d’expériences et de qualité de vie. C’est ainsi que je distingue les vrais progrès des faux gains.

    Je refuse d’acheter ma liberté future en vendant ma vie présente.

    4. La discipline bat les prévisions

    S’il y a une leçon que les marchés m’ont apprise au fil du temps, c’est que la prévision est largement surestimée: chaque année, des experts tentent de prévoir l’évolution des marchés. Certains annoncent la prochaine crise, d’autres la prochaine phase de croissance ou la prochaine révolution technologique et ces prévisions se révèlent parfois exactes… jusqu’à ce qu’elles cessent de l’être. Construire une stratégie financière sur sa capacité à prédire l’avenir me paraît donc être un exercice particulièrement fragile.

    Les marchés ne récompensent pas souvent celui qui anticipe correctement l’avenir mais beaucoup plus celui qui reste fidèle à son plan lorsque l’incertitude s’installe. Car la réussite financière ne dépend pas seulement de ce que l’on sait. Elle dépend surtout de ce que l’on fait, encore et encore, lorsque l’actualité devient anxiogène, lorsque les marchés corrigent ou lorsque l’envie apparaît de tout remettre en question.

    C’est pourquoi la Méthode FireBridge accorde davantage d’importance à l’exécution qu’à la prévision. Je préfère investir régulièrement que tenter d’anticiper le meilleur moment. Je préfère suivre un plan imparfait avec constance plutôt que modifier sans cesse une stratégie en fonction des événements du moment. La discipline ne garantit pas la meilleure performance possible mais augmente considérablement les chances d’obtenir un bon résultat sur la durée.

    Cette approche présente également un avantage souvent sous-estimé : elle réduit la charge mentale. Je n’ai pas besoin de prévoir la prochaine crise, ni de deviner le prochain sommet ou le prochain point bas. Mon énergie est consacrée à appliquer mon système plutôt qu’à essayer de battre le marché. Cette sérénité vaut probablement autant que les performances financières obtenues.

    Je ne sais pas ce que feront les marchés demain. Je sais seulement ce que je ferai demain.

    5. FIRE est un amplificateur, pas un sauveur

    L’une des plus grandes illusions de l’indépendance financière consiste à croire qu’un portefeuille suffisamment important transformera automatiquement une vie ordinaire en vie extraordinaire. Comme si l’argent possédait à lui seul le pouvoir de faire disparaître les frustrations, les regrets ou le manque de sens accumulés durant des années. Cette idée ne m’a jamais convaincu.

    L’indépendance financière reste avant tout un outil qui ne remplace ni les relations humaines, ni les projets personnels, ni les expériences qui donnent de la valeur au temps qui passe. Elle ne crée pas une vie épanouissante à partir de rien. Une personne malheureuse avant FIRE ne deviendra pas automatiquement heureuse après. À l’inverse, une personne qui apprécie déjà sa vie disposera tout simplement de davantage de liberté pour la vivre selon ses propres règles.

    C’est ainsi que je perçois FIRE: non pas comme une échappatoire, mais comme un amplificateur. Je n’investis pas pour fuir mon quotidien mais pour protéger ce qui compte déjà pour moi et disposer demain de plus de temps pour en profiter. Ma famille, mes projets, mes passions et toutes les choses qui donnent du sens à ma vie existent déjà aujourd’hui. L’indépendance financière n’a pas vocation à les remplacer: elle leur permet simplement de prendre davantage de place.

    Je poursuis la liberté financière depuis de nombreuses années, mais je n’ai jamais considéré qu’elle constituait une destination en elle-même. Derrière un portefeuille, un taux d’épargne ou une date de retraite anticipée, je vois surtout davantage de liberté de choix. La possibilité de consacrer plus de temps à ceux que j’aime, de travailler différemment, de mener de nouveaux projets ou d’utiliser mes journées comme je l’entends.

    Au fond, la Méthode FireBridge ne cherche pas à construire un patrimoine pour le simple plaisir d’accumuler du capital. Elle cherche à construire une vie suffisamment riche pour que davantage de liberté ait réellement un sens.

    Je n’optimise pas ma vie pour FIRE. J’intègre FIRE dans ma vie.


    Vous souhaitez approfondir la Méthode FireBridge ?

    Dans mon livre Le Mythe du Million, je développe plus en détail les principes qui fondent cette philosophie et j’explique comment atteindre l’indépendance financière sans sacrifier sa qualité de vie.


    Super!

    août 26, 2026

    Vielen lieben Dank für diesen tollen Text!

    Besonders der Satz: “So sehe ich FIRE: nicht als Fluchtweg, sondern als Verstärker. Ich investiere nicht, um meinem Alltag zu entkommen, sondern um das zu schützen, was mir bereits heute wichtig ist, und morgen mehr Zeit dafür zu haben” ist ein Augenöffner! Danke dafür. Denn oft ist es so, dass man sich quält im Hier uns jetzt, weil man unzufrieden ist, und auf eine unbestimmte Zukunft hinarbeitet, die es vielleicht niemals gibt..

    Avatar de Stephan
    Stephan