
Je me souviens encore de la première fois où mes parents m’ont parlé de la retraite. J’étais adolescent et, comme beaucoup de jeunes, je trouvais le sujet terriblement ennuyeux. La retraite appartenait à un futur tellement lointain qu’il semblait presque irréel. Le message était simple : travaille, cotise, et lorsque viendra le moment de quitter la vie active, le système prendra le relais.
À l’époque, personne ou presque ne remettait cette idée en question. La retraite publique faisait simplement partie du décor, comme l’assurance maladie ou l’école publique, elle semblait acquise et destinée à fonctionner éternellement.
Trente ans plus tard, je me demande si nous n’avons pas été beaucoup trop confiants.
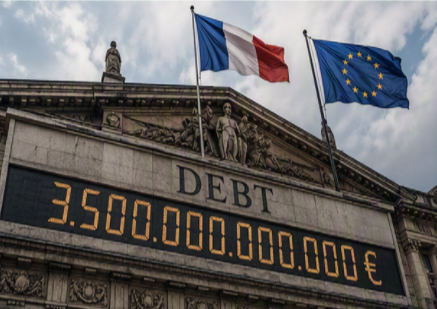
Lorsque mes parents me parlaient de la retraite, la dette publique, le vieillissement démographique et les déficits chroniques n’occupaient pas encore le devant de la scène. Aujourd’hui, il est devenu difficile d’ignorer les chiffres. La dette publique française dépasse désormais les 3 500 milliards d’euros, soit plus de 50 000 euros pour chaque Français. L’Allemagne, longtemps considérée comme le modèle européen de rigueur budgétaire, approche les 2 700 milliards d’euros de dette, soit près de 32 000 euros pour chaque Allemand.
Ces chiffres ne sont pas théoriques. Cette dette n’appartient pas à une entité abstraite appelée « État ». Elle devra être financée d’une manière ou d’une autre par les citoyens, que ce soit à travers davantage d’impôts, davantage de cotisations, davantage d’inflation, davantage d’emprunts ou des prestations publiques moins généreuses.
Dans le même temps, le nombre de retraités explose tandis que le rapport entre cotisants et retraités continue de se détériorer. Autrement dit, les États européens accumulent toujours plus de dettes au moment même où ils doivent financer toujours plus de retraités avec proportionnellement toujours moins de cotisants.
Cette équation a pu être repoussée pendant longtemps. Les gouvernements ont augmenté les cotisations, reporté l’âge de départ, multiplié les réformes et emprunté davantage lorsque les finances publiques se dégradaient. Mais aucune réforme n’a supprimé le problème à la racine: elles l’ont simplement repoussé encore et encore.
Il ne s’agit donc plus de savoir si les règles vont changer: elles changent déjà régulièrement depuis des années.
Ce qui devient beaucoup plus difficile à prévoir, c’est ce qui se passera lorsque les États n’auront plus les moyens financiers de repousser l’échéance une fois de plus. Car derrière les débats politiques et les réformes successives se cache une réalité que ni la France, ni l’Allemagne, ni les autres États européens ne pourront éviter éternellement. D’un côté, les dettes publiques continuent de s’accumuler. De l’autre, le nombre de retraités augmente plus vite que celui des cotisants.
Les solutions appliquées jusqu’ici ont surtout consisté à repousser l’échéance. Mais aucune échéance n’est repoussée indéfiniment.
L’inévitable choc démographique
Lorsque le sujet des retraites est abordé, le débat se concentre généralement sur l’âge légal de départ, le montant des cotisations ou les dernières réformes gouvernementales. Mais aucun de ces débats ne touche au cœur du problème : la démographie.
L’Europe d’aujourd’hui n’a plus rien à voir avec celle qui a vu naître les grands systèmes modernes de retraite. Dans les années 1960, une femme européenne avait en moyenne près de trois enfants au cours de sa vie. Aujourd’hui, les pays européens se situent largement en dessous du seuil de renouvellement des générations fixé à 2,1 enfants par femme. Dans plusieurs pays, ce chiffre oscille même entre 1,3 et 1,5. Dans le même temps, l’espérance de vie a progressé de plus d’une décennie.
Cette évolution représente un immense progrès humain. Nous vivons plus longtemps, en meilleure santé et profitons d’années supplémentaires que nos grands-parents n’ont jamais connues. Mais ce qui est une excellente nouvelle pour les individus devient un problème majeur pour un système de retraite fondé sur la répartition.
Les générations qui arrivent aujourd’hui sur le marché du travail sont beaucoup moins nombreuses que celles qui en sortent pour partir à la retraite et dans le même temps, les retraités sont plus nombreux et vivent plus longtemps.
Aucun système de retraite ne peut durablement survivre lorsque sa base de financement se contracte pendant que ses engagements continuent d’augmenter. À partir d’un certain point, l’effondrement ne devient plus une hypothèse idéologique mais une conséquence mathématique.
Les gouvernements peuvent toujours modifier les règles, augmenter les cotisations, repousser l’âge légal de départ ou réduire certaines prestations. En revanche, ils ne peuvent pas faire réapparaître vingt millions d’actifs supplémentaires ou effacer cinquante années de baisse de la natalité. Ils ne peuvent pas non plus inverser en quelques années une évolution démographique engagée depuis plusieurs générations.
Une crise financière peut être combattue avec davantage de dette, une récession peut être atténuée par des plans de relance. Le vieillissement démographique ne disparaît pas parce qu’un gouvernement vote une nouvelle loi: il progresse année après année, décennie après décennie, indépendamment des alternances politiques.
Les réformes successives peuvent ralentir temporairement la dégradation des comptes, mais elles ne modifient pas la dynamique démographique elle-même: le nombre de retraités continue d’augmenter, la durée moyenne de versement des pensions s’allonge et les générations qui arrivent sur le marché du travail restent insuffisantes pour compenser cette évolution.
Au fond, le débat ne porte plus sur la retraite à 64, 65, 67 ou 70 ans: l’Europe a construit des systèmes de retraite pensés pour une démographie qui n’existe plus. Et aucune réforme ne peut recréer la population active que le continent a progressivement cessé de produire depuis plusieurs décennies.
Le piège de la dette publique
Le choc démographique serait déjà un problème majeur si les États européens disposaient de finances publiques solides. Or ce n’est plus du tout le cas.
Ces sommes sont désormais si colossales qu’elles dépassent l’entendement. Cette dette n’a rien de virtuel. Elle représente des dépenses déjà engagées qu’il faudra financer demain. Une dette publique ne disparaît jamais vraiment : elle est remboursée, refinancée, érodée par l’inflation ou transférée à la génération suivante.
La dette publique n’est pas seulement un montant gigantesque affiché sur un compteur. Elle produit chaque année de nouveaux intérêts, absorbe une part croissante des recettes publiques et réduit les marges financières dont les gouvernements auront besoin pour affronter le vieillissement de la population.
Quelqu’un devra en supporter le coût. Le contribuable. Le salarié. L’épargnant. Le retraité. Peu importe la méthode utilisée, la facture finit toujours par arriver.
La dette publique rejoint directement le sujet des retraites. Les pensions constituent elles aussi une promesse financière gigantesque, étalée sur plusieurs décennies, dont le versement dépendra de la capacité future des États et des générations actives à tenir leurs engagements. Le problème est que cette capacité se dégrade sous nos yeux, d’année en année.
D’un côté, le vieillissement démographique impose de financer un nombre croissant de pensions pendant des périodes de plus en plus longues. De l’autre, l’endettement réduit les marges budgétaires disponibles pour absorber ces dépenses. Les États européens sont pris dans un étau qui se resserre continuellement : leurs engagements augmentent au moment même où leur capacité à les financer diminue.
Comme si cela ne suffisait pas, les États européens doivent désormais faire face à de nouvelles contraintes auxquelles les générations précédentes n’étaient pas confrontées. La guerre en Ukraine a brutalement rappelé que la sécurité du continent ne pouvait plus être considérée comme acquise. Les investissements militaires explosent partout en Europe. Dans le même temps, les États doivent financer leur réindustrialisation, sécuriser leur approvisionnement énergétique, réduire leur dépendance au gaz et au pétrole importés, moderniser leurs infrastructures et tenter de rester compétitifs face aux États-Unis et à la Chine.
Aucune de ces dépenses n’est facultative. Toutes arrivent en même temps.
Les gouvernements européens doivent désormais financer les retraites, renforcer leur défense, sécuriser leur approvisionnement énergétique, moderniser leurs infrastructures et soutenir la compétitivité de leurs économies alors même que leur endettement atteint déjà des niveaux historiques.
Durant des décennies, il a été possible de repousser les arbitrages les plus difficiles. Lorsqu’un nouveau besoin apparaissait, il suffisait souvent d’emprunter davantage. La dette permettait d’acheter du temps, d’éviter les choix douloureux et de reporter une partie de la facture sur les générations suivantes. Cette logique a fonctionné tant que les marchés continuaient à financer les États et tant que les grands équilibres restaient relativement stables.
Cette époque touche à sa fin. Les retraites ne sont plus seules à dépendre des finances publiques. Elles doivent désormais partager les mêmes ressources avec la défense, l’énergie, les infrastructures, la santé, l’éducation et toutes les autres priorités jugées essentielles. Or les ressources ne sont pas illimitées.
Les systèmes de retraite européens ont été conçus dans un monde où la plupart de ces contraintes n’existaient pas encore à cette échelle. Aujourd’hui, ils arrivent à maturité au moment même où les États européens sont confrontés à une accumulation inédite de défis financiers, industriels, énergétiques et géopolitiques.
Le vieillissement démographique fait exploser les besoins de financement au moment même où les États voient leurs marges financières se réduire.
L’Europe a construit des systèmes de retraite pour un monde qui n’existe plus, et elle découvre ce problème au moment même où elle n’a plus l’argent nécessaire pour l’affronter sereinement.
Les retraites ne seront pas financées dans un univers isolé. Elles devront être financées dans un monde où la défense, l’énergie, les infrastructures, la santé, l’éducation et la compétitivité économique réclament elles aussi des ressources considérables.
Pendant des décennies, il a été possible de promettre davantage presque partout: lorsqu’un nouveau besoin apparaissait, il suffisait d’emprunter davantage. Cette époque est à présent révolue.
Les États européens doivent désormais financer leurs retraites au moment même où ils doivent réarmer leurs armées, sécuriser leur approvisionnement énergétique, moderniser leurs infrastructures et rester compétitifs face aux États-Unis et à la Chine.
Toutes ces priorités sont légitimes mais toutes réclament le même argent. Et cet argent devient de plus en plus difficile à trouver.
L’illusion de l’exception allemande
L’Allemagne a longtemps semblé plus solide que le reste de l’Europe. Son industrie était puissante, ses finances publiques plus rigoureuses et son économie paraissait capable d’absorber des chocs que d’autres pays avaient plus de mal à encaisser.
Cette différence a réellement existé. Mais une meilleure situation de départ ne protège pas contre les mêmes tendances de fond.
L’Allemagne vieillit. Sa natalité demeure insuffisante pour assurer le renouvellement naturel de sa population. Le nombre de retraités augmente. Les dépenses sociales progressent. Les besoins d’investissement explosent dans la défense, l’énergie, les infrastructures et l’industrie. Aucun de ces phénomènes n’est spécifiquement allemand: ils concernent l’ensemble du continent.
La puissance de l’économie allemande a permis d’absorber une partie du problème pendant de nombreuses années. Mais le modèle énergétique allemand a été profondément bouleversé par la guerre en Ukraine. La concurrence des États-Unis et de la Chine s’intensifie. Les infrastructures nécessitent des investissements massifs et la défense réclame désormais des moyens financiers qu’elle ne demandait plus depuis plus de 50 ans.
Beaucoup continuent à considérer que l’Allemagne finira par trouver une solution grâce à la puissance de son industrie, à ses exportations, à sa discipline budgétaire et à la solidité de son économie.
Comme si ces atouts suffisaient à neutraliser les lois de la démographie. Or les retraites ne se financent ni avec une réputation, ni avec les succès du passé. Elles se financent avec des actifs capables de payer les pensions d’un nombre toujours plus important de retraités.
Une économie puissante peut ralentir le choc. Elle peut donner davantage de temps. Elle peut rendre l’addition moins brutale. En revanche, elle ne peut pas effacer cinquante années de baisse de la natalité ni empêcher le vieillissement de la population.
C’est là que l’on découvre que l’exception allemande n’était qu’un sursis: l’Allemagne ne fait plus exception.
Elle est confrontée aux mêmes tendances démographiques, aux mêmes tensions sur les finances publiques, aux mêmes difficultés de financement et aux mêmes promesses qu’il faudra honorer demain. L’industrie allemande ne pourra pas financer éternellement une démographie qui se dégrade. Les exportations ne pourront pas créer les millions d’actifs qui manqueront demain pour financer les pensions. Et aucune discipline budgétaire ne peut inverser à elle seule l’évolution d’une population vieillissante.
Les mêmes causes produisent les mêmes effets.
L’Allemagne n’avance pas vers une destination différente. Elle avance vers le même problème que ses voisins européens. La seule inconnue est de savoir quand les limites du système deviendront impossibles à ignorer.
La seule réponse qui dépend encore de vous
Peut-être que les systèmes actuels parviendront encore à tenir quelques années. Peut-être que les prochaines réformes permettront encore de gagner un peu de temps. Mais construire l’intégralité de son avenir financier sur des promesses publiques dont les règles changent régulièrement me paraît être une erreur.
La démographie continuera d’évoluer et les déficits continueront d’exister. En revanche, il existe encore un domaine sur lequel chacun conserve une forme de contrôle : sa capacité à construire progressivement un patrimoine capable de produire ses propres revenus.
Face à cette réalité, une seule approche me semble raisonnable : transformer progressivement une partie de ses revenus du travail en actifs productifs. Actions, ETF, immobilier ou obligations poursuivent tous le même objectif : générer demain des revenus qui ne dépendront ni des déficits publics, ni de la démographie, ni des futures réformes des retraites.
Chaque euro investi aujourd’hui représente une petite partie de retraite financée par vous-même. Chaque actif acquis réduit la dépendance aux décisions prises par d’autres. Année après année, cette poche privée grandit et devient progressivement une source de revenus capable de compenser les faiblesses, les retards ou les insuffisances des systèmes publics.
Construire une retraite privée n’est plus un avantage ni un luxe: c’est devenu une nécessité.
L’objectif n’est pas de remplacer totalement les retraites publiques. L’objectif est de ne plus avoir besoin de croire que les promesses publiques suffiront. Pouvoir continuer à vivre correctement même si les pensions sont réduites, reportées, fiscalisées davantage ou simplement moins généreuses que prévu.
Contrairement à une idée largement répandue, cela ne nécessite pas forcément un patrimoine colossal. Beaucoup imaginent qu’il faudrait accumuler des millions d’euros pour sécuriser leur retraite mais ceci n’est pas vrai. Dans la plupart des cas, il n’est pas nécessaire de financer soi-même trente ou quarante années de retraite mais quelques années qui séparent la fin de la vie professionnelle du moment où les différentes pensions publiques commencent réellement à être versées et de pouvoir compléter la retraite publique ensuite pour vivre plus confortablement.
Et l’avantage est qu’une fois cet objectif atteint, ce même patrimoine peut également permettre de financer cinq, sept ou parfois même dix années entre la fin de la vie professionnelle et le début du versement des pensions publiques. Ce qui était au départ une stratégie de sécurisation de la retraite peut alors devenir un moyen de reprendre le contrôle de sa date de départ.
Car soyons honnêtes : qui a réellement envie d’attendre 67 ans pour commencer à profiter de sa liberté ?
Conclusion
La bombe à retardement des retraites européennes n’explosera probablement pas demain matin. Les gouvernements tenterons encore de réformer les systèmes existants, à repousser certaines échéances et à rechercher de nouvelles sources de financement. Ils le font déjà depuis des décennies. Mais rien de tout cela ne change la réalité fondamentale : l’Europe vieillit, le nombre de retraités augmente et les finances publiques sont soumises à une pression de plus en plus forte.
Le véritable danger n’est pas forcément l’effondrement brutal des systèmes de retraite. Il est beaucoup plus insidieux: année après année, réforme après réforme, les conditions changent. L’âge de départ recule et les règles évoluent. Les pensions deviennent de plus en plus incertaines.
Ne vous posez plus la question de savoir si les systèmes de retraite vont encore évoluer. Ils évoluent déjà. La question est plutôt de savoir si vous souhaitez réellement construire l’intégralité de votre avenir financier sur des mécanismes dont vous ne contrôlez ni les règles, ni le financement, ni l’évolution future.
C’est pour cette raison que construire un patrimoine privé devient aujourd’hui indispensable. Non pas pour remplacer totalement les retraites publiques, mais pour disposer d’une sécurité supplémentaire capable de préserver votre niveau de vie, quelles que soient les décisions qui seront prises dans les décennies à venir.
La bonne nouvelle est que cet objectif est souvent beaucoup plus accessible qu’on ne l’imagine. Il n’est pas nécessaire d’accumuler plusieurs millions d’euros pour commencer à sécuriser son avenir. Dans de nombreux cas, quelques années de revenus complémentaires suffisent déjà à transformer profondément la situation. Et lorsque ce patrimoine devient suffisamment important, il peut même offrir un luxe devenu rare : celui de choisir sa date de départ, plutôt que de la subir.
Après tout, qui a réellement envie d’attendre 67 ans, 68 ans ou davantage pour commencer à profiter de sa liberté ?
La démographie poursuivra son travail et les déficits publics continueront d’exister. Les gouvernements continueront à réformer les systèmes de retraite. Ces réalités ne dépendent pas de vous. Votre préparation financière, en revanche, dépend entièrement de vous.
Si vous souhaitez découvrir une approche concrète permettant de bâtir progressivement cette sécurité financière, alors la méthode FireBridge pourra peut-être vous apporter une réponse.
Mais n’oubliez jamais une chose : le plus grand risque n’est pas de commencer trop tôt mais de réaliser trop tard qu’il aurait fallu commencer plus tôt.
Tic. Tac. Tic. Tac.
Alles altbekannte Probleme
Energieversorgung und Infrastruktur wurden und werden von der deutschen Regierung bewusst zerstört indem funktionierende Kraftwerke gesprengt werden ohne eine funktionierende Alternative zu besitzen und die Infrastruktur wird auf Verschleiß gefahren (Brücken etc.). Diese Probleme sind seit vielen Jahren bekannt.
Ich bin inzwischen 70 Jahre alt und wir hatten in der Schule, elfte oder zwölfte Klasse, über die Rentenproblematik diskutiert und das Problem der Demographie benannt. Uns war allen klar, dass es so auf Dauer nicht funktioniert. Die Politik hat das Problem verdrängt und die Medien haben, genau wie heute, nichts getan.
