
Warum die 4-%-Regel für viele Menschen zwischen 42 und 54 Jahren irreführend ist
Zu Beginn meines Weges in Richtung finanzielle Freiheit wusste ich nur wenig über Geldanlage und Investieren. Wie viele Menschen, die dieses Thema für sich entdecken, begann ich damit, Artikel zu lesen, Videos anzusehen und Rechner zu nutzen, die angeblich berechnen konnten, wie viel Kapital man für finanzielle Unabhängigkeit benötigt. Das Ergebnis war bei jeder Simulation nahezu identisch: Um meine Einkünfte zu ersetzen und das zu erreichen, was die Rechner als echte finanzielle Freiheit bezeichneten, hätte ich zwischen 800.000 Euro und 1,2 Millionen Euro aufbauen müssen.
Meine erste Reaktion war eindeutig: Diese Zahlen erschienen mir völlig unerreichbar. Wie viele Menschen zwischen 45 und 55 Jahren entdeckte ich das Thema finanzielle Freiheit erst, nachdem ich bereits mehrere Jahrzehnte meines Lebens gearbeitet hatte. Angesichts von Zielbeträgen zwischen 800.000 € und 1,2 Millionen € hatte ich das Gefühl, viel zu spät in das Spiel eingestiegen zu sein. Je mehr Berechnungen ich durchführte, desto klarer schien die Botschaft zu sein: Finanzielle Freiheit war offenbar denjenigen vorbehalten, die sehr früh begonnen hatten oder bereits über ein beträchtliches Vermögen verfügten.
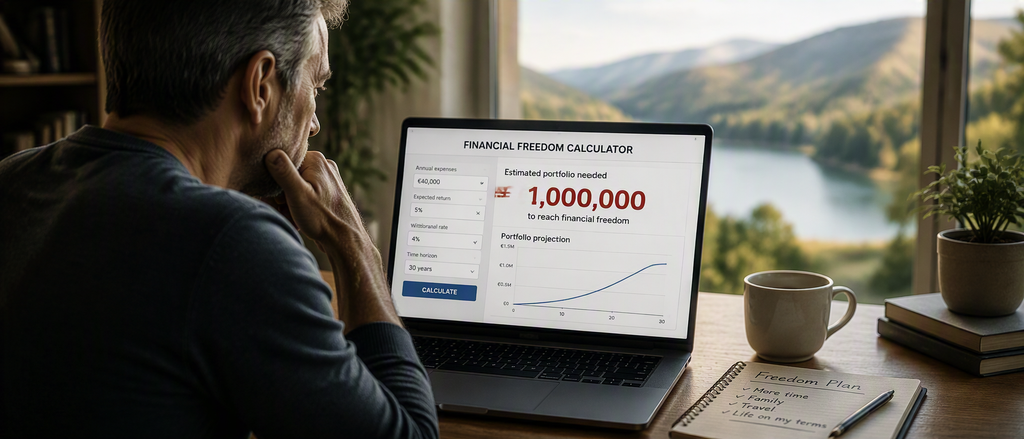
Diese Zahlen kamen natürlich nicht aus dem Nichts. Fast alle basierten auf demselben Prinzip: der berühmten 4-%-Regel. Sie gehört heute zu den Grundpfeilern der FIRE-Bewegung und findet sich in den meisten Rechnern für finanzielle Freiheit wieder.
Die Funktionsweise ist denkbar einfach: Die Grundidee besteht darin, dass ein breit diversifiziertes Portfolio langfristig jährliche Entnahmen in Höhe von rund 4 % seines Wertes finanzieren kann. Die daraus resultierende Rechnung ist beinahe unmittelbar nachvollziehbar: Wer 40.000 € pro Jahr zum Leben benötigt, bräuchte ein Vermögen von etwa einer Million Euro. Bei jährlichen Ausgaben von 48.000 € steigt der notwendige Betrag bereits auf rund 1,2 Millionen Euro.
Ich verstand also sehr gut, wie die von den Rechnern angezeigten Zahlen zustande kamen. Mein Problem lag jedoch nicht in der Mathematik. Mich beschäftigte eine ganz andere Frage.
Während ich meine Ausgaben, meinen Anlagehorizont und meine Renditeannahmen eingab, beantwortete ich eine Vielzahl von Fragen. Niemand fragte mich jedoch, wie hoch meine spätere Rente ausfallen würde. Niemand fragte mich, seit wie vielen Jahren ich bereits arbeitete. Und niemand schien zu berücksichtigen, dass mehrere Jahrzehnte an Rentenbeiträgen einen wirtschaftlichen Wert haben könnten.
Je mehr ich darüber nachdachte, desto seltsamer erschien mir das Ganze. Ein 30-jähriger Investor, der gerade erst mit dem Vermögensaufbau beginnt, und ein 50-jähriger Arbeitnehmer, der bereits fast drei Jahrzehnte gearbeitet hat, stehen nicht vor demselben Problem. Dennoch schienen die Rechner beide Situationen exakt gleich zu behandeln.
Deshalb begann ich, die 4-%-Regel mit anderen Augen zu betrachten. Nicht, weil sie grundsätzlich falsch wäre, sondern weil sie eine Frage beantwortet, die sich viele Menschen zwischen 42 und 54 Jahren gar nicht stellen.
Das unsichtbare Vermögen, das die Rechner übersehen
Bei der Nutzung dieser Rechner fiel mir schließlich auf, dass sie alle mehr oder weniger auf derselben Annahme beruhten: Mein Portfolio sollte meine zukünftigen Einnahmen vollständig finanzieren. Mit dieser Vorstellung hatte ich kein Problem, wenn es um einen 25- oder 30-jährigen Investor ging, der gerade erst mit dem Vermögensaufbau beginnt. Deutlich fragwürdiger erschien sie mir jedoch, sobald sie auf jemanden angewendet wurde, der bereits mehrere Jahrzehnte gearbeitet hat.
Mit 50 Jahren verfügt man selbstverständlich über ein finanzielles Vermögen, das je nach Lebensweg unterschiedlich hoch ausfallen kann. Es ist daher völlig nachvollziehbar, dass Rechner für finanzielle Freiheit diesen sichtbaren Teil unseres Vermögens berücksichtigen. Wer jedoch zwischen 42 und 54 Jahre alt ist, besitzt fast immer noch eine weitere Komponente, die für die finanzielle Zukunft eine entscheidende Rolle spielt: mehrere Jahrzehnte bereits aufgebauter Rentenansprüche. Im Gegensatz zu einem Wertpapierdepot oder einem ETF-Portfolio erscheinen diese Ansprüche nicht in einer Banking-App. Sie lassen sich nicht in Echtzeit abrufen und werden nicht täglich auf einem Bildschirm aktualisiert. Dennoch sind sie real und stellen häufig einen erheblichen wirtschaftlichen Wert dar.
Je mehr ich über diese Frage nachdachte, desto merkwürdiger erschien mir dieser Vergleich. Ein 30-jähriger Investor, der gerade erst mit dem Vermögensaufbau beginnt, und ein 50-jähriger Arbeitnehmer, der bereits zwanzig, fünfundzwanzig oder sogar dreißig Jahre gearbeitet hat, befinden sich nicht in derselben Situation. Der eine hat nahezu seine gesamte berufliche Laufbahn noch vor sich, der andere hat bereits jahrzehntelang gearbeitet, Beiträge gezahlt und wird dies wahrscheinlich noch viele Jahre tun. Kann man wirklich behaupten, dass beide vor derselben Herausforderung auf dem Weg zur finanziellen Freiheit stehen? Die Rechner beantworten diese Frage mit Ja. Ich begann zunehmend zu glauben, dass die Antwort genau das Gegenteil sein müsste.
Die Überlegungen wurden noch interessanter, als ich begann, die Logik der 4-%-Regel auf die Renteneinkünfte selbst anzuwenden. Eine Person, die später eine monatliche Rente von 1.800 € erhält, verfügt über ein Jahreseinkommen von 21.600 €. Nach derselben Logik, die von den FIRE-Rechnern verwendet wird, wären rund 540.000 € Vermögen erforderlich, um ein vergleichbares Einkommen zu erzielen. Eine monatliche Rente von 2.500 € entspricht 30.000 € pro Jahr. Das theoretische Äquivalent läge damit bei etwa 750.000 € Vermögen. Und eine monatliche Rente von 3.000 € entspricht einem Jahreseinkommen von 36.000 €, was nach der Logik der 4-%-Regel einem Portfolio von mehr als 900.000 € entspricht.
Natürlich behaupte ich nicht, dass eine Rente mit einem Finanzportfolio identisch ist. Beide beruhen auf unterschiedlichen Mechanismen und weisen unterschiedliche Eigenschaften auf. Dennoch macht dieser Vergleich etwas Wesentliches deutlich: Für die überwiegende Mehrheit der Menschen zwischen 42 und 54 Jahren stellen bereits erworbene Rentenansprüche einen bedeutenden wirtschaftlichen Vermögenswert dar. Und genau dieser Vermögenswert taucht in Diskussionen über finanzielle Freiheit kaum auf und wird von den Rechnern, die täglich von Millionen von Anlegern genutzt werden, nahezu vollständig ausgeblendet.
An diesem Punkt verstand ich schließlich, warum so viele Menschen ihr Projekt aufgeben, noch bevor sie überhaupt richtig angefangen haben. Die Berechnungen sind an sich nicht falsch. Sie werden lediglich so durchgeführt, als gäbe es die Rente nicht. Als würde sich eine 50-jährige Person mit dreißig Jahren Berufserfahrung in derselben Situation befinden wie ein Investor, der gerade erst mit dem Vermögensaufbau beginnt. Als wären drei Jahrzehnte an Rentenbeiträgen genau null Euro wert!
Die falsche Fragestellung
Beim erneuten Durchgehen der Ergebnisse all dieser Rechner wurde mir klar, dass sie letztlich alle dieselbe Frage beantworteten: Wie viel Vermögen brauche ich, um für den Rest meines Lebens ausschließlich von meinem Kapital zu leben?
Dieser Ansatz erschien mir keineswegs unlogisch. Wenn jemand tatsächlich mit 30 Jahren seine berufliche Tätigkeit vollständig beenden und mehrere Jahrzehnte ausschließlich von seinem Portfolio leben möchte, ist es nur logisch, das dafür notwendige Kapital zu berechnen. Genau für diesen Zweck wurde die 4-%-Regel ursprünglich entwickelt.
Doch in diesem Szenario erkannte ich mich nicht wieder.
Als ich finanzielle Freiheit für mich entdeckte, war ich nicht 25 Jahre alt. Ich hatte bereits mehrere Jahrzehnte Berufsleben hinter mir, mehrere Jahrzehnte lang Beiträge gezahlt und vor allem die Gewissheit, dass ein Teil meiner zukünftigen Einkünfte bereits existierte. Vor diesem Hintergrund erschien mir die Idee, den Kapitalbedarf für die Finanzierung meines gesamten Lebens ausschließlich durch mein Portfolio zu berechnen, immer weniger sinnvoll.
Mir wurde sogar bewusst, dass mich finanzielle Freiheit, so wie sie gewöhnlich dargestellt wird, eigentlich gar nicht interessierte. Ich wollte nicht jeden einzelnen Euro meines Einkommens bis an mein Lebensende ersetzen. Was ich wollte, war mehr Freiheit: knapp zehn zusätzliche Jahre vor dem offiziellen Renteneintritt, mehr Zeit für meine Familie, mehr Reisen und die Möglichkeit, deutlich früher als geplant wieder selbst über meine Zeit zu bestimmen.
Wenn ein 50-Jähriger einen Rechner nutzt, der eigentlich für einen 30-jährigen Frühruheständler entwickelt wurde, kann das Ergebnis mathematisch korrekt und gleichzeitig nahezu nutzlos sein: Die angezeigte Zahl beantwortet durchaus die gestellte Frage. Es ist nur nicht die richtige Fragestellung.
Ich begann also, die Dinge anders zu betrachten. Wer bereits zwanzig, fünfundzwanzig oder dreißig Jahre gearbeitet hat, bewegt sich nicht ohne Sicherheitsnetz. Im Gegenteil: Ein Teil der zukünftigen Einnahmen ist bereits aufgebaut, Ansprüche wurden erworben, und die finanzielle Ausgangslage hat nur noch wenig mit der eines jungen Investors gemeinsam, der gerade erst mit dem Vermögensaufbau beginnt.
In meinem eigenen Fall hätten mir mehrere Jahrzehnte an Beitragszahlungen selbst dann bereits Ansprüche gesichert, die später mehrere Tausend Euro monatliches Einkommen ermöglichen würden, wenn ich von heute auf morgen aufgehört hätte zu arbeiten. Natürlich hätte ich noch nicht alle Ansprüche erworben, die ich bis zum Ende meiner beruflichen Laufbahn aufbauen werde. Ein erheblicher Teil dieser zukünftigen Einkünfte existierte jedoch bereits. Die Rechner hingegen verlangten von mir, so zu denken, als würde diese Realität überhaupt nicht existieren.
Hier liegt das größte Missverständnis: Wer mit 50 Jahren ausschließlich auf sein finanzielles Vermögen schaut, vergisst oft, dass ein Teil seines zukünftigen Vermögens bereits über Jahrzehnte hinweg aufgebaut wurde. Dieser Wert ist weniger sichtbar als ein ETF-Portfolio oder ein Wertpapierdepot, aber deshalb nicht weniger real.
Ab diesem Moment ging es für mich nicht mehr darum, herauszufinden, wie ich mein gesamtes Leben allein mit meinem Portfolio finanzieren könnte. Ich wollte vielmehr verstehen, wie viel Kapital ich benötigen würde, um die Brücke zwischen meiner heutigen Situation und den Einkünften zu schlagen, die ich über Jahrzehnte hinweg bereits aufgebaut hatte.
Die Grenze mag auf den ersten Blick gering erscheinen. Tatsächlich trennt sie jedoch zwei völlig unterschiedliche Ansätze zur finanziellen Freiheit voneinander und kann den Unterschied von mehreren Hunderttausend Euro beim notwendigen Vermögensaufbau ausmachen.
Ohne es damals zu wissen, entfernte ich mich Schritt für Schritt vom klassischen FIRE-Modell und näherte mich immer mehr dem an, was ich heute die finanzielle Brücke nenne.
Was ist ein Jahrzehnt Freiheit wert?
Die Rechner kamen also zu dem Schluss, dass ich für den Rest meines Lebens ein Vermögen zwischen 800.000 € und 1,2 Millionen € benötigen würde, um mehrere Tausend Euro monatliches Einkommen zu erzielen.
Meine eigenen Berechnungen führten mich jedoch zu einem völlig anderen Ergebnis: Je stärker ich die Einkünfte berücksichtigte, die bereits durch Jahrzehnte von Beitragszahlungen aufgebaut worden waren, desto weiter entfernte sich mein Ziel von der Millionengrenze. Während die Rechner mir Vermögensziele im siebenstelligen Bereich präsentierten, kam ich Schritt für Schritt auf einen Kapitalbedarf von etwa 300.000 bis 350.000 Euro. Der Unterschied war so groß, dass ich mich lange fragte, wo der Fehler lag.
In Wirklichkeit gab es keinen.
Die Rechner beantworteten schlicht eine andere Frage als ich. Sie versuchten zu ermitteln, welches Vermögen notwendig wäre, um ein ganzes Leben zu finanzieren. Ich hingegen wollte vor allem zehn Jahre Leben zurückgewinnen. Zehn Jahre, in denen ich mehr reisen, mehr Zeit mit meiner Familie verbringen und deutlich früher als geplant selbst über meine Zeit bestimmen könnte, anstatt mich nach einem von der Rentengesetzgebung vorgegebenen Kalender zu richten.
Dieser Perspektivwechsel führt zu enormen Unterschieden: Während mich ein klassischer Rechner zu einem Zielvermögen von nahezu einer Million Euro führte, kam ich mit meinem eigenen Ansatz auf einen Kapitalbedarf von lediglich 300.000 bis 350.000 Euro.
Genau hier entsteht die größte Verwirrung rund um finanzielle Freiheit nach dem 45. Lebensjahr: Wenn ein Rechner ausgibt, dass man eine Million Euro braucht, um finanziell frei zu werden, ziehen viele sofort den Schluss, dass dieses Ziel unerreichbar ist. Diese Reaktion ist vollkommen nachvollziehbar. Nur die wenigsten nehmen sich die Zeit zu hinterfragen, ob diese Zahl überhaupt zu ihrer persönlichen Situation passt.
Die meisten Menschen in ihren Vierzigern und Fünfzigern versuchen nicht unbedingt, ihr gesamtes Einkommen bis ans Lebensende zu ersetzen. Sie möchten vielmehr einige Jahre früher aus dem Berufsleben aussteigen, ihre Arbeitszeit reduzieren, mehr reisen, mehr Zeit mit ihrer Familie verbringen oder schlicht mehr Entscheidungsfreiheit gewinnen. Mit anderen Worten: Sie wollen eine Übergangsphase finanzieren, nicht ihr gesamtes Leben.
Diesen Übergang begann ich schließlich als die finanzielle Brücke zu bezeichnen. Das Bild dahinter ist bewusst einfach: Wenn man einen Fluss überqueren muss, baut man keine Straße rund um die Welt. Es genügt, eine Brücke zu errichten, die stabil genug ist, um das andere Ufer zu erreichen. Für jemanden, der bereits mehrere Jahrzehnte gearbeitet hat, existiert dieses andere Ufer bereits. Es besteht aus künftigen Rentenzahlungen, erworbenen Ansprüchen und aufgeschobenen Einkünften, die Jahr für Jahr aufgebaut wurden.
Aus dieser Perspektive erscheint finanzielle Freiheit nicht länger als ein Millionenprojekt, das nur wenigen Privilegierten vorbehalten ist. Sie wird zu einem deutlich erreichbareren Ziel: ein Vermögen aufzubauen, das die Distanz überbrückt zwischen der heutigen Situation und den Einkünften, die wir seit Beginn unseres Berufslebens bereits Schritt für Schritt aufgebaut haben.
Fazit
Millionen Menschen entdecken heute das Thema finanzielle Freiheit erst nach mehreren Jahrzehnten im Berufsleben. Sie öffnen einen Rechner, geben ihre Ausgaben ein, sehen ein Zielvermögen von nahezu einer Million Euro und schließen die Seite wieder mit der Überzeugung, dass es für sie längst zu spät ist.
Das ist eine verpasste Chance von enormem Ausmaß.
Diese Menschen starten nicht bei null. Sie haben bereits zwanzig, fünfundzwanzig oder dreißig Jahre gearbeitet. In all diesen Jahren haben sie Ansprüche aufgebaut, die einen bedeutenden Teil ihres späteren Lebens finanzieren werden. Ihr Girokonto und ihre Sparkonten erzählen daher nur einen Teil ihrer finanziellen Geschichte. Der Rest erscheint nicht unmittelbar auf einem Bildschirm, existiert aber bereits in Form von Rentenansprüchen, die eines Tages die Rolle des Einkommens übernehmen werden.
Indem sie diese zukünftigen Einkünfte so behandeln, als würden sie nicht existieren, liefern die Rechner mathematisch durchaus schlüssige Ergebnisse, die für die Menschen, die sie nutzen, jedoch oft völlig an der Realität vorbeigehen. Sie vermitteln einer 50-jährigen Person, dass sie Millionär werden müsse, um finanziell frei zu sein, obwohl der tatsächliche Kapitalbedarf vielleicht nur bei 300.000 oder 350.000 Euro liegt. Indem sie ihr einen Berg präsentieren, den sie nie hätte erklimmen müssen, bringen sie viele Menschen dazu, aufzugeben, bevor sie überhaupt den ersten Schritt gemacht haben.
Genau deshalb ist dieser Perspektivfehler so gravierend. Er verändert nicht nur ein paar Zahlen in einer Tabelle. Er nimmt ganz gewöhnlichen Menschen eine außergewöhnliche Möglichkeit: weniger zu arbeiten, früher aus dem Berufsleben auszusteigen, mehr zu reisen, mehr Zeit mit ihrer Familie zu verbringen und bis zu zehn Jahre Leben zurückzugewinnen, die sie glaubten dem offiziellen Rentenalter opfern zu müssen.
Mit 50 ist es nicht zu spät, mit dem Investieren zu beginnen. Es ist nicht zu spät, sich mehr Freiheit aufzubauen. Zu spät ist es lediglich, weiterhin Werkzeuge zu nutzen, die mit einem einzigen Mausklick mehrere Jahrzehnte Arbeit und Beitragszahlungen ausblenden.
Die meisten Menschen zwischen 42 und 54 Jahren müssen keine Millionäre werden. Sie müssen ihre Ansprüche kennen, die Distanz bis zu ihren künftigen Rentenzahlungen einschätzen und das Kapital aufbauen, das erforderlich ist, um diese Distanz zu überbrücken.
Sie müssen nicht ein ganzes Leben finanzieren. Sie müssen eine Brücke bauen, die ihnen zehn Jahre Freiheit schenkt.
Kein Titel
