
Pourquoi la règle des 4 % induit en erreur une grande partie des 42-54 ans
Au début de mon projet d’indépendance financière, je ne connaissais pas grand-chose à l’investissement. Comme beaucoup de personnes qui découvrent cet univers, j’ai commencé par lire des articles, regarder des vidéos et utiliser des calculateurs censés déterminer le capital nécessaire pour devenir financièrement libre. À chaque simulation, le verdict était sensiblement le même: il me fallait entre 800 000 € et 1,2 million d’euros pour espérer remplacer mes revenus et atteindre ce que les calculateurs considéraient comme une véritable indépendance financière.
Ma première réaction a été simple: ces chiffres me semblaient complètement hors de portée. Comme beaucoup de personnes de 45 à 55 ans, je découvrais l’univers de l’indépendance financière après avoir déjà passé plusieurs dizaines d’années de ma vie à travailler. Face à des objectifs compris entre 800 000 € et 1,2 million d’euros, j’avais l’impression d’arriver beaucoup trop tard dans la partie. Plus je faisais de simulations, plus le message semblait clair: l’indépendance financière était réservée à ceux qui avaient commencé très jeunes ou qui disposaient déjà d’un patrimoine conséquent.
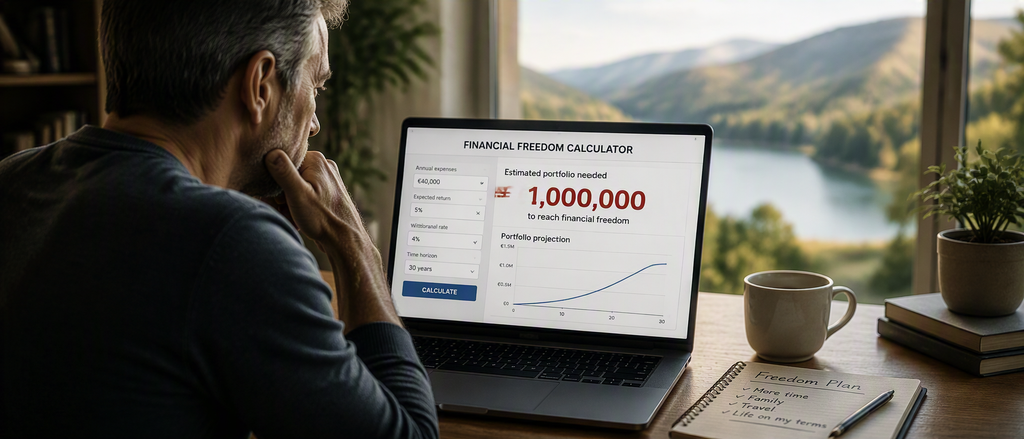
Ces chiffres n’étaient bien sûr pas sortis de nulle part mais reposaient presque tous sur le même principe: la fameuse règle des 4 %. Cette règle est devenue l’un des fondements du mouvement FIRE et se retrouve aujourd’hui dans la majorité des calculateurs d’indépendance financière.
Son fonctionnement est très simple: l’idée est qu’un portefeuille diversifié permettrait de financer durablement des retraits annuels équivalents à environ 4 % de sa valeur. Le calcul qui en découle est presque immédiat: une personne ayant besoin de 40 000 € par an devrait disposer d’un patrimoine d’environ un million d’euros. Et avec 48 000 € de dépenses annuelles, le montant nécessaire se rapproche de 1,2 million d’euros.
Je comprenais donc parfaitement d’où provenaient les chiffres affichés par les calculateurs mais mon problème n’était pas mathématique. Mon interrogation portait sur autre chose.
En renseignant mes dépenses, mon horizon de placement ou mes hypothèses de rendement, je répondais à de nombreuses questions. En revanche, personne ne me demandait combien je toucherais à la retraite. Personne ne me demandait depuis combien d’années je travaillais ni ne semblait considérer que plusieurs décennies de cotisations pouvaient avoir la moindre valeur économique.
Et plus j’y réfléchissais, plus cela me paraissait bizarre. Un investisseur de 30 ans qui démarre son patrimoine et un salarié de 50 ans qui a déjà travaillé pendant près de trois décennies ne sont pas confrontés au même problème. Malgré cela, les calculateurs semblaient les traiter exactement de la même manière.
C’est pour cela que j’ai commencé à regarder la règle des 4 % différemment, non pas parce qu’elle serait fausse, mais parce qu’elle répond à une question que beaucoup de personnes de 42 à 54 ans ne se posent pas.
L’actif invisible que les calculateurs semblent ignorer
En utilisant ces calculateurs, j’ai fini par remarquer qu’ils reposaient tous, plus ou moins, sur la même hypothèse: mon portefeuille devait financer l’intégralité de mes revenus futurs. Cette idée ne me posait pas vraiment de problème lorsqu’il s’agissait d’un investisseur de 25 ou 30 ans qui commence tout juste à construire son patrimoine. Mais elle me paraissait beaucoup plus discutable lorsqu’elle était appliquée à une personne ayant déjà travaillé pendant plusieurs décennies.
À 50 ans, on possède évidemment un patrimoine financier, plus ou moins important selon son parcours. Il est donc parfaitement normal que les calculateurs s’intéressent à cette partie visible de notre patrimoine. Mais lorsqu’on appartient à la tranche d’âge des 42 à 54 ans, il existe presque toujours une autre composante qui joue un rôle majeur dans notre avenir financier: plusieurs décennies de droits à retraite déjà accumulés. Contrairement à un compte-titres ou à un portefeuille d’ETF, ces droits n’apparaissent pas dans une application bancaire. Ils ne peuvent pas être consultés en temps réel et ne font l’objet d’aucune mise à jour quotidienne affichée sur un écran. Et pourtant, ils existent bel et bien et représentent une valeur économique souvent considérable.
Plus je réfléchissais à cette question, plus la comparaison entre un investisseur de 30 ans et un salarié de 50 ans me semblait étrange. Le premier dispose encore de presque toute sa carrière devant lui, le second a déjà travaillé pendant vingt, vingt-cinq ou trente ans, a cotisé pendant toute cette période et continuera probablement encore de nombreuses années à le faire. Peut-on réellement considérer que ces deux personnes se trouvent dans la même situation financière face à l’indépendance financière ? Les calculateurs répondent oui. De mon côté, je commençais à penser exactement l’inverse.
La réflexion est devenue encore plus intéressante lorsque j’ai commencé à appliquer la logique de la règle des 4 % aux revenus de retraite eux-mêmes. Une personne qui percevra une retraite de 1 800 € par mois bénéficiera d’un revenu annuel de 21 600 €. Avec la même logique utilisée par les calculateurs FIRE, il faudrait environ 540 000 € de patrimoine pour produire un revenu équivalent. Une retraite de 2 500 € par mois représente 30 000 € par an. L’équivalent théorique atteint alors environ 750 000 € de patrimoine. Et quant à une retraite de 3 000 € par mois, elle correspond à un revenu annuel de 36 000 €, soit l’équivalent d’un portefeuille dépassant les 900 000 € selon la logique de la règle des 4 %.
Évidemment, je ne suis pas en train d’affirmer qu’une retraite est identique à un portefeuille financier. Les deux répondent à des mécanismes différents et ne présentent pas les mêmes caractéristiques. Mais cette comparaison met en lumière quelque chose d’essentiel: pour l’immense majorité des personnes âgées de 42 à 54 ans, les droits à retraite déjà accumulés représentent un actif économique majeur. Or cet actif est presque toujours absent des discussions sur l’indépendance financière et totalement ignoré par les calculateurs utilisés chaque jour par des millions d’investisseurs.
C’est à ce moment-là que j’ai enfin compris pourquoi tant de personnes abandonnent avant même d’avoir réellement commencé leur projet. Les calculs ne sont pas faux en soi, Ils sont simplement réalisés comme si la retraite n’existait pas. Comme si une personne de 50 ans ayant travaillé pendant trente ans se trouvait dans la même situation qu’un investisseur qui démarre tout juste son patrimoine. Comme si trente années de cotisations valaient zéro euro!
La mauvaise question
En relisant les résultats de tous ces calculateurs, je me suis rendu compte qu’ils répondaient finalement tous à la même interrogation: combien me faudrait-il pour vivre exclusivement de mon patrimoine pendant le reste de ma vie ?
Cette approche ne me semblait pas absurde et si une personne souhaite réellement arrêter toute activité professionnelle à 30 ans et financer plusieurs décennies de dépenses uniquement grâce à son portefeuille, il est logique de chercher à déterminer le capital nécessaire pour y parvenir. La règle des 4 % a d’ailleurs été conçue exactement dans cette logique.
Mais je me reconnaissais pas dans ce scénario.
Lorsque j’ai découvert l’indépendance financière, je n’avais pas 25 ans: j’avais déjà derrière moi plusieurs décennies de vie active, plusieurs décennies de cotisations et, surtout, la certitude qu’une partie de mes revenus futurs existait déjà. Dès lors, l’idée de calculer le montant nécessaire pour financer l’intégralité de ma vie avec mon portefeuille me paraissait de moins en moins pertinente.
Je me suis même aperçu que ce qui m’intéressait n’était pas vraiment l’indépendance financière telle qu’elle est généralement présentée. Je ne cherchais pas à remplacer chaque euro de revenu jusqu’à la fin de ma vie, mais simplement davantage de liberté: une petite dizaine d’années avant la retraite officielle, plus de temps pour ma famille, davantage de voyages et la possibilité de reprendre le contrôle de mon temps beaucoup plus tôt que prévu.
Lorsqu’une personne de 50 ans utilise un calculateur conçu pour répondre à une problématique de retraité anticipé de 30 ans, le résultat obtenu peut être mathématiquement correct tout en étant très peu utile: le chiffre affiché correspond bien à la question posée. Mais ce n’est simplement pas la bonne question.
J’ai donc fini par voir les choses différemment. Une personne qui a déjà travaillé pendant vingt, vingt-cinq ou trente ans n’avance pas sans filet. Au contraire: elle avance avec des revenus futurs déjà partiellement construits, avec des droits accumulés et avec une trajectoire financière qui n’a plus grand-chose à voir avec celle d’un jeune investisseur qui démarre tout juste son patrimoine.
Dans mon propre cas, même si j’avais arrêté de travailler du jour au lendemain, mes plusieurs décennies de cotisations m’auraient déjà ouvert des droits représentant à terme plusieurs milliers d’euros de revenus mensuels. Je n’aurais évidemment pas encore bénéficié de l’intégralité des droits que j’accumulerai d’ici la fin de ma carrière, mais une part très importante de ces revenus existait déjà. Les calculateurs, eux, me demandaient pourtant de raisonner comme si cette réalité n’existait pas.
C’est là que se situe le plus grand malentendu: lorsqu’une personne de 50 ans regarde uniquement son patrimoine financier, elle oublie qu’une partie de son patrimoine futur a déjà été construite pendant plusieurs décennies de travail. Cette richesse est moins visible qu’un portefeuille d’ETF ou qu’un compte-titres, mais elle n’en est pas moins réelle.
À partir de là, le sujet n’était plus de savoir comment financer toute ma vie grâce à mon portefeuille. Je cherchais surtout à comprendre combien il me faudrait pour relier ma situation actuelle aux revenus que j’avais déjà commencé à construire depuis des décennies.
La frontière peut sembler mince. En réalité, elle sépare deux approches totalement différentes de l’indépendance financière et peut représenter plusieurs centaines de milliers d’euros de patrimoine à accumuler en moins.
Sans le savoir encore, je m’éloignais progressivement du modèle classique du FIRE et je me rapprochais de ce que j’appelle aujourd’hui le pont financier.
Combien vaut une décennie de liberté ?
Les calculateurs m’ont donc affirmé que pour générer plusieurs milliers d’euros de revenus mensuels pendant le reste de ma vie, il me faudrait un patrimoine compris entre 800 000 € et 1,2 million d’euros.
Mais mes propres calculs me conduisaient à une conclusion radicalement différente: plus j’intégrais les revenus déjà construits au travers de plusieurs décennies de cotisations, plus l’objectif s’éloignait du million d’euros. Là où les calculateurs m’affichaient des montants à sept chiffres, j’arrivais progressivement vers un besoin situé autour de 300 000 à 350 000 euros. Un écart énorme, au point que je me suis longtemps demandé où se trouvait l’erreur.
En réalité, il n’y en avait pas.
Les calculateurs répondaient simplement à une question différente de la mienne: ils cherchaient à déterminer le patrimoine nécessaire pour financer une vie entière tandis que moi, je cherchais surtout à récupérer dix années de vie. Dix années pendant lesquelles je pourrais voyager davantage, consacrer plus de temps à ma famille et utiliser mon temps comme je l’entends plutôt qu’en fonction d’un calendrier de retraite fixé par l’administration.
Cette différence de perspective produit des écarts considérables: là où un calculateur classique me conduisait vers un objectif proche du million d’euros, mon propre raisonnement me conduisait vers un besoin situé autour de 300 000 à 350 000 euros.
C’est d’ailleurs là que naît la plus grande confusion autour de l’indépendance financière après 45 ans: lorsqu’un calculateur annonce qu’il faut un million d’euros pour devenir libre, beaucoup concluent immédiatement que l’objectif est inaccessible et cette réaction est parfaitement compréhensible. Peu de personnes prennent le temps de se demander si ce chiffre correspond réellement à leur situation.
La plupart des quadragénaires et des quinquagénaires ne cherchent pas forcément à remplacer l’intégralité de leurs revenus jusqu’à la fin de leur vie. Ils souhaitent simplement partir quelques années plus tôt, réduire leur temps de travail, voyager davantage, consacrer plus de temps à leur famille ou disposer d’une liberté de choix plus importante. Autrement dit, ils cherchent à financer une transition, pas toute leur existence.
C’est cette transition que j’ai fini par appeler le pont financier. L’image est volontairement simple: lorsqu’un fleuve doit être traversé, il n’est pas nécessaire de construire une route autour du monde. Il suffit de construire un pont suffisamment solide pour rejoindre l’autre rive. Pour une personne ayant déjà travaillé pendant plusieurs décennies, cette autre rive existe déjà. Elle prend la forme de pensions futures, de droits acquis et de revenus différés accumulés année après année.
Vue sous cet angle, l’indépendance financière n’apparaît donc plus comme une montagne d’un million d’euros réservée à quelques privilégiés mais devient un objectif bien plus atteignable: construire un patrimoine capable de combler la distance qui nous sépare encore des revenus que nous avons déjà commencé à bâtir depuis le début de notre vie active.
Conclusion
Des millions de personnes découvrent aujourd’hui l’indépendance financière après plusieurs décennies de vie professionnelle. Elles ouvrent un calculateur, saisissent leurs dépenses, voient apparaître un objectif proche du million d’euros et referment la page avec la conviction qu’il est beaucoup trop tard pour elles.
C’est une immense occasion manquée.
Ces personnes ne partent pas de zéro. Elles ont déjà travaillé pendant vingt, vingt-cinq ou trente ans. Pendant toutes ces années, elles ont accumulé des droits qui financeront une partie importante de leur vie future. Leur compte courant et leurs livrets ne racontent donc qu’une partie de leur histoire financière. Le reste n’apparaît pas immédiatement sur un écran, mais il existe déjà sous la forme de pensions qui prendront un jour le relais.
En traitant ces revenus futurs comme s’ils n’existaient pas, les calculateurs produisent des objectifs parfaitement cohérents sur le plan mathématique, mais souvent absurdes pour le public qui les utilise. Ils expliquent à une personne de 50 ans qu’elle doit devenir millionnaire pour être libre, alors que son véritable besoin peut se situer autour de 300 000 ou 350 000 euros. À force de lui présenter une montagne qu’elle n’a jamais eu besoin de gravir, ils la convainquent de renoncer avant même d’avoir commencé.
Voilà pourquoi cette erreur de perspective est si grave. Elle ne modifie pas seulement quelques chiffres dans un tableau. Elle prive des personnes ordinaires d’une possibilité extraordinaire: travailler moins, partir plus tôt, voyager davantage, passer plus de temps avec leur famille et récupérer jusqu’à dix années de vie qu’elles pensaient devoir abandonner au calendrier officiel de la retraite.
À 50 ans, il n’est pas trop tard pour commencer à investir. Il n’est pas trop tard pour construire davantage de liberté. Il est simplement trop tard pour continuer à utiliser des outils qui effacent d’un clic plusieurs décennies de travail et de cotisations.
La plupart des personnes de 42 à 54 ans n’ont pas besoin de devenir millionnaires. Elles ont besoin de connaître leurs droits, de mesurer la distance qui les sépare encore de leurs pensions et de construire le capital nécessaire pour franchir cette distance.
Elles n’ont pas besoin de financer toute une vie. Elles ont besoin de construire un pont qui peut leur rendre dix années de liberté.
Aucun titre
